涡桨发动机市场预计从2026年的92亿美元增至2033年的135亿美元
行业影响增长集中在大功率发动机、特种任务飞机和亚太地区,说明涡桨需求正在走出区域客运机队的范围,而供应链紧张、适航审定延误和电动飞机竞争则限制了增长节奏。
事件详述
据一份市场报告,全球涡轮螺旋桨发动机市场预计 2026 年规模为 92 亿美元,到 2033 年将达到 135 亿美元,2026 至 2033 年复合年增长率为 5.6%。2020 至 2025 年市场的复合年增长率约为 3.5%:2020 年区域航空出行骤然崩塌,市场随之大幅下滑;此后航空公司恢复航线,货运、军用和特种任务项目也持续推进,市场逐步回升。
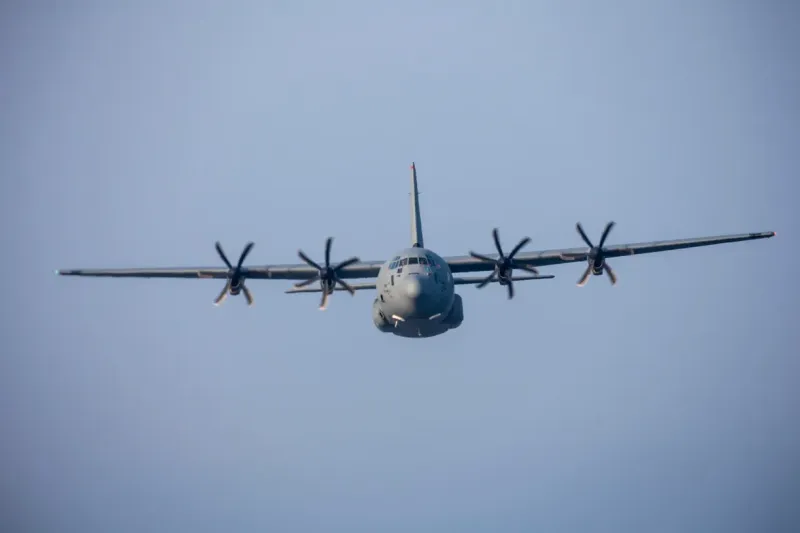
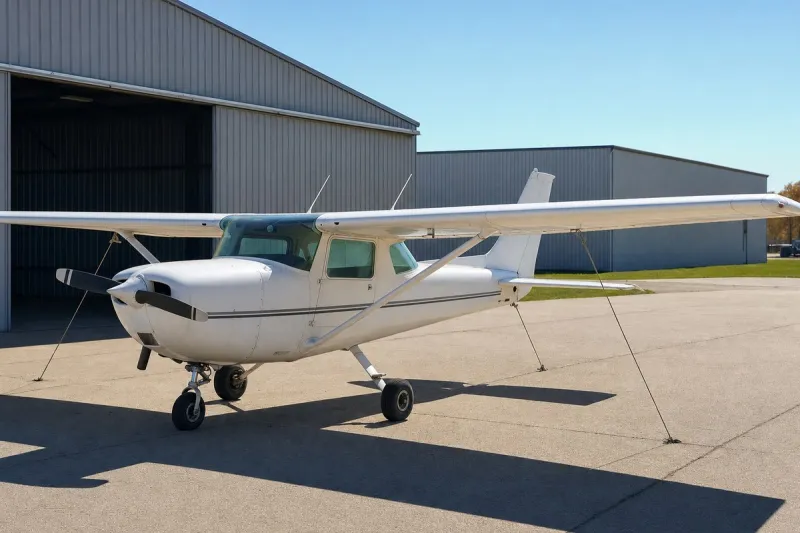
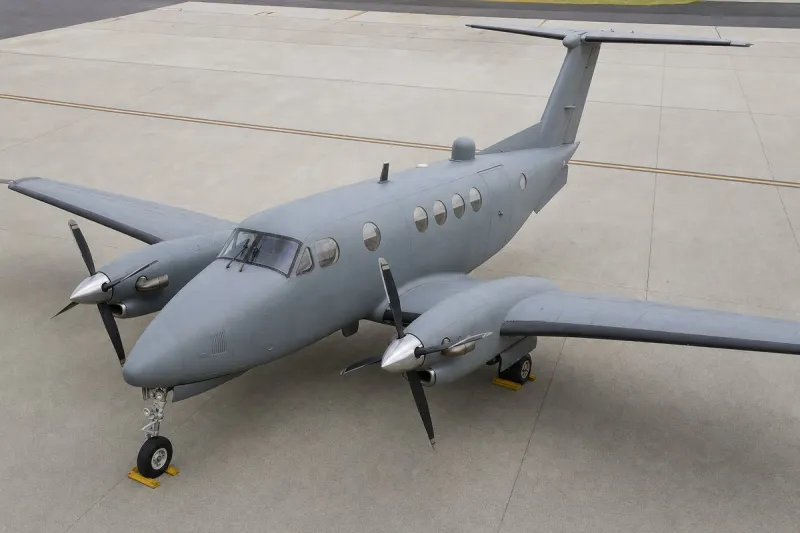
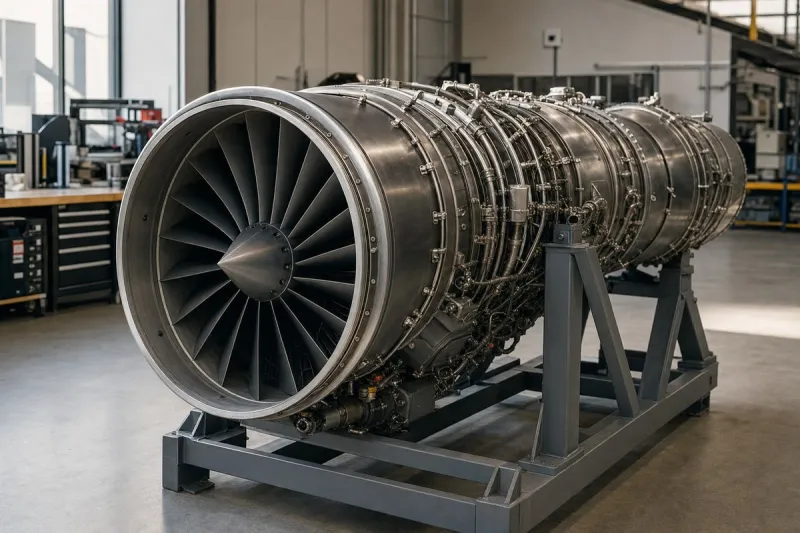
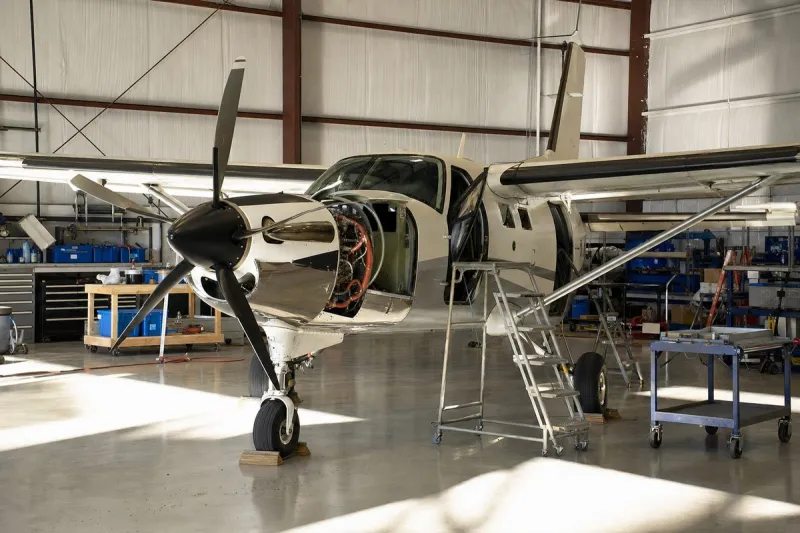
涡轮螺旋桨发动机为 ATR 72 和 Dash 8 等区域客机、King Air 和 Cessna Caravan 等公务及通用飞机、教练机、农业飞机以及军用运输机提供动力。这类飞机可以在短距离、未铺装的跑道上起降,在短程航线上也比喷气式飞机更省油。2025 年 2 月,GE Aerospace 的 Catalyst 成为首款按最新 FAA 标准取得适航证的全新设计涡桨发动机。
报告引用的细分数据如下:1,000 至 2,000 轴马力(SHP)的功率等级在 2026 年占 50.0% 的份额,2,000 SHP 以上的发动机到 2033 年预计以 6.3% 的复合年增长率增长。区域客机在 2026 年占 42.0% 的份额,特种任务飞机预计以 6.4% 的复合年增长率增长。自由涡轮发动机占 87.0% 的份额,预计以 5.8% 的复合年增长率增长。北美在 2026 年占 34.2% 的份额,亚太地区预计以 6.5% 的复合年增长率增长,主要受印度、印度尼西亚和中国区域航线扩张及机队增长的推动。
报告认为,区域互联互通和短途出行是最强的需求驱动力,其次是军用、特种任务和货运需求。2025 年 6 月,Pratt & Whitney Canada 与 ATR 宣布就下一代区域动力系统开展合作。报告指出的制约因素包括供应链紧张和适航审定延误,以及来自支线喷气机和新兴电动飞机的竞争;搭载 GE Aerospace Catalyst 的 Beechcraft Denali 已将投入运营的时间推迟到 2027 年。
行业影响与后续观察
预测的 5.6% 年增速明显高于 2020 至 2025 年约 3.5% 的水平,但那一阶段包含了 2020 年的塌陷和随后的恢复,基数并不平常。报告中增长更快的几块,并不是今天体量最大的几块:2,000 SHP 以上的发动机、特种任务飞机和亚太地区,预测增速都高于目前份额最大的那些细分领域。发动机制造商和售后网络往往会随这种结构变化调整,因为大功率发动机和政府出资的特种任务项目,与区域航空公司的订单走势并不一样。
预测能有多少按期兑现,取决于报告点出的几项制约因素。适航审定延误和供应链紧张在 Beechcraft Denali 上看得很具体:它的 GE Aerospace Catalyst 发动机早已取证,投入运营时间却推迟到了 2027 年。来自支线喷气机和新兴电动飞机的竞争是更长远的压力,冲击的正是涡桨所服务的短程细分市场。
接下来的观察节点是 Denali 在 2027 年投入运营,以及 2025 年 6 月宣布的 Pratt & Whitney Canada 与 ATR 下一代区域动力系统合作会出现什么结果。