IATA能源论坛专家警告:库存偏低,2027年航空煤油价格可能再度飙升
行业影响库存紧张、炼油富余产能稀缺以及与柴油之间的竞争,使各航空公司(尤其是依赖进口的航空公司)再度面临燃油成本飙升的风险,并将传导至运营成本和包机定价。
在中国广州举行的国际航空运输协会(IATA)能源论坛上,与会专家表示,由于库存缩减、炼油富余产能依然有限且地缘政治风险持续存在,2027 年全球航空煤油价格可能再度大幅上涨。Hartree Partners 全球商品风险解决方案负责人 Rob Macleod 表示,近期有理由保持乐观,但如果与中东和俄罗斯相关的供应中断持续存在,市场在 2027 年可能再次面临供应缺口。他说,全球航空煤油库存已降至极低水平,使市场更容易受到供应冲击;例如,美国墨西哥湾沿岸的一场飓风就可能暴露出富余炼油产能不足的问题,并引发新一轮价格飙升。
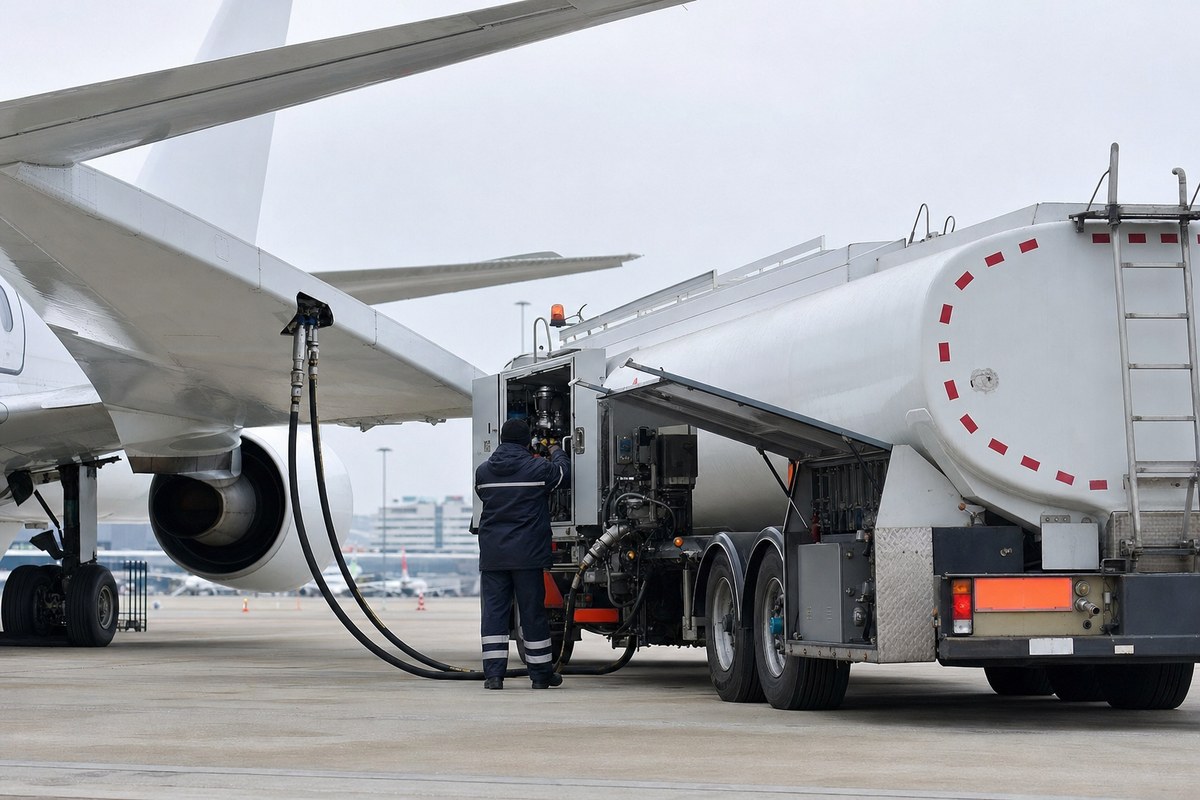
S&P Global Energy CERA 11 月发布的展望显示,由于需求超过供应且炼油企业优先生产柴油,10 月全球航空煤油库存继续下降。全球航空煤油裂解价差(即航空煤油与原油价格之间的差额)9 月平均为每桶 72 美元。分析人士预计,该价差将在 2026 年第四季度升至 74 美元,随后在 2027 年第一季度回落至 51 美元,第二季度回落至 40 美元。S&P Global Energy 预测,2027 年全球航空煤油需求将增加每日 117 万桶,而 2026 年则减少每日 25.5 万桶。
与柴油之间的竞争是一个关键因素,因为两者同属中间馏分油,主要依赖相同的炼油产能。S&P Global Energy 表示,中东出口大幅下降以及俄罗斯长期禁止柴油出口,使柴油供应持续紧张,促使炼油企业以牺牲航空煤油产量和出口为代价提高柴油产量。在亚洲,10 月新加坡航空煤油和煤油相对迪拜原油的裂解价差上涨 10.40 美元,至每桶 66.20 美元,而航空煤油相对柴油的贴水扩大至每桶 8.30 美元。
炼油产能向亚洲和中东转移,使依赖进口的地区更容易受到更长供应航线、运费成本和地缘政治风险的影响。Platts 数据显示,11 月 11 日西北欧 CIF 与新加坡 FOB 航空煤油和煤油货物之间的价差为每桶 30.33 美元,高于前一日的 26.10 美元。运费上涨也给以新加坡基准定价购买燃油的澳大利亚航空公司带来风险。
从长期来看,与会专家表示,电气化可能减少汽油需求并导致部分炼油厂关闭,而航空煤油以及用于货运、采矿和农业的柴油需求可能保持更强韧性。整体炼油产能的下降可能加剧对原料和产能的争夺。与会专家表示,维持欧洲炼油厂运转、实现供应商多元化以及保留富余产能,有助于降低供应中断风险。