Skyway Aviation前三季度营收增长8.2%至342.6亿奈拉,地面代理业务扩张
行业影响地勤业务的增速跑在成本控制前面,说明依靠业务量取胜的机场服务利润依然微薄,重资产投入必须先行垫付,收入才能逐步转化为利润。
事件详述
Skyway Aviation 公布,截至 2026 年 9 月 30 日的九个月营收为 342.6 亿奈拉,上年同期为 316.8 亿奈拉,增加 25.8 亿奈拉,增幅 8.2%。公司将增长归因于航空地勤业务的扩张,以及业务活动增加的带动。相关数据来自提交给尼日利亚交易所(Nigerian Exchange Limited)的未经审计财务报表。
直接成本由 140.4 亿奈拉升至 163.7 亿奈拉,增长 16.54%,因此毛利仅增长 1.48%,由 176.3 亿奈拉升至 178.9 亿奈拉。其他营业收入由 3.0438 亿奈拉升至 5.1596 亿奈拉,财务收入由 8125 万奈拉升至 2.6458 亿奈拉,财务费用由 2.1998 亿奈拉升至 5.0073 亿奈拉。
单看 2026 年第三季度,营收为 112.3 亿奈拉,较上年同期的 106.1 亿奈拉增长 5.83%。直接成本由 74.5 亿奈拉降至 56.3 亿奈拉,毛利因此由 31.6 亿奈拉升至 56.0 亿奈拉。管理费用为 34.0 亿奈拉,上年同期为 27.6 亿奈拉;其他营业收入为 1.6699 亿奈拉,上年同期为 8706 万奈拉;财务收入为 1.3057 亿奈拉,上年同期为 1531 万奈拉;财务费用为 1.6962 亿奈拉,上年同期为 8710 万奈拉。
资产负债与现金流
截至 2026 年 9 月 30 日,总资产达 877.9 亿奈拉,2025 年末为 826.9 亿奈拉,2025 年 9 月为 530.2 亿奈拉,同比增长约 65.6%。非流动资产为 640.1 亿奈拉,上年同期为 274.5 亿奈拉,其中物业、厂房及设备为 572.5 亿奈拉,上年同期为 218.8 亿奈拉。流动资产为 237.8 亿奈拉,上年同期为 255.8 亿奈拉:应收账款及其他应收款由 193.9 亿奈拉降至 160.7 亿奈拉,存货由 18.2 亿奈拉升至 22.2 亿奈拉,现金及现金等价物为 55.0 亿奈拉,上年同期为 43.7 亿奈拉。
股东权益由 2025 年 9 月的 369.8 亿奈拉、2025 年末的 622.1 亿奈拉升至 653.7 亿奈拉,其中留存收益 234.6 亿奈拉、重估储备 330 亿奈拉,股本 6.7679 亿奈拉,股本溢价 47.8 亿奈拉。长期借款由 22.8 亿奈拉增至 25.7 亿奈拉,短期借款由 6.994 亿奈拉增至 14.0 亿奈拉。流动负债合计 142.6 亿奈拉,上年同期为 98.2 亿奈拉;非流动负债 81.7 亿奈拉,上年同期为 62.2 亿奈拉。
经营活动产生的现金流净额增长 43%,由 96.1 亿奈拉升至 137.4 亿奈拉,经营所得现金为 154.7 亿奈拉,上年同期为 112.0 亿奈拉。投资活动现金净流出由 77.0 亿奈拉增至 116.3 亿奈拉,主要是购置物业、厂房及设备支出 116.0 亿奈拉,上年同期为 76.5 亿奈拉。融资活动产生净流出 15.0 亿奈拉,上年同期为 5.7048 亿奈拉,其中包括股息支付 16.2 亿奈拉(上年同期为 8.1215 亿奈拉)、新增贷款 10 亿奈拉和偿还借款 8.7754 亿奈拉。现金及现金等价物增加 6.1141 亿奈拉,至 55.0 亿奈拉。
行业影响与后续观察
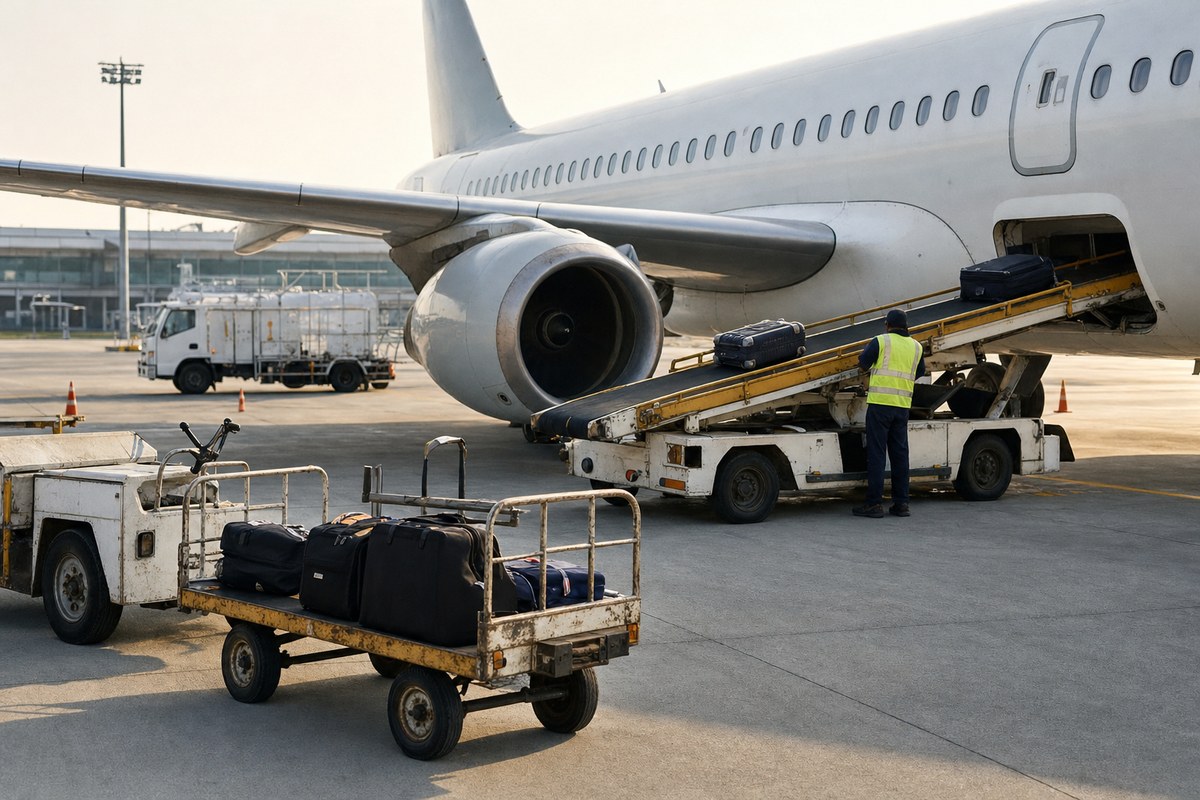
地勤是靠业务量取胜的生意:收入随飞机起降量和所服务航空公司、运营方的活跃度而变,人工、设备和燃油相关投入则计入直接成本。直接成本的增速约为收入的两倍,正如这九个月所示,新增营收的大部分在到达毛利之前就被消化了。第三季度则相反,直接成本下降、毛利上升,所以九个月的整体表现是两个截然不同的阶段叠加而成。
资产负债表显示了资金的去向。一年之内,物业、厂房及设备增加了一倍多,期内投资现金流中有 116.0 亿奈拉用于购置物业、厂房及设备。对地勤企业而言,产能属于重资产,必须赶在客流之前到位,所以这笔支出的回报会落在以后的期间,而不是投入当期。
接下来的财报才是检验:第三季度直接成本的下降能否持续,以及资产规模扩大之后,营收增长能否以更接近自身的速度转化为毛利。