MOSAIC法规尚未扭转通用航空高端化趋势,活塞机买家成本持续攀升
行业影响制造商追逐高端买家这一各自理性的决策,正共同挤压历史上培育飞行员与机主群体的入门级活塞机市场。
事件详述
美国联邦航空局(FAA)「特殊适航认证现代化」(MOSAIC)规则第一阶段于 2025 年 10 月 22 日生效九个月后,该法规原本意在实现的可负担性成果并未在交付数据中体现。第二阶段将根据 14 CFR Part 22 引入新的制造商认证途径,将于 7 月 24 日生效,但制造商仍在继续转向高端产品。
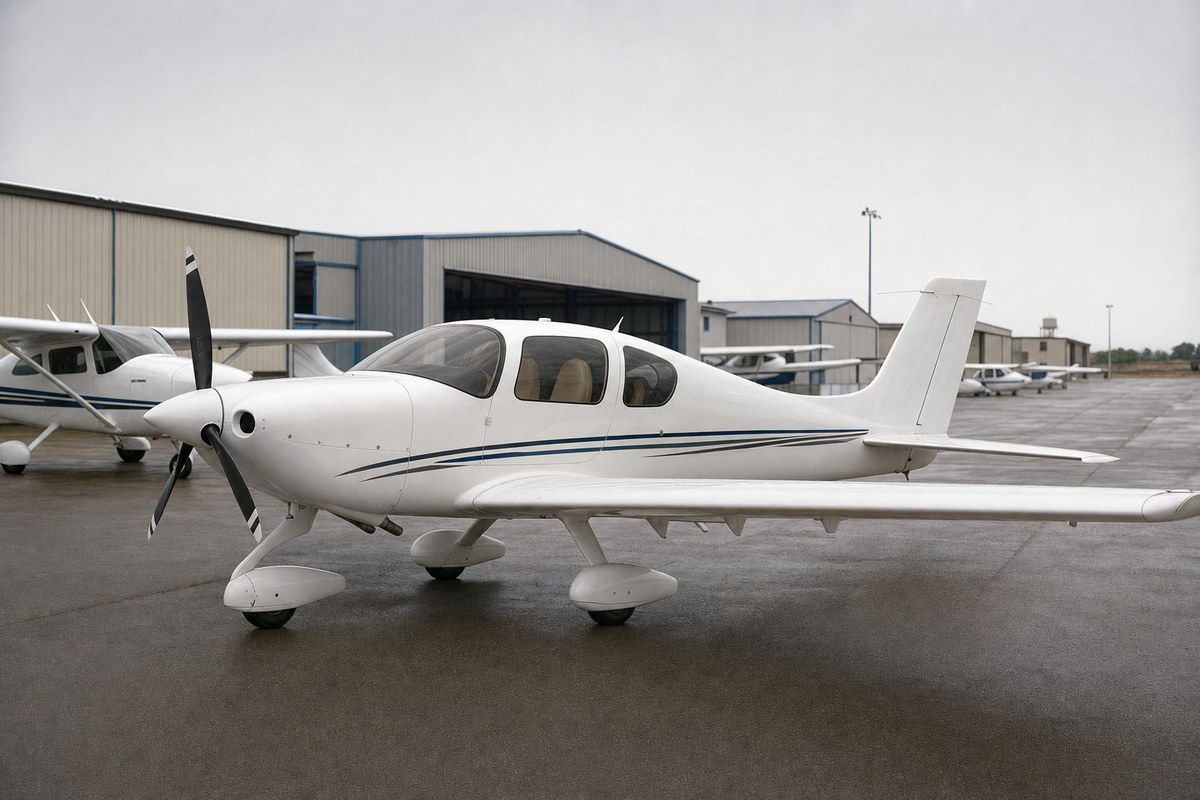
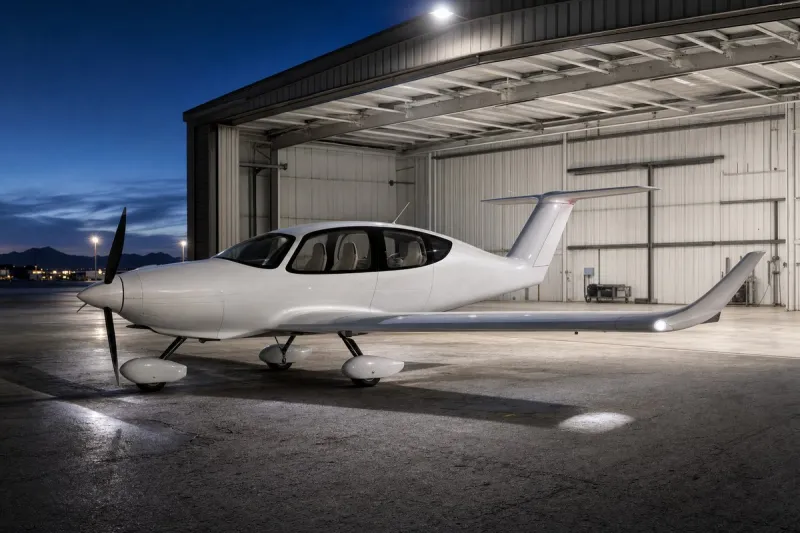
GAMA 第二季度数据显示,活塞机型细分市场在 2026 年上半年交付了 786 架飞机,交付量有所增长,但价格水平仍在持续偏离中位数买家的承受范围。目前仍在生产的最基础教练机或私人用机——新款 Cessna 172,售价在 45 万至 50 万美元之间,而一架使用了两三年、性能尚可的二手飞机只需 20 万至 26 万美元。全新 Cirrus SR22 售价约为 125 万至 130 万美元。Textron 在此期间停产了旗下两款最实惠的活塞机型。Tecnam 全新、配置齐全的 P2010-TDI Gran Lusso 在计入选装件、航电设备及进口和整备费用后,开票价为 80.8 万美元;在 2026 年奥什科什航展上,该公司还发布了 Rivale——一款采用 300 马力大陆牌柴油 V6 发动机的全新单发飞机,定价高于这一水平。
Bristell、Sling 和 Van's 被认为是这一趋势的例外。Bristell 符合 MOSAIC 标准的 B23 定价区间为 17 万至 29.5 万美元,Sling 和 Van's 也持续瞄准注重预算的运动飞行员及 BasicMed 买家群体。另外,Pilatus PC-24 飞机相较两年前的原始购买价格已升值约 150 万至 200 万美元。
目前,达到担任教员或副驾驶所需执照要求的飞行培训成本约为 12.4 万美元。咨询公司 Oliver Wyman 估计 2026 年美国飞行员缺口约为 24,000 人,但美国航线飞行员协会(ALPA)对这一数字提出异议,认为这一现象源于支线航空公司薪资偏低、培训成本高昂以及 1,500 小时 ATP 规则,而非真正的人员短缺。
行业影响与后续观察
活塞机市场交付量增长的同时价格却在上涨,这说明仅凭交付数字无法反映可负担性的真实变化;一个细分市场可以在交付量上增长,覆盖面却在收窄——原本会从最低门槛入门的买家,如今却越来越难以负担。制造商停产入门级机型,同时增加售价超过 80 万美元的高配版及全新机型,这些决策从单个制造商角度看都合乎逻辑,因为利润集中在有能力支付更高价格的买家身上,但整体效果是新机主、进而是新飞行员的入口正在收窄。
这与疫情期间及疫情后汽车和船艇零售业发生的情况如出一辙——制造商追逐高利润配置车型,最便宜的型号则彻底从产品线中消失。在通用航空领域,这一机制的作用不仅体现在飞机价格上,培训经济性同样是关键因素:约 12.4 万美元的教员或副驾驶执照获取路径,叠加六位数的飞机价格,使得进入飞行职业的门槛远高于单看交付数字所能反映的水平。
7 月 24 日起根据 Part 22 实施的第二阶段认证将如何发展,值得持续关注,因为新的制造商途径原则上可以为更轻、更便宜的机型降低门槛,即便现有厂商正在向高端市场迁移。Bristell、Sling 和 Van's 是否仍是特例,或是否会有更多制造商利用 MOSAIC 扩大后的分类重新进入预算级市场,将决定当前的价格走势是维持不变,还是回摆向中位数买家。