Aviation Week 2027年预测:公务航空涡轮机队将从2027年的36,643架增至2036年的41,136架
行业影响机队年均仅增长 1.3%,MRO 需求却增长 3.2%,说明运营方和服务商真正要争夺的约束是维修与改装能力,而不是飞机供给。
事件详述
Aviation Week 发布了《2027 年公务航空机队与 MRO 预测》,对公务航空和 MRO 行业做出未来十年展望。该预测基于 Aviation Week 内部预测团队的独立测算,以及 Aviation Week Intelligence Network(AWIN)的数据。
预测显示,全球涡轮动力公务机机队 2027 年为 36,643 架,到 2036 年将增至 41,136 架,增幅 12%,年均复合增长率 1.3%。喷气机板块涨幅最大:涡轮喷气机整体机队的年均复合增长率为 1.6%,超中型、超远程和超轻型喷气机几个细分类别的年均复合增长率最高可达 5%。公务涡桨机增长较慢,不过单发涡桨机型正以 3.9% 的年均复合增长率取代多发机型。
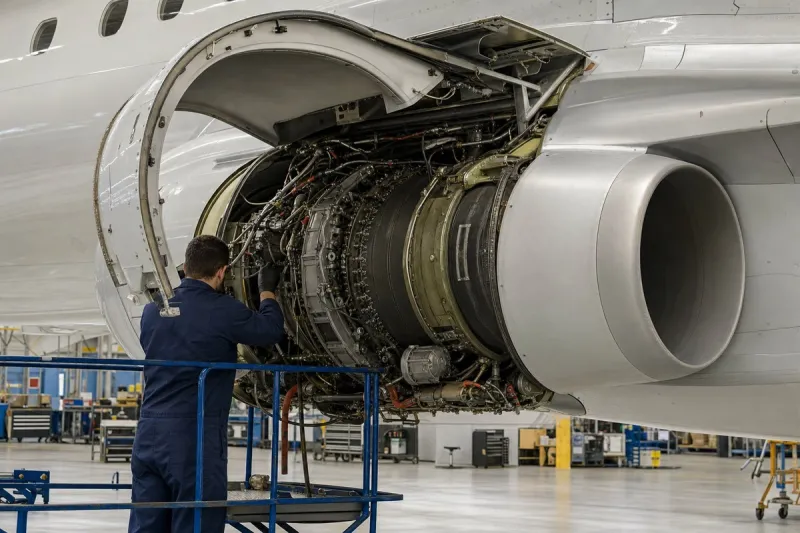
公务机 MRO 后市场预计将以 3.2% 的年均复合增长率增长,总需求达到 1,730 亿美元。其中改装需求占 32%,年均复合增长率为 2.5%;发动机维修占需求的 28%,在 MRO 需求中的份额正在上升。
未来十年,新公务机交付按零售价计算预计达 3,040 亿美元。Textron 旗下产品线(Cessna 和 Beechcraft)的交付架数预计将远超 Gulfstream 和 Bombardier,略高于 3,000 架;而 Gulfstream 的交付价值预计将同时超过 Textron 和 Bombardier。2028 至 2035 年间,喷气机与涡桨机合计年交付量将达到 1,200 架。十年间,公务喷气机交付超过 9,600 架,涡桨机约 2,600 架。
Brian Kough(Senior Director, Forecasts & Aerospace Insights)表示,传统产品线中的新机型入场让新机市场保持强劲,未被满足的需求推高了 OEM 的订单积压,并外溢到二手市场。他说,分售运营方是增长最快的细分板块,近期新机交付预计将增加数百架,而退役保持低位,交付与退役之比将接近 2:1。他还提到,MRO 成本、服务商可用性和供应链问题仍是隐忧,产能「迫切需要」扩充。
行业影响与后续观察
机队年增 1.3%,MRO 需求年增 3.2%,意味着在役的每架飞机随着时间推移要承担更多维修开支。发动机维修在需求中的占比上升,指向同一个方向:现有机队的使用强度在加大,能承接发动机大修和改装项目的维修厂,处在后市场的中心位置。
交付与退役之间的差距也是同样的道理。退役保持低位、交付不断增加,老飞机便与新飞机一同留在役内,二手需求因此保持坚挺,维修工作量也被拉长,而不是缩减。Kough 说产能「迫切需要」,这正是预测本身指出的约束,对服务商和需要安排停场时间的运营方都适用。
板块结构的变化同样决定压力落在哪里。分售运营方是增长最快的板块,需求便集中到飞行强度高、又要求周转时间可预期的机队上。单发涡桨机以 3.9% 的年均复合增长率取代多发机型,也在改变发动机和机体的保障结构。下一个节点是年度预测更新,届时可以看到接近 2:1 的交付与退役之比能否维持。