Flyte Aviation 2026年第三季度营收创纪录达183.8万美元,环比增长145%
行业影响依靠自有飞机扩张的小型 Part 135 运营方可以快速成长,但现金薄弱,又依赖出租方提供的飞机,业绩因此取决于交付时间和融资安排。
事件详述
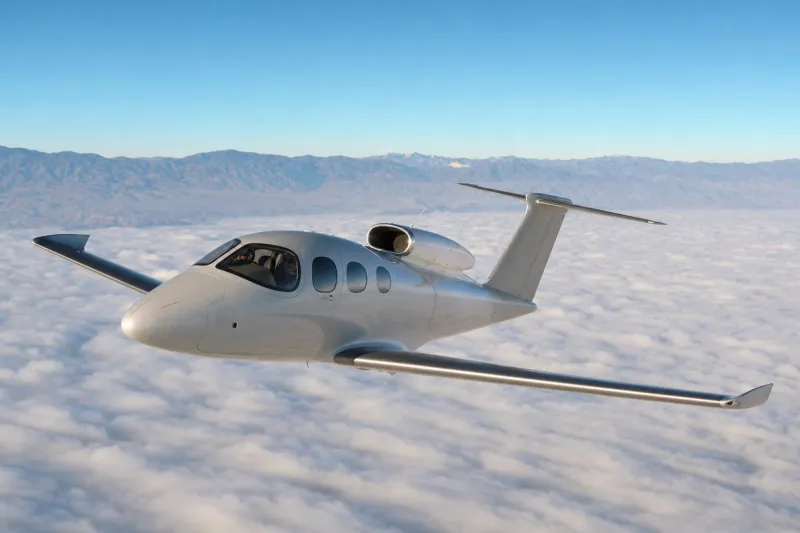
Cirrus Vision Jet 运营方 Flyte Aviation, Inc.(NYSE American: VJET)公布,截至 2026 年 9 月 30 日的季度营收达 183.8 万美元,创下纪录,环比增长 145%。总飞行小时数环比增长 129%,原因是需求上升,机队也新增了两架飞机。超过 99% 的客户航班由公司自有机队执飞,没有使用第三方包机,每个航段的平均飞行时间为 52 分钟。
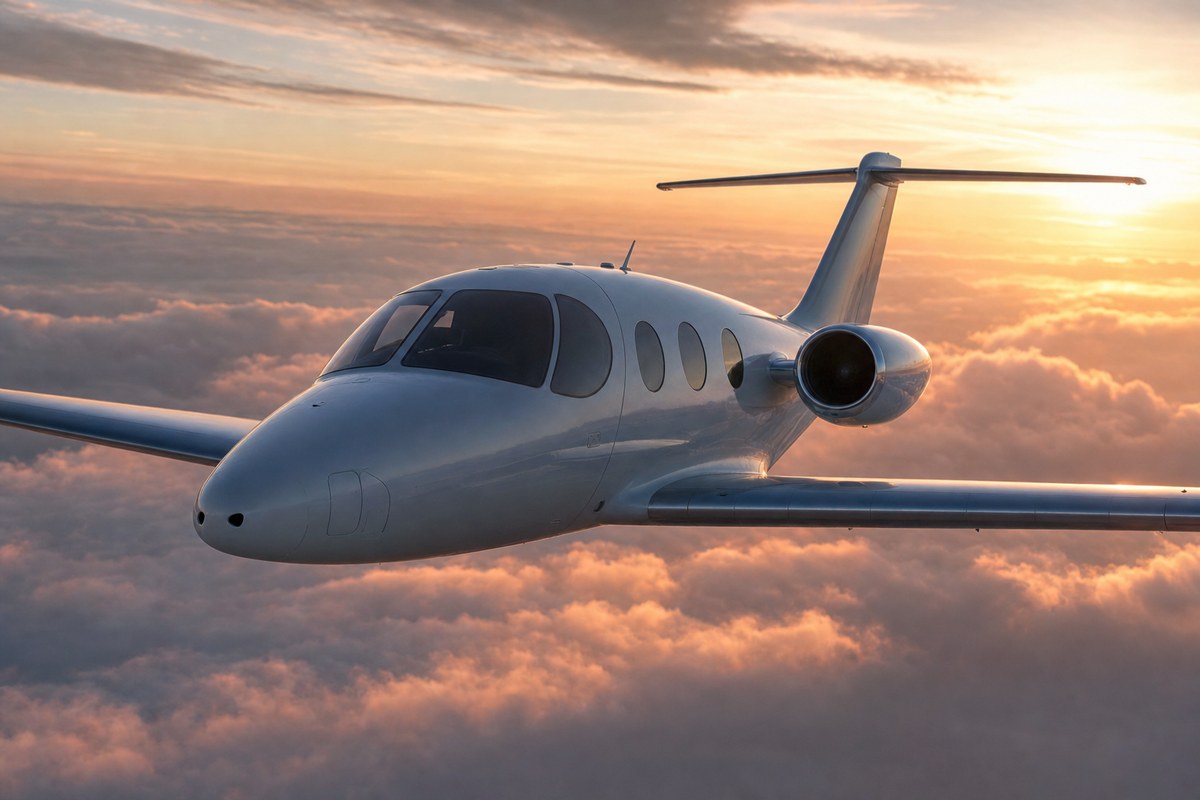
第三季度,Flyte 净亏损 1510 万美元,其中包含对待售 MedTech 资产计提的 1330 万美元非现金减值。持续经营业务的亏损为 190 万美元。截至 2026 年 9 月 30 日,现金及现金等价物为 240 万美元,详细业绩已通过 10-Q 表格提交给 SEC。Flyte 通过其持有 FAA 认证的 Part 135 子公司 Ponderosa Air, LLC 开展运营。
机队还将再增加三架飞机。这三架飞机均已通过出租方的购前检查,预计将在 12 月季度加入机队并开始收入航班。公司正在招聘并培训合格的新飞行员,以配备新增的飞机,并预计在 2027 年上半年及之后继续增加飞机。
加拿大业务与 MedTech 出售
10 月,Flyte 取得了外国航空运营人合格证和运输许可,加拿大运价表也已备案并获接受,随后执飞了首批加拿大航班。公司现有的服务市场已包括巴哈马和加勒比地区。
2026 年 9 月,公司把原有的 MedTech 业务划为待售,并将其业绩列为终止经营业务。MedTech 营收环比增长 4%,同比增长 24%,达 28 万美元。2026 年 11 月 1 日,Flyte 就出售该业务签署了一份无约束力的意向书。交易能否完成,仍取决于尽职调查、正式协议、审批、第三方同意及其他交割条件,也不能保证交易一定完成。
行业影响与后续观察
Flyte 这一季度说明了单一机型的小型公务机运营方是怎样成长的:新飞机交付,飞行小时随之增加,而起点很低,营收增速便远高于原有基数。超过 99% 的客户航段由自有机队执飞,意味着营收与公司自己掌控的飞机和飞行员挂钩,增长快慢也就取决于出租方提供的飞机多快通过检查、机组多快取得资格。
持续经营业务亏损 190 万美元,净亏损却达 1510 万美元,差额主要来自非现金的 MedTech 减值,这把飞行业务和正在退出的旧业务区分开来。相比之下,240 万美元的现金对一支本季度要增加三架飞机、2027 年上半年还要继续扩充的机队来说,缓冲很有限。
接下来的节点有两个:三架飞机能否在 12 月季度开始收入航班,以及无约束力的 MedTech 意向书能否转为正式协议。既然证书和运价表已就位,加拿大航班能否持续执飞,将说明这项跨境业务除巴哈马和加勒比之外是否带来了新增运量。