Sky Harbour第三季度营收同比增长45%,进军第三方建造业务并上调全年营收运行率指引
行业影响自有钢结构制造能力的机库开发商可以把闲置的工厂产能变现,并锁定固定利率融资,因此园区的盈利越来越取决于建造能力和租约递增条款,而不只是租赁需求。
事件详述
Sky Harbour(纽约证券交易所代码:SKYH)在 2026 年 11 月 10 日的财报电话会上公布,第三季度营收同比增长 45%,同时继续在其机场机库园区扩大施工。公司以 3800 万美元的初始合同进入第三方建筑业务,管理层还把全年营收年化预期上调至 4400 万至 4800 万美元。
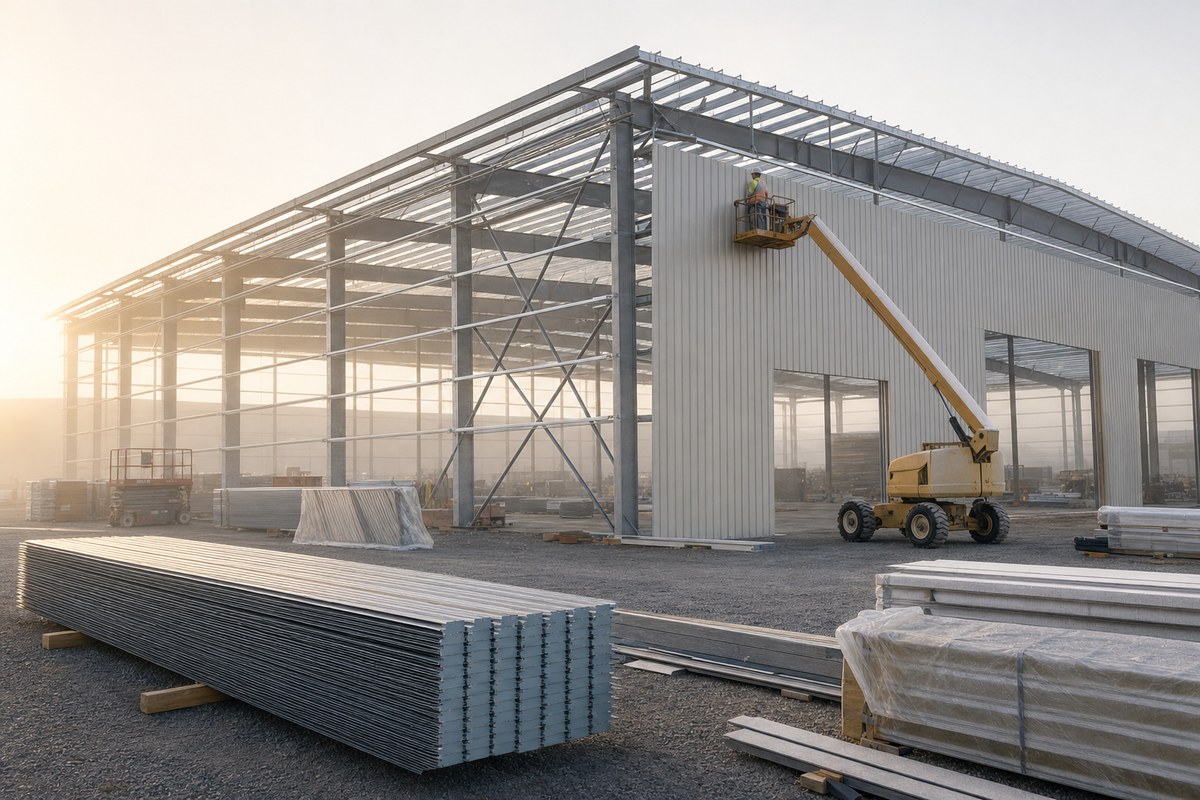
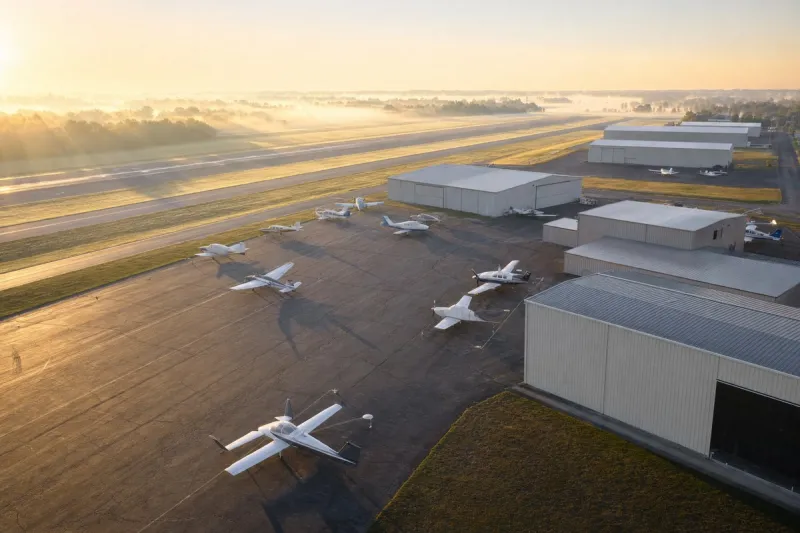
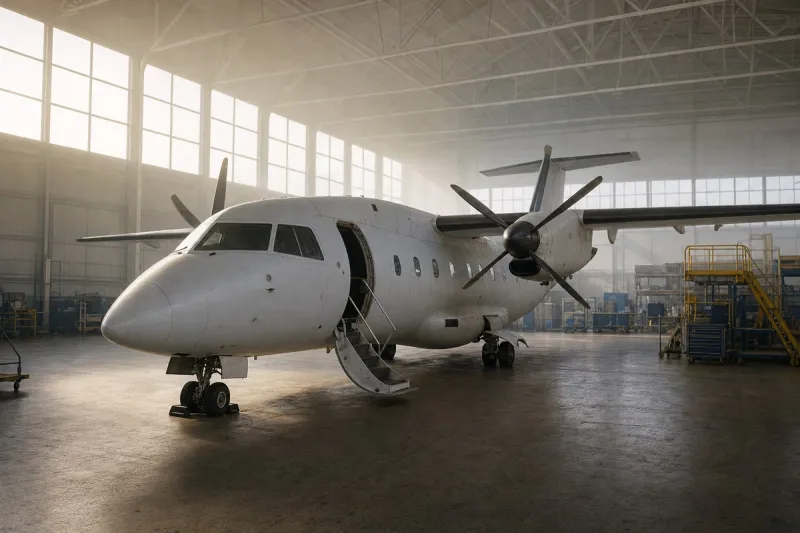
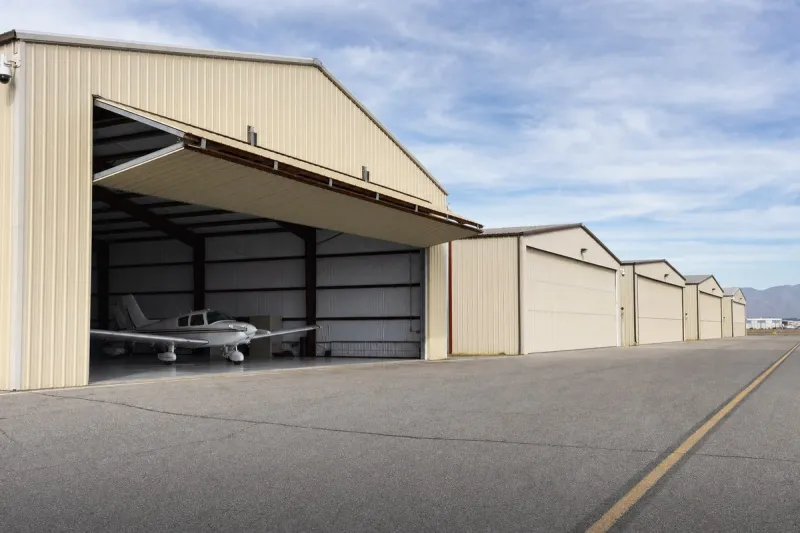
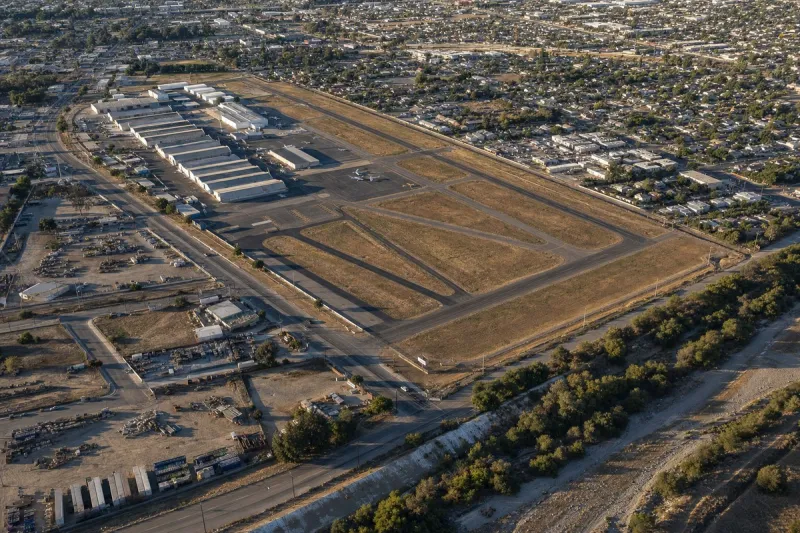
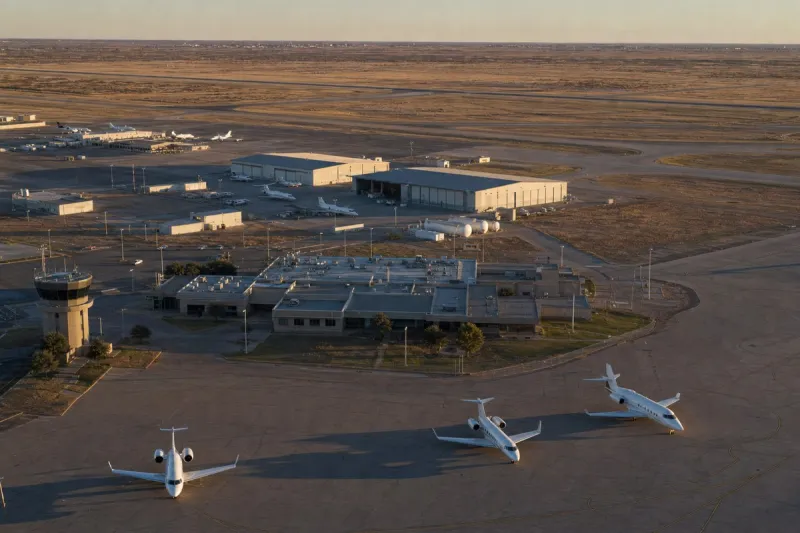
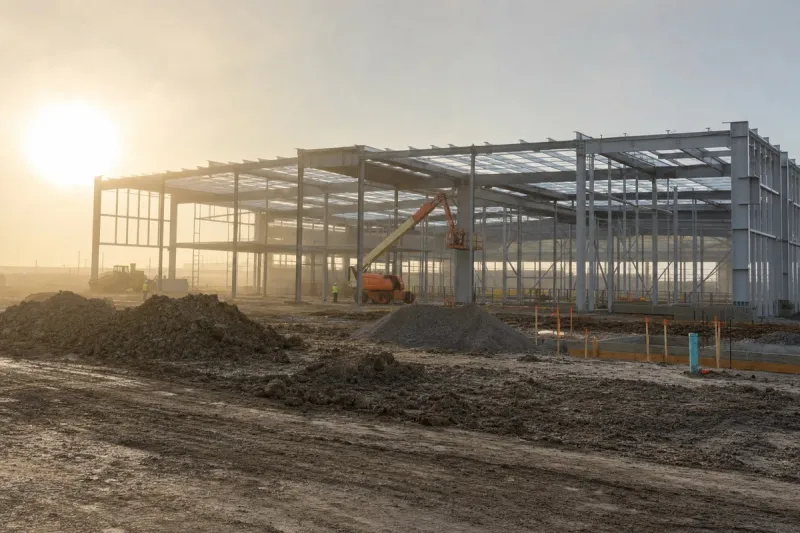
Sky Harbour 正利用自家钢结构加工厂的富余产能,向外部合作方提供预制金属建筑的制造和总承包服务。公司仍在大举投入,建设专门的基地型机库园区,待新设施进入稳定运营后获取租金收入。土地获取和租赁资源集中投向一线核心机场,那里每可用平方英尺的收入起步价为 50 美元,管理层表示,至少未来一两年内仍将聚焦一线园区。
在融资方面,首席财务官 Francisco X. Gonzalez 表示,2061 年到期的债券在 30 年的期限内利率固定为 4.18%,JPMorgan 授信额度已做了四年期互换,实际利率为 4.73%,尚未提取的部分也包括在内。管理层称,现有债务和资本额度已通过长期固定利率和互换完成对冲。
首席执行官兼董事长 Tal Keinan 表示,租约每年按 CPI 递增,下限为 4%;租约到期后,同样面积的空间再出租时平均涨价 20%。2027 年填满 826,000 平方英尺的机库空间,仍是租赁团队最主要的运营难关。管理层接受近期运营费用上升,以换取长期的园区规模,并预计新增收入将带来毛利润增长和 EBITDA 利润率提升,运营成本只会小幅增加。
行业影响与后续观察
Sky Harbour 这一步说明,自带钢结构加工能力的机库开发商可以把成本中心变成收入来源。向外部合作方出售预制金属建筑并承接总承包,能把固定的工厂成本摊到更大的业务量上;与此同时,主营业务继续建设园区,租金要等每个设施进入稳定运营后才会到账。这种时间差正是该模式的结构性特征:先花钱,后收租。
融资和租约条款也解释了管理层为何愿意承担较高的近期运营费用。债务以固定利率锁定数年乃至数十年,再加上下限为 4% 的 CPI 挂钩递增条款和平均 20% 的再出租涨幅,每个进入稳定期的园区的现金流基本可以预见。在这一细分领域,一线机场优质机库空间的需求和资金成本,比逐月起伏的飞行活动更重要。
最明确的待验证事项,是租赁团队计划在 2027 年填满的 826,000 平方英尺机库空间。这些空间能否被消化,第三方建筑业务能否在 3800 万美元的初始合同之外继续增长,将显示营收年化预期中租金与施工各占多大比重。