eVTOL行业:商业载客服务已成现实,但大规模自主飞行仍需数年
行业影响美国联邦航空局(FAA)保守的近期预测与制造商的产能雄心之间的差距,预示着载人 eVTOL 商业化将在本十年内实现,而自主飞行则可能要延迟到 2030 年代初中期。
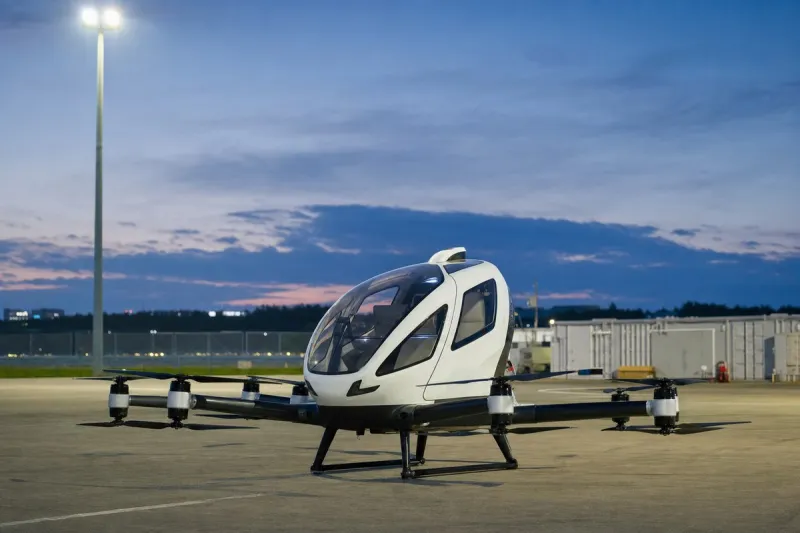
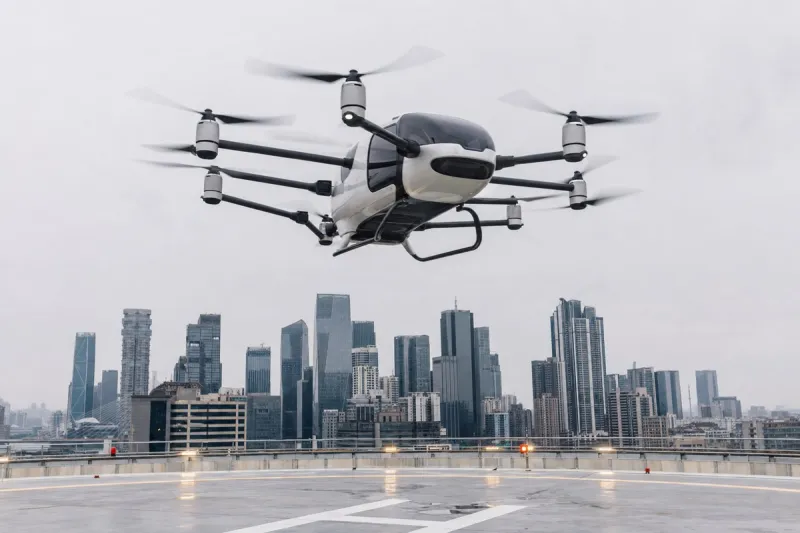
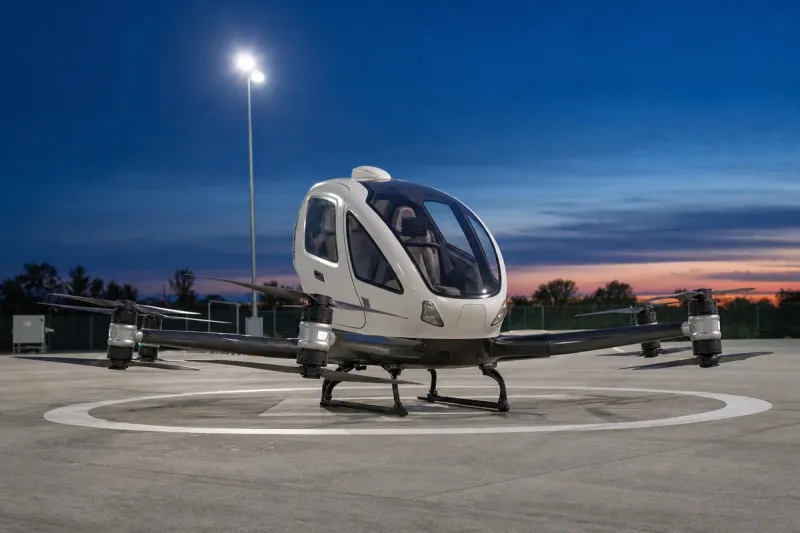
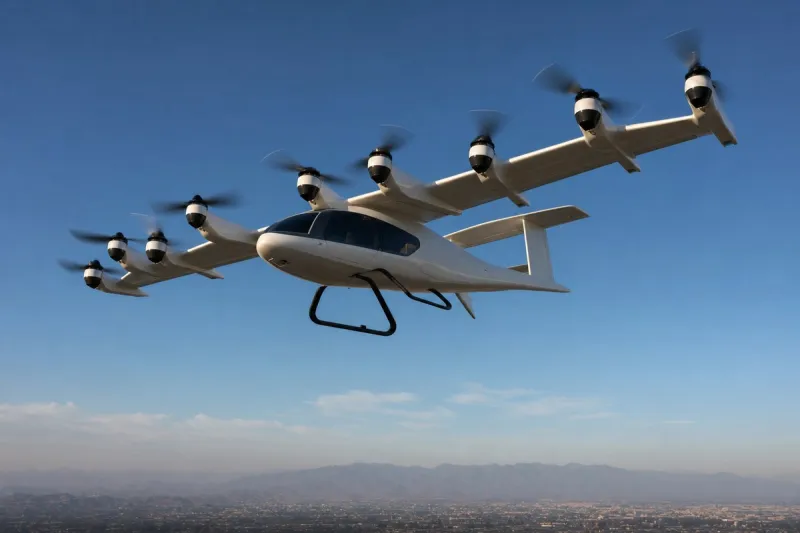
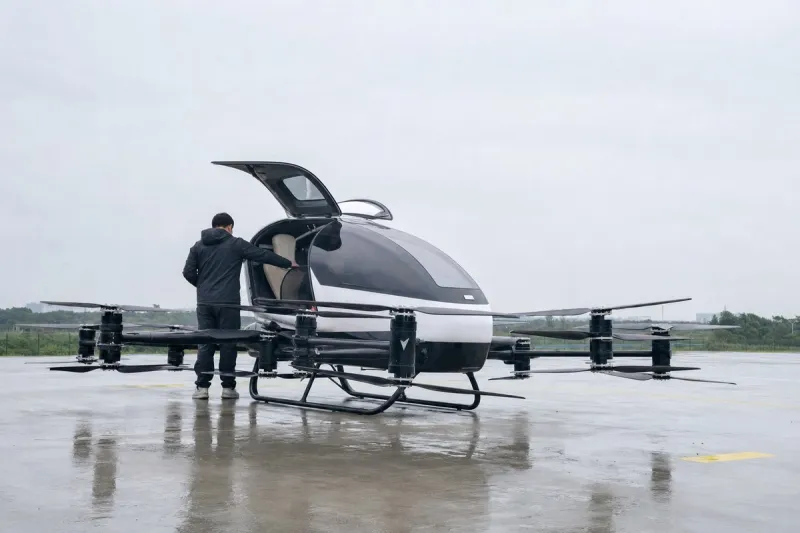
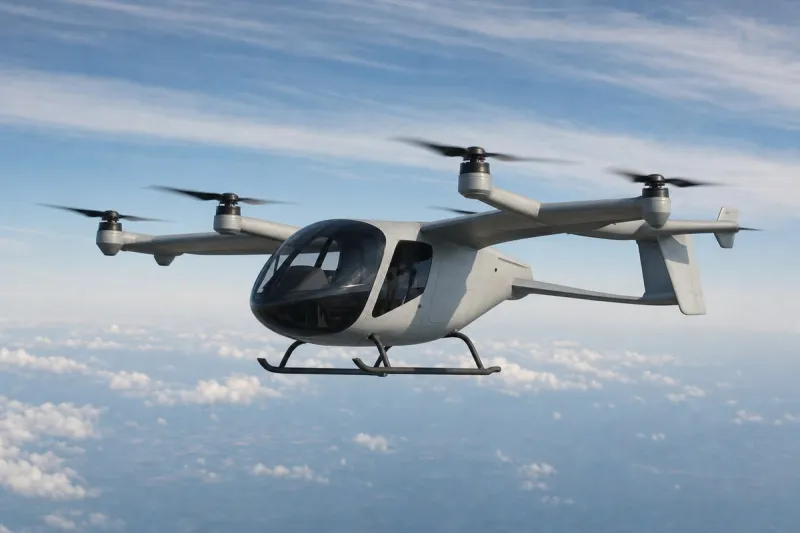
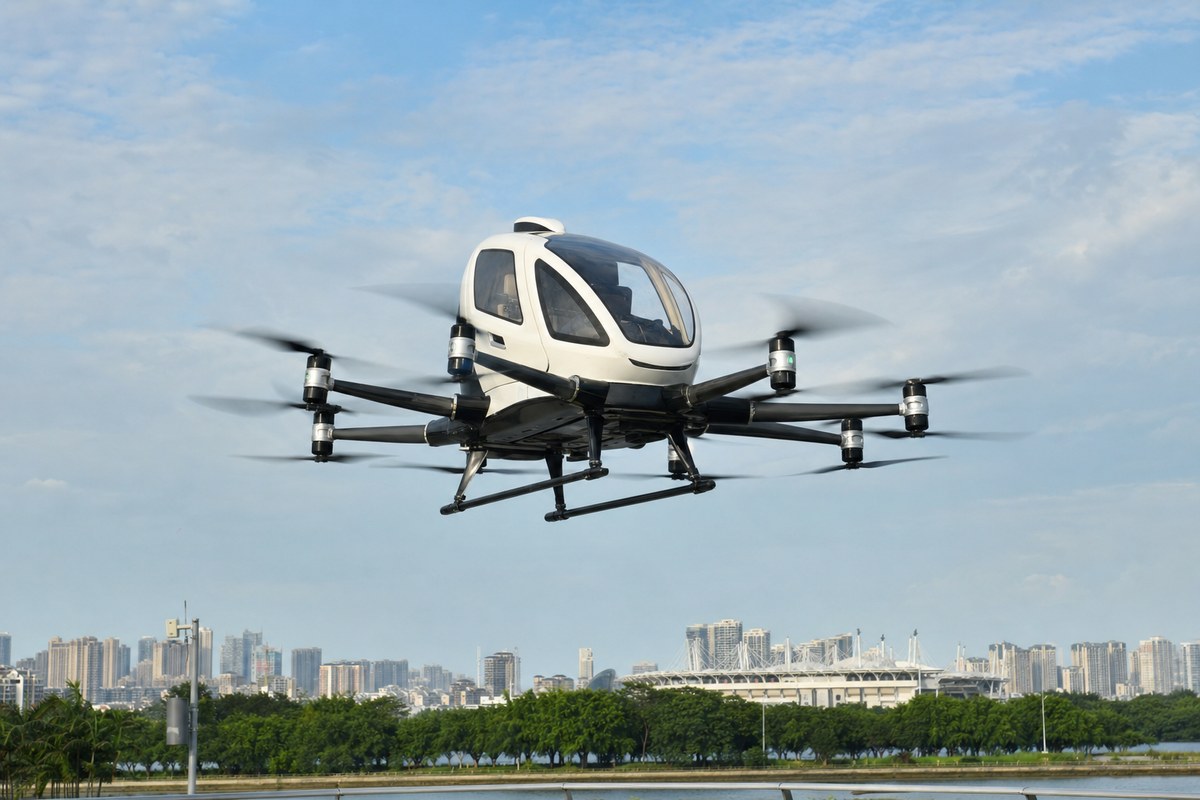
中国的 EHang(亿航)于2025 年 3 月获得全球首个无人驾驶载人航空器运营人合格证,其 EH216-S 此后已在广州和合肥的旅游航线上搭载持票乘客,累计完成数万次演示飞行。泰国已授权 EHang(亿航)搭载真实乘客,其中包括该国民航局局长本人,在一项旨在实现全面商业批准的监管沙盒下进行监督运营,而迪拜和阿布扎比则将自己定位为海湾地区的下一个启动市场。
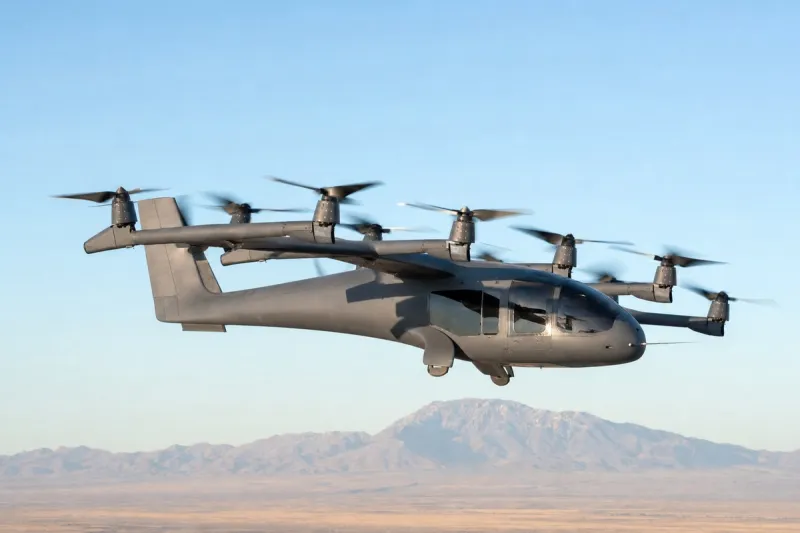
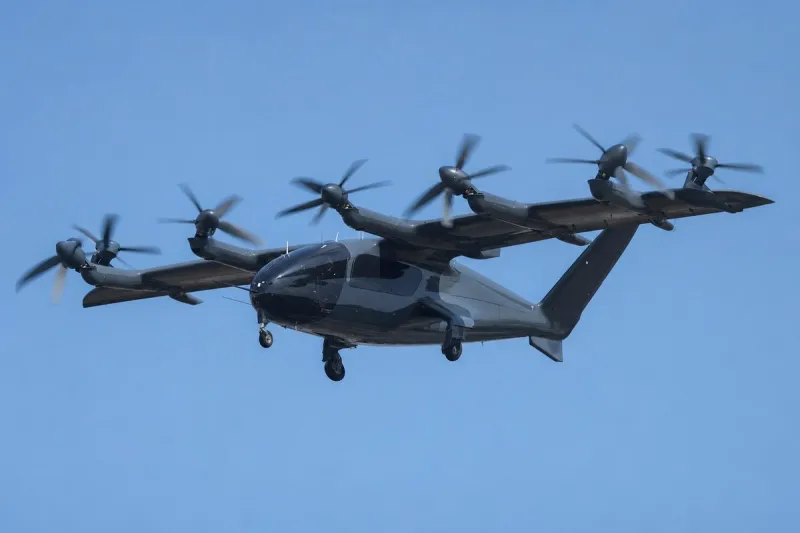
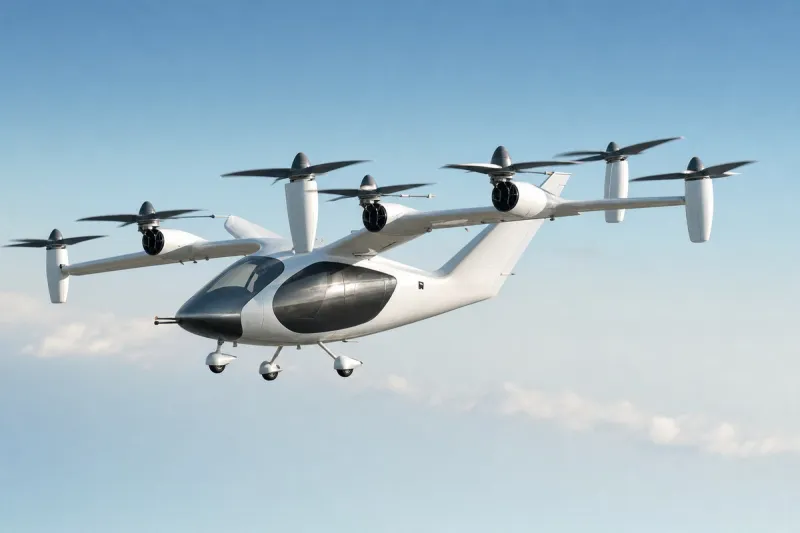
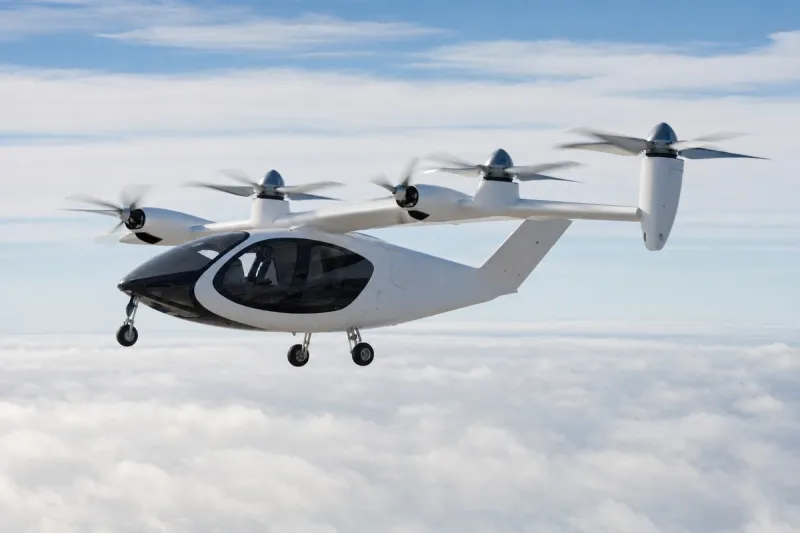
在美国,美国联邦航空局(FAA)于 2024 年底最终确定了专门针对 eVTOL 的 Part 194 认证规则,并于 2026 年 3 月启动了涵盖 26 个州、8 个项目的 eVTOL 整合试点计划。Joby Aviation 在德克萨斯州的飞行计划于本月开始,标志着美国首次商业 eVTOL 运营,不过除中国外,几乎所有正在运营或即将启动的项目均为有人驾驶而非自主驾驶。美国联邦航空局(FAA)最新的航空航天预测显示,商业服务首年仅有 7 架飞行器执飞,合计 24,600 架次,到 2028 年将增长至多达 80 架 eVTOL,年服务量约 335,000 架次,这一数字远低于制造商自身的目标,例如 Archer Aviation 仅在 2028 年一年就计划制造 650 架飞行器。
Joby Aviation 获得丰田约 10 亿美元的支持,目前处于美国联邦航空局(FAA)五阶段型号认证的第四阶段,而 Archer Aviation 则由 Stellantis 支持,并与 United Airlines 建立了航线合作关系,订单总额超过 60 亿美元,是首家获得美国联邦航空局(FAA)全面接受其合规方式文件的公司。2026 年 8 月,波音同意将其自主 eVTOL 部门 Wisk Aero 连同 Insitu 和 SkyGrid 并入 Archer,这是一项全股票交易,使波音获得 Archer 约 20% 的股份。
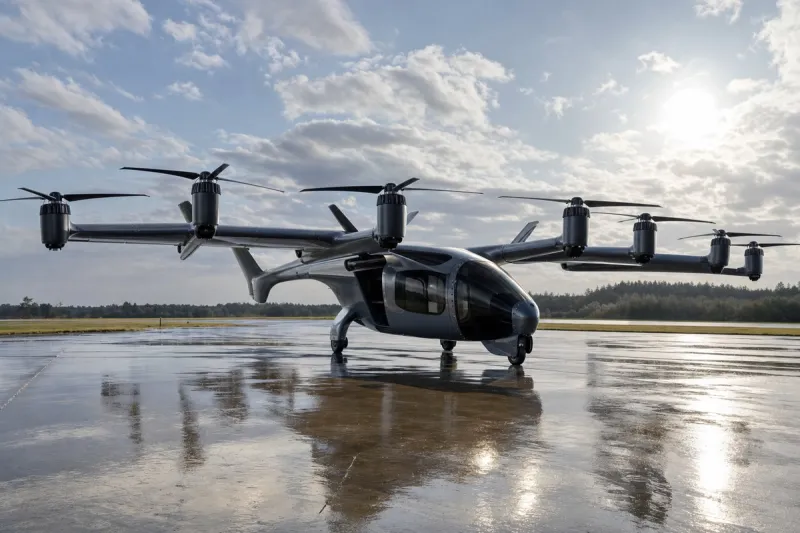
EHang(亿航)仍是唯一在中国民用航空局(CAAC)体系下完成无人驾驶载人飞行全套认证的公司。Beta Technologies 于 2025 年 11 月完成了约 10 亿美元的 IPO,估值约 70 亿美元,而由 Embraer 支持的 Eve Air Mobility 以及 2025 年在中国飞出全球首条城际 eVTOL 航线的 AutoFlight 也均取得进展,此外以色列公司 AIR 也交付了一款量产货运 eVTOL。剩余的障碍包括电池能量密度、针对自主运营更严格的认证路径、缺乏面向低空城市空域的规模化数字空中交通系统,以及垂直起降场建设与并网接入的需求,这些都表明有人驾驶服务将在本十年下半段持续扩展,而真正的自主运营要到 2030 年代初中期才能实现。