McKinsey报告:公务机机队老化或引发新一轮运力短缺,交付量仍低于2008年峰值
行业影响机队增长靠推迟退役拉动,新机产出并没有跟上,供给因此依赖正在进入大修的飞机,可见该细分市场的运力紧张具有结构性。
事件详述
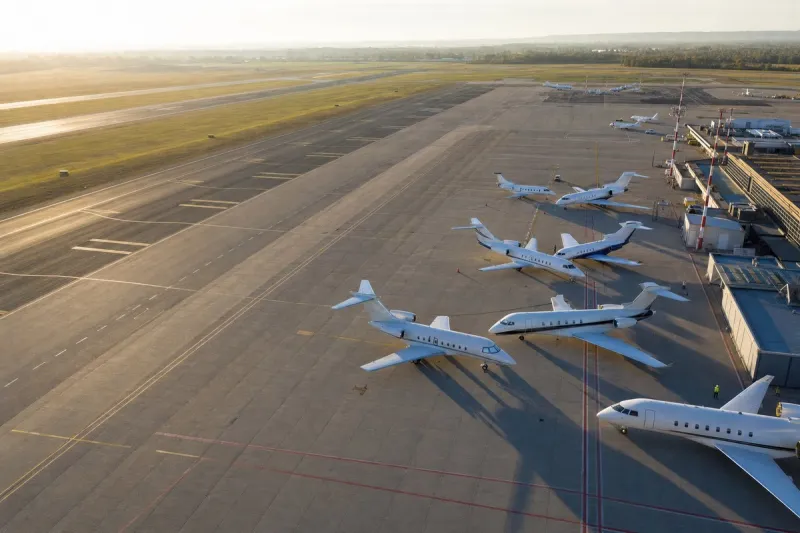
麦肯锡警告称,随着老旧私人飞机临近重大维修节点或退役,而新机产量有限使替换难以推进,全球公务航空业可能再次面临运力短缺。报告指出,自新冠疫情以来市场需求持续增长,供应受限和维修需求上升可能进一步压缩可用运力。
2025 年制造商共交付 842 架公务机,约为 2008 年峰值 1,290 架的 65%。去年全球机队净增 730 架,主要原因是退役飞机减少,产量并没有显著提高。退役数量从 2019 年的约 300 架降至 2025 年的约 110 架,同期交付量从约 810 架升至约 840 架。麦肯锡表示,老旧飞机重新投入运营,帮助运营方应对了疫情后的需求激增,但其中许多飞机可能很快迎来重大维修节点并被退役。
行业活动仍在扩张。2019 至 2025 年间,全球公务机起降架次年均增长 4.9%,去年达到创纪录的 390 万架次,2025 年单机平均飞行小时数比 2019 年多约 19%。机库和停放空间、维修能力以及熟练人员有限,也在加大压力。据报告引述,NetJets Aviation 总裁 Patrick Gallagher 表示,基础设施是公司面临的最大挑战。
麦肯锡称,这些制约使直接拥有飞机更加困难,客户转向分时所有权、包机和喷气卡。分时所有权机队的飞机数量从 2019 年的 990 架增至 2025 年的 1,510 架,其占公务机总飞行小时的比重从 14% 升至 20%。
行业影响与后续观察
这些数据描述的是一支被拉长使用期、没有得到更新的机队。交付量仍远低于 2008 年水平,退役又被压低,近期机队数量的增长靠的是让老旧机体继续飞行。这只是一次性的缓冲:这些飞机一旦进入大修,机主要在高额翻修与退役之间做选择,无论哪条路,都会在需求仍在攀升之时减少或闲置运力。
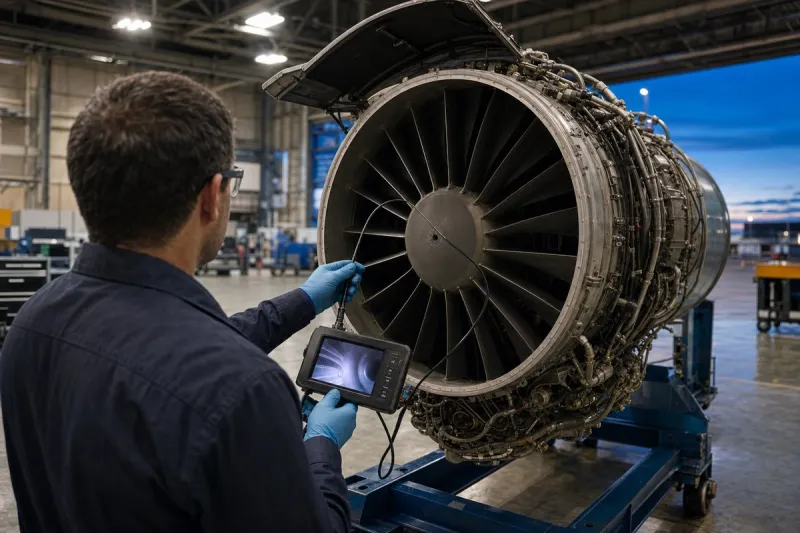
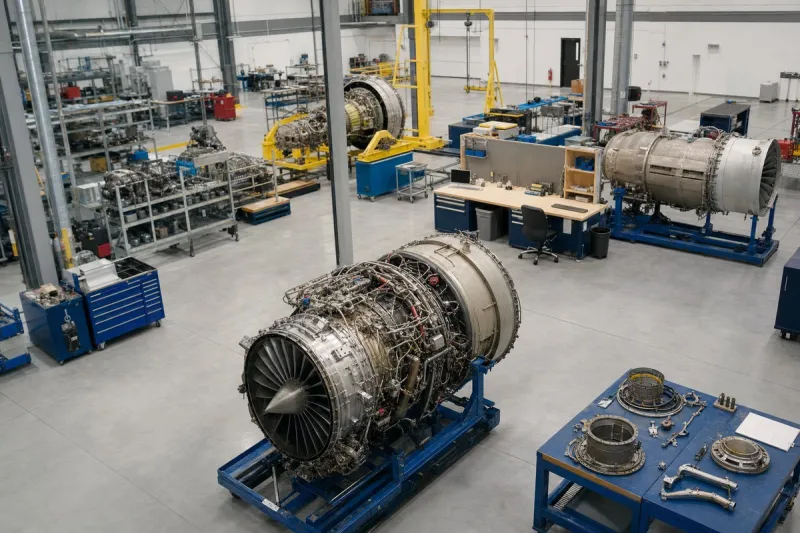
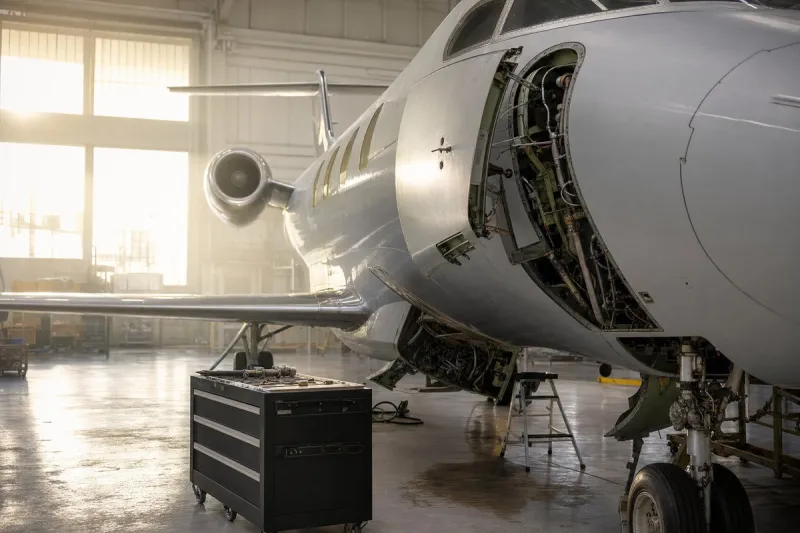
对维修服务商而言,报告指向的需求转变是结构性的,不是周期性的。老旧机队每架飞机需要的工作量更大,翻修能力本已吃紧,机库档期、熟练技师和航材就成了决定机队实际有多少可飞的瓶颈。
同样的挤压也解释了市场为何转向分时所有权、包机和喷气卡:有规模的运营方能够锁定运力、维修通道和基础设施,单个机主很难拿到这些。麦肯锡预计,企业为获得这种规模,行业还将进一步整合。下一个信号是,交付量能否明显超过 2025 年的 842 架,退役数量是否会从 2025 年约 110 架的水平上升。