Aviation Week预测:全球涡轮动力公务航空机队将从2027年的36,643架增至2036年的41,136架
行业影响交付量接近退役量的两倍、二手机市场走强、发动机工作占 MRO 需求的比重不断上升,这些都表明该细分市场的瓶颈在于保障能力和供应,而不在于飞机需求。
事件详述
Aviation Week 发布了《2027 年公务航空机队与 MRO 预测》,这是针对公务航空和 MRO 行业的十年展望。预测由 Aviation Week 内部预测团队独立测算,数据来自 Aviation Week Intelligence Network(AWIN)。
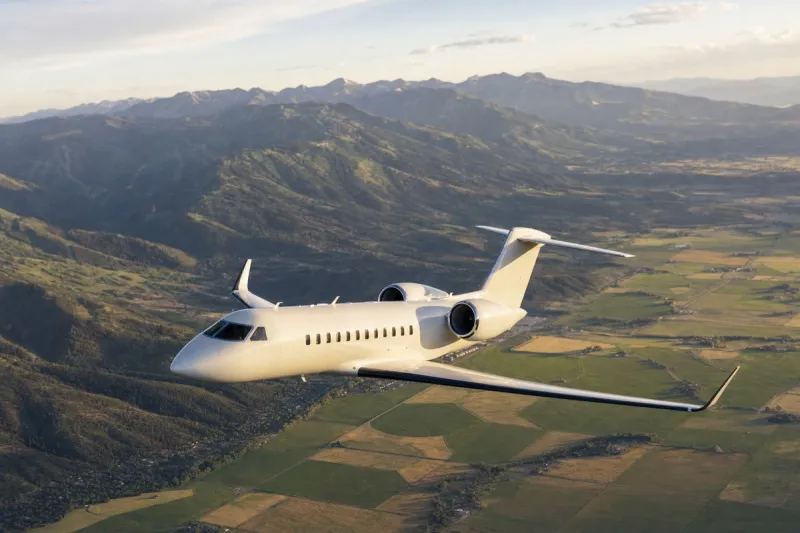
全球涡轮动力公务机机队预计将从 2027 年的 36,643 架增至 2036 年的 41,136 架,增幅 12%,年均复合增长率为 1.3%。喷气机板块增幅最大,涡轮喷气机整体机队的年均复合增长率为 1.6%。超中型、超远程和超轻型喷气机三个类别在这十年间的年均复合增长率最高可达 5%。公务涡桨机增长较慢,不过单发涡桨机型正以 3.9% 的年均复合增长率取代多发机型。
公务机 MRO 后市场预计将以 3.2% 的年均复合增长率增长,总需求将达到 1,730 亿美元。其中改装需求占总量的 32%,年均复合增长率为 2.5%;发动机维护占需求的 28%,在 MRO 需求中的份额还在扩大。
未来十年,按零售价计算,新公务机的交付价值预计将达到 3,040 亿美元。Textron 旗下产品线(Cessna 和 Beechcraft)预计将以略高于 3,000 架的交付量居首,Gulfstream 的交付价值预计将超过 Textron 和 Bombardier。喷气机和涡桨机两个板块的交付量预计在 2028 年至 2035 年间都将达到 1,200 架的水平。十年间,公务喷气机交付量超过 9,600 架,涡桨机约 2,600 架,同时预计有 7,200 架飞机退役。
Brian Kough(Forecasts & Aerospace Insights 高级总监)表示,成熟系列中不断出现的新机型让新机市场保持强劲,未被满足的需求推高了 OEM 的积压订单,并外溢到二手机市场。他指出,分时共享运营方仍是增长最快的板块,近期新机交付量预计增加数百架,退役量预计保持低位,交付与退役之比接近 2:1。他还提到,MRO 成本、服务商的可用性和供应链问题依然令人担忧。
行业影响与后续观察
机队年均只增长 1.3%,而零售交付价值攀升至 3,040 亿美元,说明这一细分市场的价值增速快于机队数量增速。交付向更大、更贵的机型集中,加上交付与退役之比接近 2:1,使存量机队得以扩张,却不必靠尾号数量的猛增。OEM 的排名也印证了这种分野:Textron 以架数居首,Gulfstream 以交付价值领先。
MRO 方面,3.2% 的年均复合增长率高于机队增速,意味着单机的维护需求在上升,发动机份额扩大是原因之一。发动机工作通常是后市场中最受产能约束、资本投入最重的一块,份额越大,Kough 提到的服务商可用性和供应链压力就越紧。改装占需求的 32%,说明机主仍在为现有机体持续投入,这与新机积压订单把买家推向二手机队的市场状况相吻合。
近期要看的是,交付量能否从 2028 年起达到预测中 1,200 架的平台水平,因为交付与退役之比和二手机市场的外溢效应都取决于此。被点名为增长最快的分时共享运营方,其机队新增情况会最先反映出这种增长有没有传导到交付数字上。