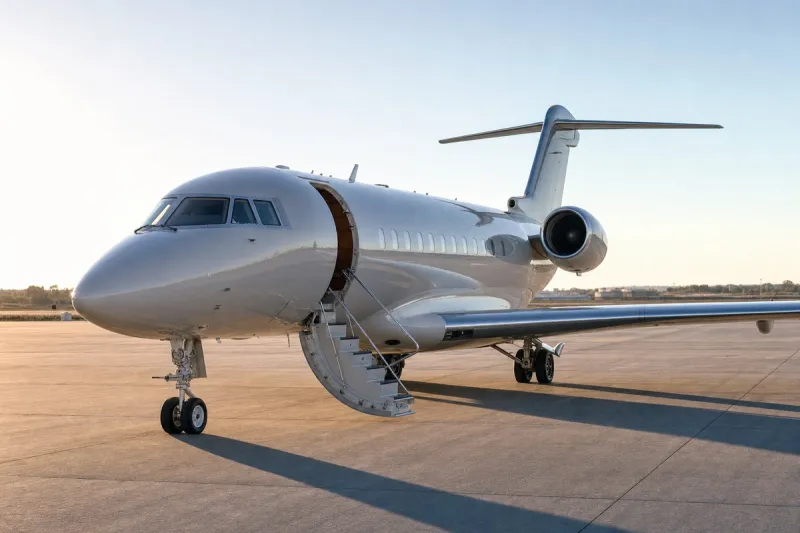
McKinsey报告:2025年公务航空离港架次创3.9百万新高,休闲出行与分时所有权推动增长
行业影响增长如今取决于能否抢到稀缺的飞机、机组、维修档期和机场资源,这对规模最大的分时共享和托管机队有利,并推动整个行业走向整合。
事件详述
McKinsey & Company 发布了首份《2026 年公务航空现状》报告,结论是:尽管飞机供给、机场基础设施、维修能力受限,运营成本也在上升,公务航空仍在持续增长。报告依据行业数据和高管访谈完成。报告称,拿到一架飞机现在只是挑战的一部分,运营方还必须同时落实飞行员、维修支持、机库空间和机场使用权。
麦肯锡援引 WingX 的数据称,全球私人航空的飞行小时数在 2021 年 3 月就已恢复到疫情前水平,比商业航空完全恢复早了近三年。自 2019 年以来,起降架次年均增长 4.9%,2025 年达到创纪录的 390 万架次。总飞行小时数从 2019 年的 470 万增至 2025 年的 640 万,增幅为 37%。2025 年北美占全球飞行小时数的 70%,不过拉丁美洲和亚太地区的百分比增速更快。
分时共享是增长最快的运营模式。分时共享机队从 2019 年的 990 架增至 2025 年的 1,510 架,年均增长 7.3%,分时共享运营方在公务机飞行小时数中的占比从 14% 升至 20%。不含涡桨机型时,NetJets 和 Flexjet 合计占分时共享飞行小时数的 92%。包机的占比从 19% 微降至 18%,第三方飞机托管稳定在 25%,企业和私人飞行部门则从 36% 降至 30%。
2019 至 2025 年间,美国休闲机场的私人公务机起降架次年均增长 5.4%,传统商务目的地仅为 2.1%。同期美国新增的 41.7 万架次起降中,休闲机场占了 32.6 万架次,而芝加哥中途机场、奥克兰和范奈斯则出现下滑。NetJets Aviation 总裁 Patrick Gallagher 表示,那不勒斯、斯科茨代尔、杰克逊霍尔和博兹曼等目的地全年越来越繁忙,原因是第二居所业主出行更加频繁。
2025 年制造商共交付 842 架公务机,而行业纪录是 2008 年的 1,290 架。年退役数量从 2019 年的约 300 架降至 2025 年的 110 架。2019 至 2025 年间,超轻型喷气机机队年均增长 6.7%,远程机型机队年均增长 5.1%,从美国出发的超远程喷气机航班中,65% 的航程不足 1,000 海里。2025 年 NetJets、Flexjet 和 VistaJet 合计约占全球公务机飞行小时数的 20%,2019 年这一比例为 15%。
需求落在哪里
增长的地理分布已经转向人们去生活的地方,而不是去工作的地方。2019 至 2025 年间,美国新增的 41.7 万架次起降中,休闲机场贡献了 32.6 万架次,三个传统都会区机场的流量却在流失。对 FBO 和地面代理来说,这意味着第二居所目的地旺季的拥堵正在变成全年常态,Gallagher 所说的那不勒斯、斯科茨代尔、杰克逊霍尔和博兹曼正是这种压力。
机队数据指向同一个方向。2025 年交付 842 架,而 2008 年的纪录是 1,290 架,年退役量也降到约 110 架,在役机队的增长主要靠运营方让老飞机继续飞。这既维持了维修需求,也让飞行员、机库空间和维修档期与机体本身一样成为硬约束。
行业影响与后续观察
谁在飞,正在向规模化运营方倾斜。分时共享项目从飞行部门手中抢走了份额,全球三大品牌在公务机飞行小时数中的合计占比从 15% 升至约 20%。飞机和机组都稀缺时,想要确保能用上飞机的客户,往往会转向已经握有机队、飞行员和维修关系的项目。麦肯锡预期的行业整合就是这样发生的,这也解释了为什么总飞行量在增长,包机份额却略有下滑。
这种约束也在改变什么才算竞争资产。交付量远低于 2008 年的峰值、机队又在原地老化,仅靠飞机已不足以形成优势。机组储备、维修能力,以及繁忙休闲机场的地面保障,现在才是稀缺要素,而且短期内很难增加。握有这些的运营方能消化增长,没有的则要为同样的飞行付出越来越高的成本。
麦肯锡提到,人工智能、更好的排班、预测性维护和减少空腿航班是可用的提效手段。这些收益能否抵消供给收紧,报告本身留给运营方去回答;今后几年的交付和退役数据,会显示机队还有多少增长空间。