Forecast International:窄体ACJ/BBJ交付量预计到2030年持平,每年约5架
行业影响两家制造商均未披露积压订单,这一细分市场的前景只能依赖过往交付数据,少数几笔订单就足以改变数字,因此情景假设比需求信号更重要。
事件详述
Forecast International Canada 预计,窄体 Airbus Corporate Jets (ACJ) 与 Boeing Business Jets (BBJ) 的合计交付量到 2030 年将持平,维持在每年约 5 架。该细分市场涵盖基于 A220 Two Twenty 以及 A318/A319/A320/A321 打造的 ACJ 机型,和基于 737NG 与 737 MAX 平台的 BBJ。两者 2025 年合计交付 5 架(5 架窄体 ACJ,BBJ/MAX 为零)。2021-2025 年的五年平均值为每年 5.4 架,这一时期以 2021 年升至 8 架开局,之后稳定在每年 4 至 5 架。
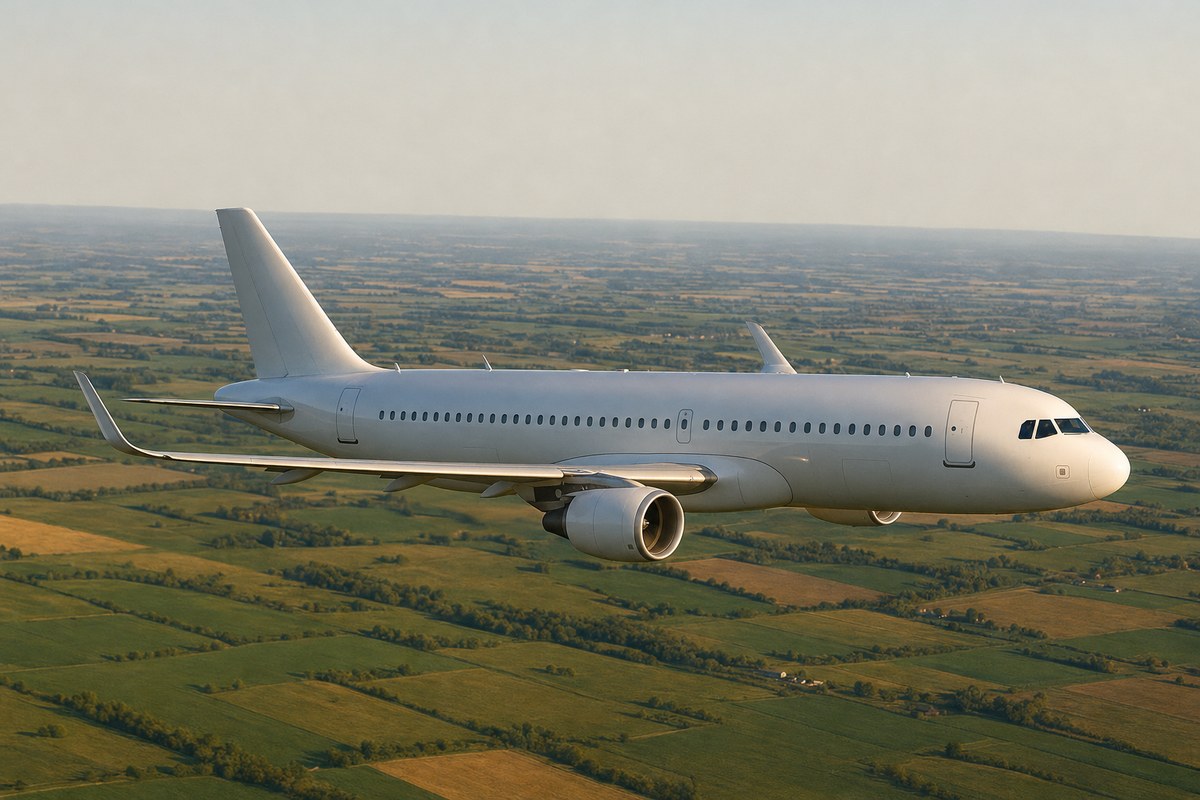
该分析基于公开披露的行业信息和截至 2026 年 10 月 13 日的 JETNET 数据。数据显示,2006 年合计产量为 23 架,2008-2009 年降至 15 架,2010 年达到 25 架的峰值。2011 年产量降至 17 架,此后一直处于低位;2016 年以来,合计交付量没有一年超过 8 架。2000-2009 年间 Boeing 居于领先,交付了 90 架窄体机型,Airbus 为 60 架。2019 年至 2025 年 Airbus 领先,交付 29 架,Boeing 为 8 架(占比 78% 对 22%)。
按 BCA 2026 年第一季度的定价,ACJ TwoTwenty 的 8250 万美元与 Global 8000(8500 万美元)、G800(8040 万美元)和 G700(8490 万美元)处于同一价格区间。更大的机型,即 ACJ319neo(1.075 亿美元)、ACJ320neo(1.17 亿美元)和 BBJ MAX 7/8/9(9750 万至 1.24 亿美元),定价高于这一大客舱价格带。Falcon 10X 的发布价为 7500 万美元,预计在其 2029 年取证和交付之时,更现实的价格为 8200 万至 8600 万美元。
到 2026 年上半年,已交付 2 架窄体 ACJ 和 1 架 BBJ/MAX。按全年折算,窄体 ACJ 约为 4 架,BBJ/MAX 约为 2 架,接近 2026 年 4.0 架和 1.4 架的预测值,其中 BBJ/MAX 略超进度。这一数据作为中期参考数据单独标注,尚未纳入过往平均值。
预测模型的构建方式
该模型以滚动五年平均值为基础做预测,不采用由积压订单驱动的增长假设,因为 Airbus 和 Boeing 都没有披露 ACJ 或 BBJ 的积压订单或订单出货比数据。对于 2030 年,模型采用衰退情景:合计交付量有 20% 的概率遭受 20% 的冲击,再与概率为 80% 的无衰退情形加权。因此,2030 年的数字是按情景加权的估算值,不是点预测。
有两笔公开订单未计入预测。2025 年 2 月,一家总部位于阿布扎比的包机运营商确认订购 3 架 ACJ320neo,未披露交付时间。2023 年 5 月,Boeing 宣布收到身份未披露的 VIP 客户订购 1 架 BBJ 737-7 的订单;737-7 直到 2026 年 8 月才获得 FAA 适航认证,预计首批交付在 2027 年春季。如果这架飞机在 2027 年交付,2027 年的预测值将从 4.9 架升至 5.9 架。若 2026 年调整 1 架,2026 年合计数字将从 5.4 架升至 6.4 架。
买家结构与财富指标
2000 年的一项欧洲市场研究发现,1999 年政府运营方持有欧洲大型及客机衍生机队约 6% 的份额,企业飞行部门占 44%,包机运营商占 50%。近期的新机订单似乎更偏向政府买家,不过交付量尚未按买家类型统计。
Knight Frank 的 2025 年财富报告预计,到 2028 年,非洲千万美元以上资产人士的数量将增长 17.8%,北美为 5.8%,欧洲为 4.8%,拉丁美洲为 9.7%,亚洲为 8.7%。
行业影响与后续观察
以过往平均值为基础的预测,既反映需求,也反映这一细分市场的不透明。两家制造商都没有披露积压订单或订单出货比,5.4 架的五年平均值就成了锚点,一笔订单从公布走到交付,就会明显改变某一年的数字。仅一架 BBJ 737-7 就让 2027 年从 4.9 架变为 5.9 架,说明这个市场有多薄:决定年度总量的是单架飞机,而不是总体需求曲线。
与专门打造的大客舱公务机相比,这种差异是结构性的。ACJ TwoTwenty 的定价与 Global 8000、G800 和 G700 处于同一价格带,而更大的 ACJ 与 BBJ MAX 机型则高于这一价格带。位于市场顶端的买家,是在专门打造的公务机和客机衍生机型之间,就客舱容积和价格定位做取舍;每年约 5 架的交付节奏表明,客机衍生路线依然是小众选择,并未成为增长中的选项。
接下来具体的节点,是预计 2027 年春季开始的 737-7 首批交付,以及 2025 年 2 月订购的 3 架 ACJ320neo 的交付时间。这两件事才可能让预测脱离当前的平线。