Warburg Pincus与Berkshire Partners以117.5亿美元将CPP出售给GE Aerospace
行业影响航空航天供应链整合正推动主机厂直接买下关键铸造产能,赌的是并入标准化制造体系带来的收益能够抵消紧俏零部件市场中短期估值倍数走高的代价。
事件详述
华平投资(Warburg Pincus)与 Berkshire Partners 已同意将航空零部件制造商 Consolidated Precision Products(CPP)以 117.5 亿美元 的价格出售给 GE Aerospace。CPP 总部位于俄亥俄州克利夫兰,为商用航空航天与国防领域制造高精度铸件和子组件,已为 GE Aerospace 供货超过 15 年。
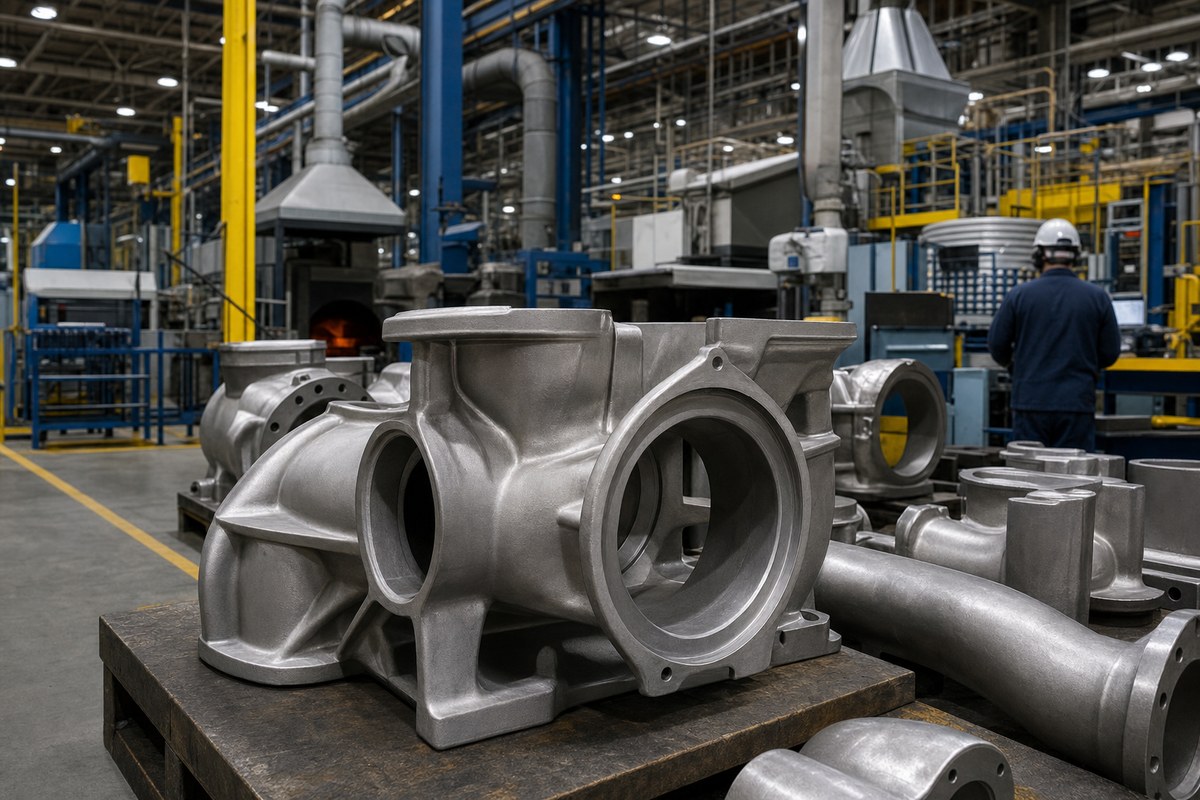
CPP 在 20 多个厂区拥有约 6,600 名 员工。公司成立于 1991 年,以高温合金、钛、铝、镁和钢生产铸件,应用范围涵盖商用及军用飞机、武器系统、公务机、直升机和工业燃气轮机。
计入预期协同效应后,这笔交易对 CPP 的估值约为 2027 年预期 EBITDA 的 18 倍,若按独立基础计算则升至约 26 倍 EBITDA。GE Aerospace 将以 70 亿美元 现金外加新增债务融资完成收购。该航空集团预计交易将在收购首年即对调整后每股收益和自由现金流产生正面贡献。交割预计于 2027 年下半年完成。
华平投资董事总经理 Dan Zamlong 表示,两家出资方与管理层携手投资,已将 CPP 打造成一家领先的精密铸造企业。Berkshire Partners 董事总经理 Blake Gottesman 表示,在其持股期间,公司在铸造市场中的地位得到了强化。Berkshire Partners 的出资来自其规模 78 亿美元的第十一期私募股权基金。
交易条款
计入协同效应后 18 倍 EBITDA 与独立基础 26 倍 EBITDA 之间的估值差,显示出 GE Aerospace 在报价中有多大比重是押注整合带来的收益,而不是 CPP 现有的盈利能力。融资结构大致为 70 亿美元现金搭配新增债务,GE 将此结构定位为从第一年起就能提振调整后每股收益和自由现金流。
GE Aerospace 计划借助其 Flight Deck 运营体系整合 CPP,目标是提升制造产能,并加快新一代发动机技术的研发与量产进度。
行业影响与后续观察
这笔出售交易处在两股正在重塑航空航天供应链的力量的交汇点上:私募股权公司从长期持有的工业平台中兑现回报,主机厂则转向自持关键铸造产能,不再单纯依赖外部采购。长达 15 年以上的供应关系显然让 GE Aerospace 对 CPP 的运营情况有了足够深入的了解,以至于即便未计入协同效应,也认可了两位数的 EBITDA 估值倍数。
铸件与锻件长期是商用发动机和机身生产中的瓶颈环节,因此像 CPP 这样跨多厂区、多合金种类的供应商被纵向整合,本质上是押注产能才是制约因素,需求端并非重点。GE Aerospace 的 Flight Deck 体系能否在 CPP 20 多个厂区中比现有运营表现更优,将决定这笔交易在盈利假设所隐含的时间表内,产能提升能否真正兑现。
下一个关键节点是交割,预计在 2027 年下半年完成,届时将显示出:在这样一笔规模交易罕见拉长的监管审查周期中,融资条款与整合规划是否依然站得住脚。