Bombardier将2026年自由现金流指引上调至逾13亿美元,第三季度服务收入创7.01亿美元纪录
行业影响这一季度显示,公务机制造商的盈利越来越依赖定价和经常性的服务收入,交付数量则持平,约相当于三年飞机收入的积压订单为现金创造提供了支撑。
事件详述
庞巴迪(Bombardier,多伦多证券交易所代码:BBD.B)在11月5日公布第三季度业绩后,将2026年自由现金流指引上调至13亿美元以上。这家公务机制造商本季度产生了1.83亿美元自由现金流,已是连续第五个季度为正。前九个月的自由现金流约为7.71亿美元,上年同期则是现金净流出3.16亿美元。
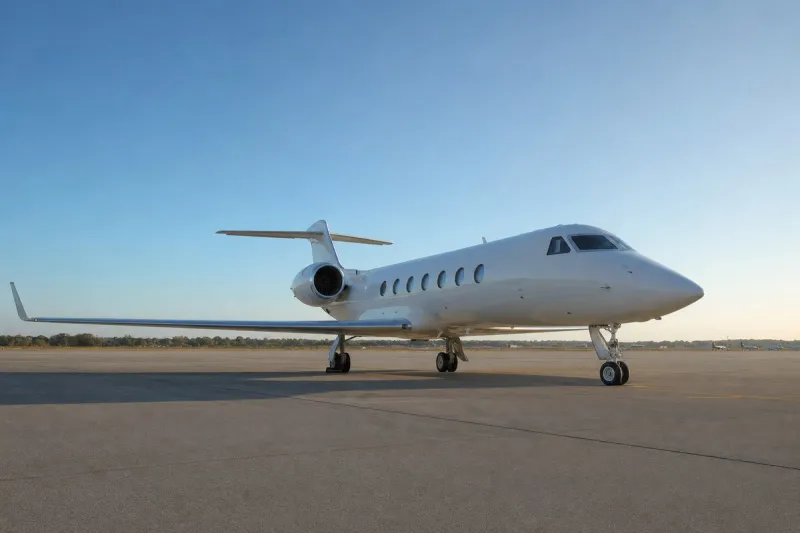
第三季度收入约为23.7亿美元,较23.1亿美元增长3%。庞巴迪交付了33架飞机,其中挑战者(Challenger)系列12架、环球(Global)系列21架,比2025年同期少一架。飞机销售收入下降约2.5%,至16.7亿美元,较高的定价部分抵消了交付量的减少。服务收入增长19%,达到创纪录的7.01亿美元,这是首个超过7亿美元的季度。
调整后EBITDA增长7%,至3.82亿美元,利润率约为16.1%,调整后EBIT利润率则由9.8%升至11.3%。调整后净利润增长41%,至1.82亿美元,调整后每股收益为1.72美元,上年同期为1.21美元。按报告口径,净利润为8,100万美元,同比下降约5%,摊薄每股收益为0.73美元。经营活动现金流为2.59亿美元,增长36%,资本支出为7,600万美元。
订单出货比(按架数计)为1.7倍。截至9月30日,在手订单达222亿美元,较2025年底增加47亿美元,约相当于三年的飞机收入。庞巴迪重申了2026年的其他目标,包括交付超过157架飞机、收入超过100亿美元。
季末调整后净债务与调整后EBITDA之比达到公司设定的1.5倍目标。可用流动性约为24亿美元,其中现金16亿美元;现金及现金等价物较2025年底的21.8亿美元有所减少,部分原因是偿还了债务。
投资者日与公司战略重心
公司已将投资者日定在2027年2月18日,预计届时会公布新的中期目标。
庞巴迪已退出商用飞机和轨道交通业务,专注于公务机,并提到国防和特种任务版环球系列是一个不断增长的机会。公司列出的风险包括可能出现的经济衰退、供应链延误、关税和汇率变动、人工成本,以及剩余债务的利息成本。
行业影响与后续观察
这个季度说明,公务机制造商的利润状况可以在没有更多飞机出厂的情况下改善。交付量少了一架,飞机销售收入略有下滑,利润率却在扩大,靠的是定价,也靠增长19%的服务业务。对这个细分市场来说,庞巴迪庞大在役机队带来的后市场业务,是周期性交付业务之下一层更稳定的盈利来源。如今没有商用飞机和轨道交通业务的庞巴迪,对它的依赖也更直接。
订单簿则带出第二个结构性要点。222亿美元的积压订单约相当于三年的飞机收入,订单出货比为1.7倍,说明生产排期被订满的速度快于交付的速度。在制造产能和供应链决定节奏的市场里,这层缓冲即使单季交付量持平或略降,也能支撑现金创造。
下一个确定的时间节点是2027年2月18日的投资者日,预计届时会公布新的中期目标。这些目标将表明,服务业务的增长、定价支撑以及本季度达到的1.5倍杠杆水平,是否会被视作长期稳固的基础,国防和特种任务版环球系列在规划中又占多大比重。