圣安东尼奥机场8.66亿美元债券获39亿美元认购,C航站楼成本升至17亿美元
行业影响投资者需求旺盛,说明机场债务定价时,已敲定的主力航司登机口承诺可以压过成本上涨和客流走软的影响,因为收益债券依赖航司协议来支撑。
事件详述
圣安东尼奥国际机场(SAT)于 2026 年 7 月发行了 8.6644 亿美元的机场收益债券和再融资债券,用于为新建的 C 航站楼筹资。认购订单总额约 39 亿美元,每发行 1 美元约对应 4.50 美元的订单。在 78 家参与机构中,有 61 家是首次投资该机场债务的新投资者。
这些债券以机场收入为支撑,而机场收入取决于航司协议、财务储备和偿债覆盖率等因素。本次发行支持了 SAT 总额 25 亿美元的 Elevate/SAT 资本改善计划。
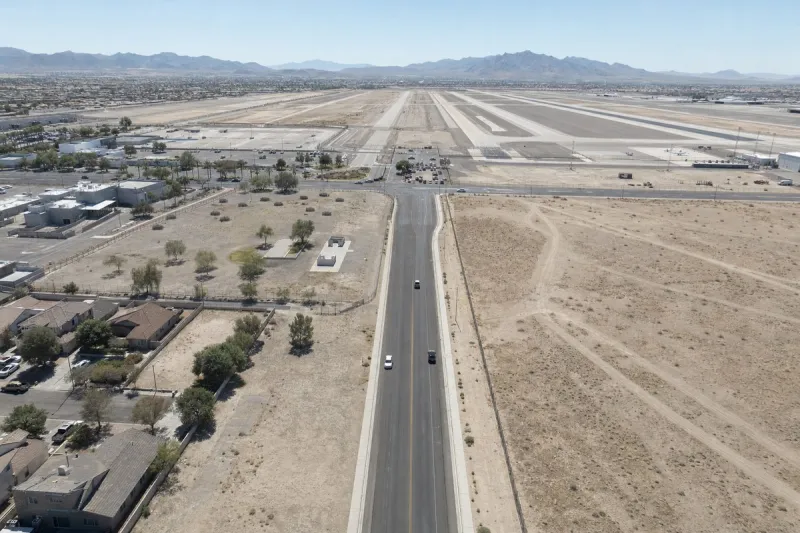
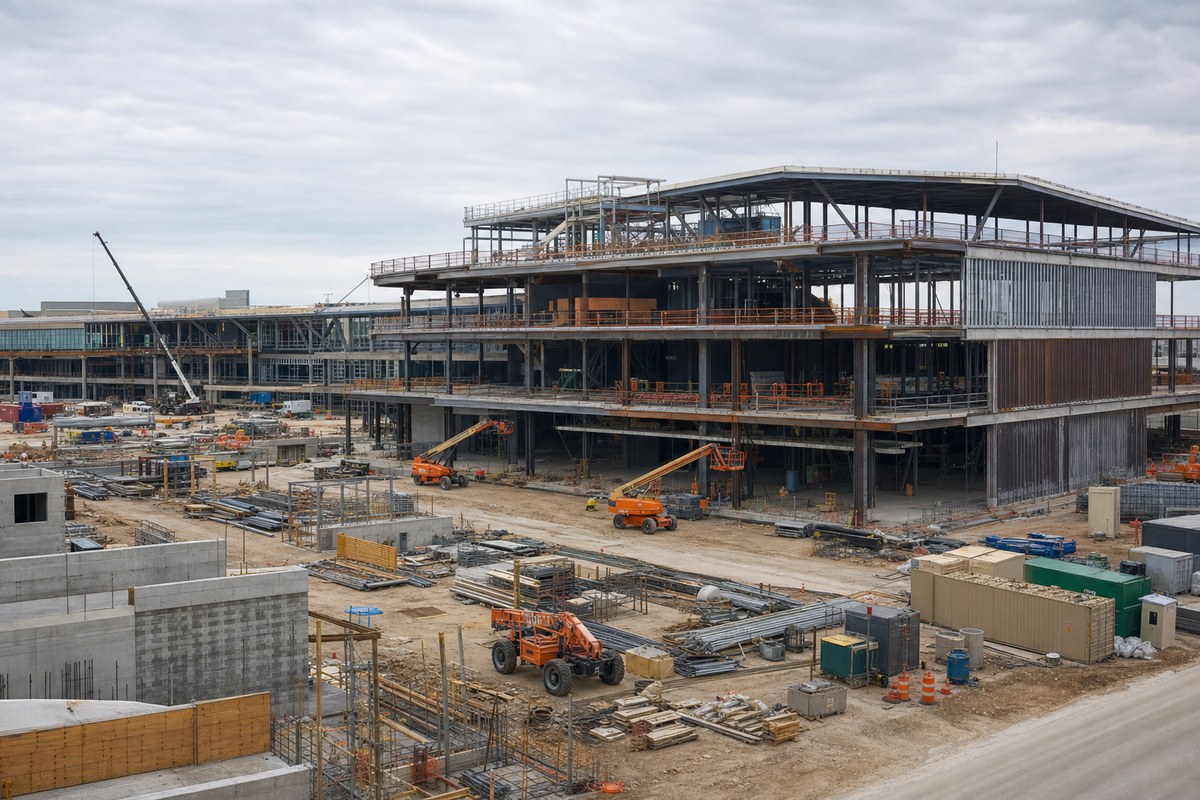
机场于 2024 年 12 月为 C 航站楼动工,项目目前完成约 25%。预计在 2026 年秋季结束前举行封顶仪式,2028 年第二季度投入使用。C 航站楼将是 SAT 的第三座航空客运航站楼,最多设有 18 个登机口,具备国内和国际运营能力,配有联邦检验站(FIS)和面积更大的中央安检区。
2026 年 5 月,西南航空与圣安东尼奥市达成和解。西南航空是 SAT 最大的航司,市场份额约 37%。该公司曾于 2024 年起诉该市,称其未履行关于 C 航站楼登机口分配的口头承诺。根据和解条款,市政府批准了一份航空公司使用和租赁协议,保证西南航空在 C 航站楼至少获得三个登机口,在改造后的 B 航站楼也至少获得三个登机口。
SAT 还于 2026 年 3 月为 A 航站楼建成了新的地面装载设施,并计划翻新 A 和 B 航站楼,使其使用寿命延续到 2048 年以后,同时推进道路和机场飞行区的安全改善。
成本上涨与客流
C 航站楼的预估造价,已从 2023 年估算的 10 亿美元升至债券发行时的 14 亿美元。最新估算为 17 亿美元,原因是项目范围发生了变更。
与上年同期相比,2025 年和 2026 年上半年的旅客数量都略有下滑。机场 2024 年的纪录是略高于 1100 万人次,而 2040 年的目标是每年约 1450 万人次。
行业影响与后续观察
机场收益债券的定价,取决于背后航司合约的强度,这次发行显示出,与主力航司化解纠纷有多重要。西南航空获得的保证登机口,为一座主要为该航司建设的航站楼消除了有争议的分配问题,而该航司占机场客流的约 37%。每发行 1 美元约有 4.50 美元的订单,其中 61 家是首次购买该机场债务的买家。这一局面出现时,造价估算自 2023 年以来已增加 7 亿美元,旅客数量也连续两个时段走软。
对于计划大型航站楼项目的中型枢纽来说,规律在于租赁条款和登机口承诺要在融资推向市场之前敲定,因为投资者把它们视为偿债的实际保障。项目中途变更范围导致成本攀升,这类情况很常见,问题也随之从资金是否可得,转向客流增长能否快到足以承担更重的债务。
下一个可核实的节点,是预计在 2026 年秋季结束前举行的封顶仪式,随后是 2028 年第二季度的投用。客流能否从略高于 1100 万人次向 1450 万的目标迈进,将决定更高的项目成本能被消化得多轻松。