麦肯锡:机队老化、维修与机场容量制约公务航空,需求持续增长
行业影响公务航空的瓶颈正从买到飞机转向让飞机保持适航并有地方停放,因此维修档期、机组和停放位置如今决定了每一种持有模式能否用上飞机。
事件详述
麦肯锡10月19日发布的一份报告称,私人飞行需求增长正给飞机供给、维修能力和机场基础设施带来压力。报告引用的数据显示,2025年全球公务机起降达390万架次,而制造商交付了842架新喷气机,远低于2008年峰值时的1,290架。这些是年度交付量,不是机队总量。
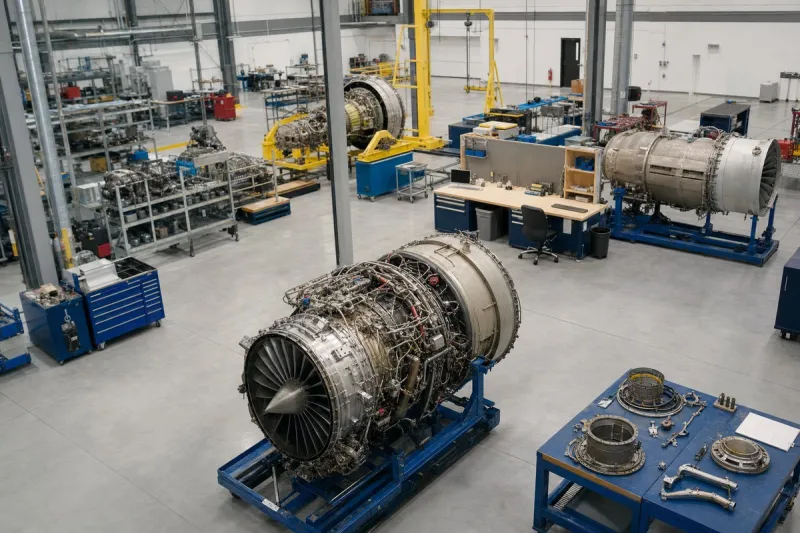
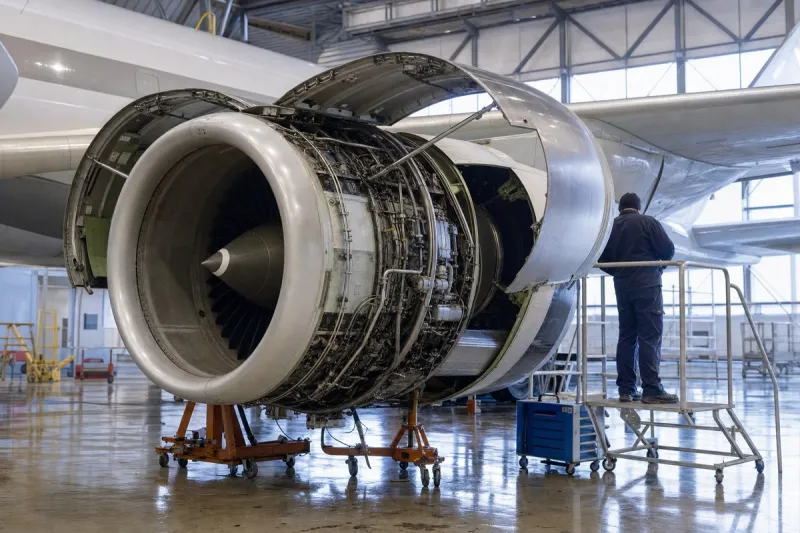
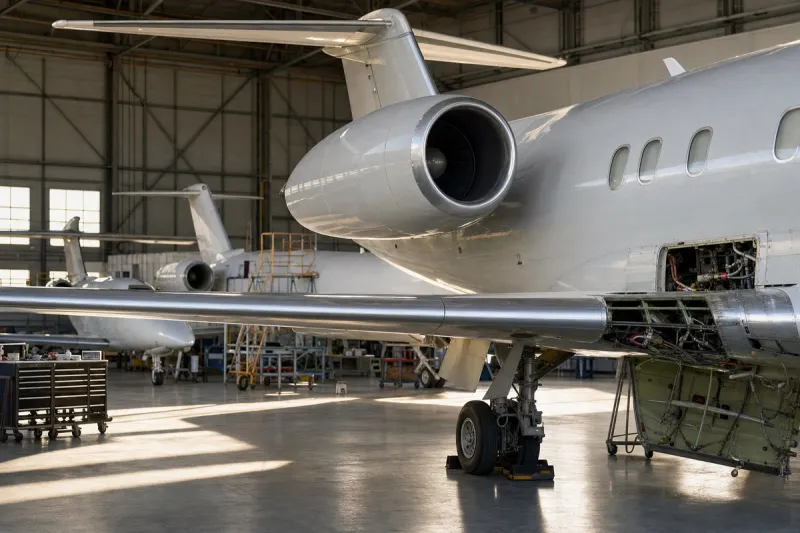
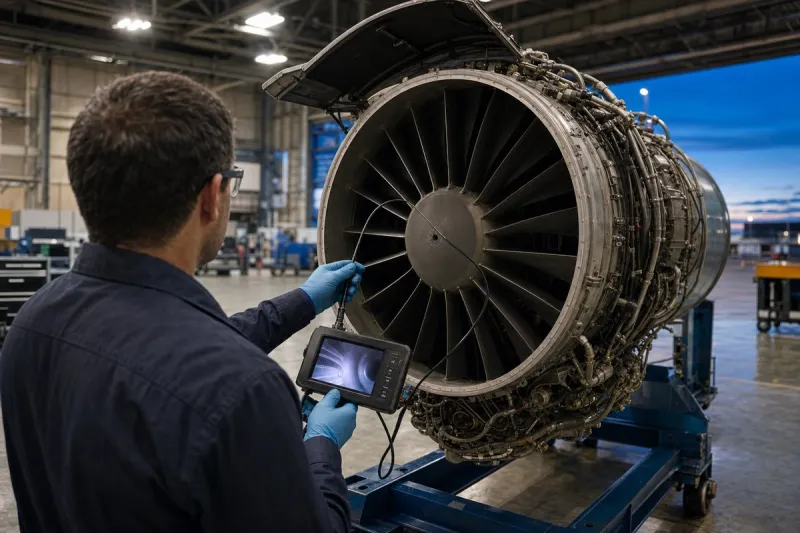
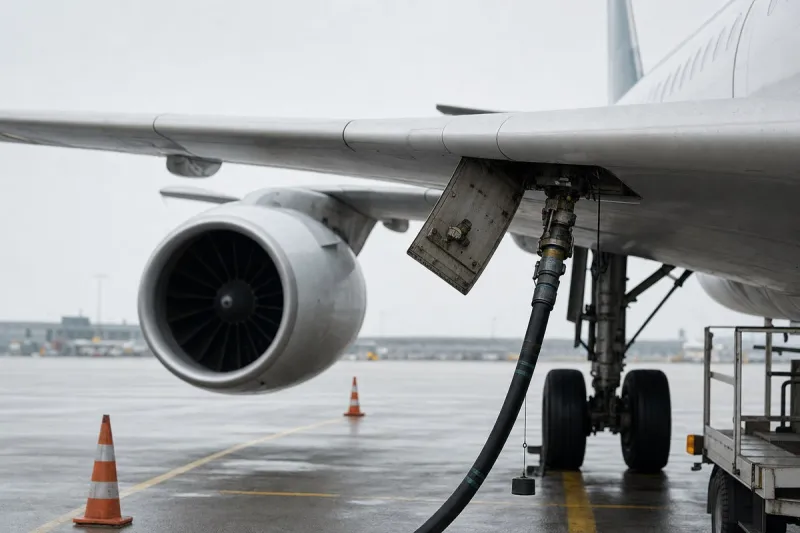
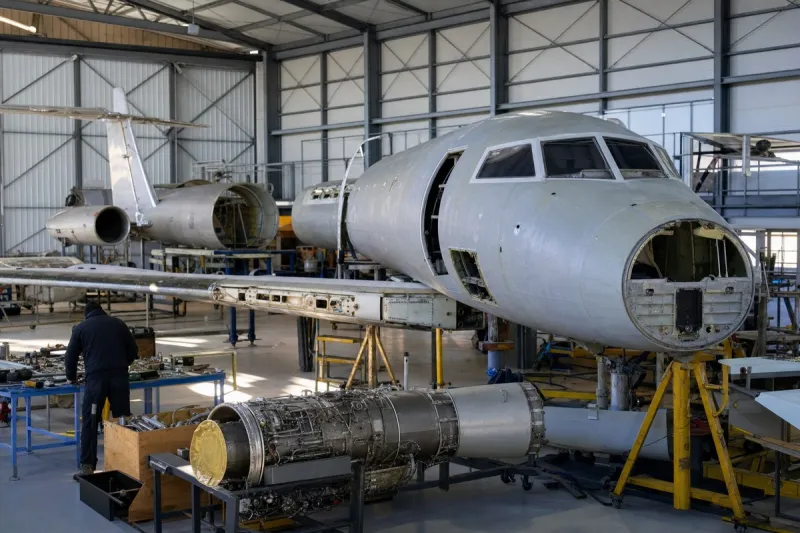
交付量不高,机队仍在增长,原因是退出服役的现有飞机变少了。年度退役数量从2019年的约300架降到2025年的约110架。较老的飞机帮助满足了疫情后的需求,但昂贵的维修节点可能让部分飞机在替代机型到位之前就被迫退役。维修到期可以按日历时间、飞行小时或起降循环计算,等待维护、维修和大修(MRO)的飞机在恢复服役之前无法使用。机龄本身并不能说明飞机状况,维修记录、使用情况和检查结果同样重要。
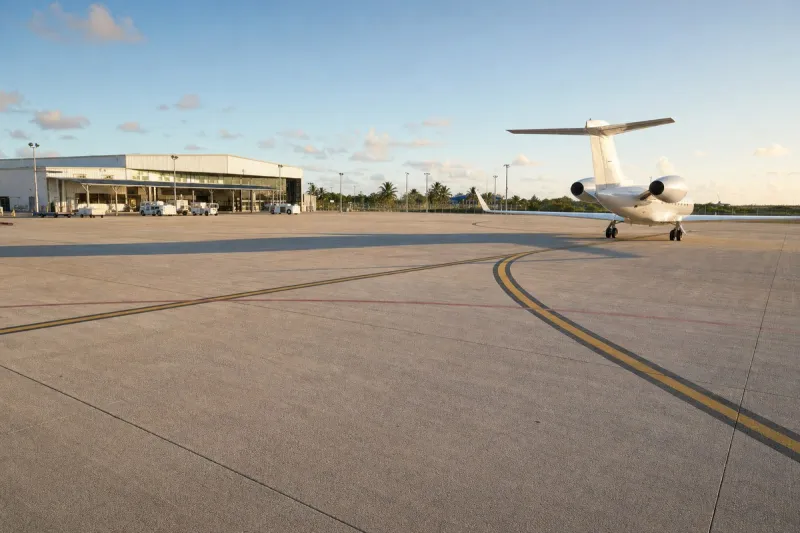
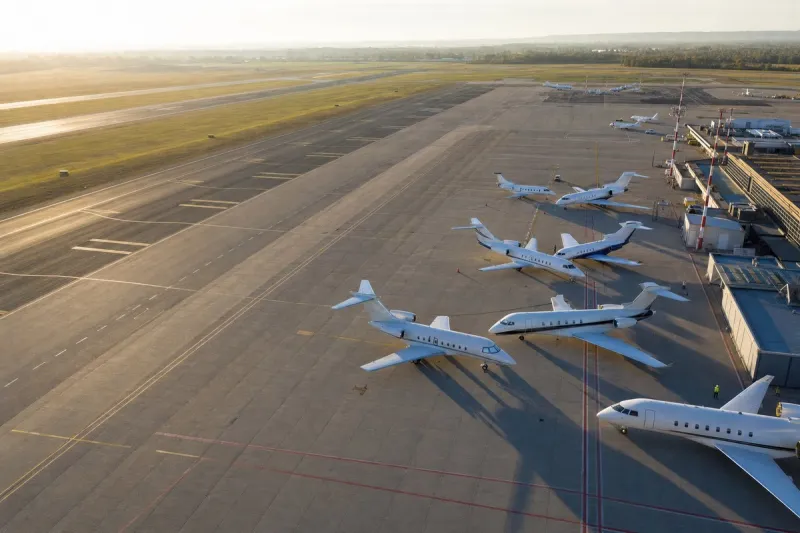
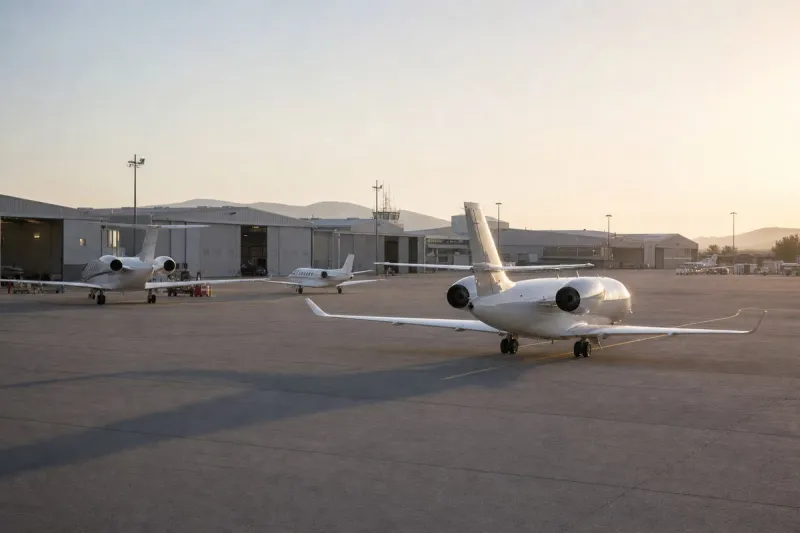
JETNET 10月的市场评估显示,主要制造商的公务机订单积压合计为616亿美元。麦肯锡的报告还指出,随着需求在不同目的地之间转移,机场基础设施、维修设施和人员面临越来越大的压力。飞抵一座机场与能否在那里过夜停放是两回事,运营方可能要把飞机调到别处,由此增加飞行、排班和成本。
在印度,公务航空运营商协会(Business Aircraft Operators Association)已就停机位、通用航空设施及相关收费向有关部门反映,并介绍了在飞机融资和维修相关审批方面的讨论。德里机场表示,其设有两家固定基地运营商(FBO),另有维修服务商为公务航空和通用航空提供服务。
行业影响与后续观察
这些数字描述的是一个这样的细分市场:真正的限制已不只是能造出多少架飞机。每年交付842架,对应616亿美元的订单积压,新增供给来得很慢,现有机队因此承担了大部分运力,而它能否出勤,取决于飞机何时过完维修节点。
价值因此向产业链中不起眼的环节转移:MRO档期、合格技术人员、机库和停机位、地面服务。整机持有、分时共享、飞行卡和包机,调用的都是同一批实体飞机、机组和机场资源,换一层商业包装并不会凭空多出运力。任何一个堵点承压,比如重检排队或机场拥堵,都会传导到每一种模式。
退役趋势是最该盯住的数字。如果昂贵的维修事件让更多老旧喷气机在新机交付跟上之前退出服役,可用运力会进一步收紧;如果退役数量维持在每年约110架,机队就会沿着现有轨迹继续增长。