VSE Corporation完成20.25亿美元收购Precision Aviation Group,全面转向航空售后市场
行业影响这笔交易表明航空后市场的整合正靠高杠杆融资推进,回报取决于整个扩大后网络内的交叉销售和维修业务内部化,而不单靠自然增长的需求。
事件详述
VSE Corporation 于 2026 年 5 月 5 日完成对 Precision Aviation Group 的收购。约 20.25 亿美元的前期对价包括 17.5 亿美元现金和约 2.75 亿美元股权,另有最高 1.25 亿美元视业绩表现支付。融资来源包括股权类发行和一笔 9 亿美元的定期贷款。
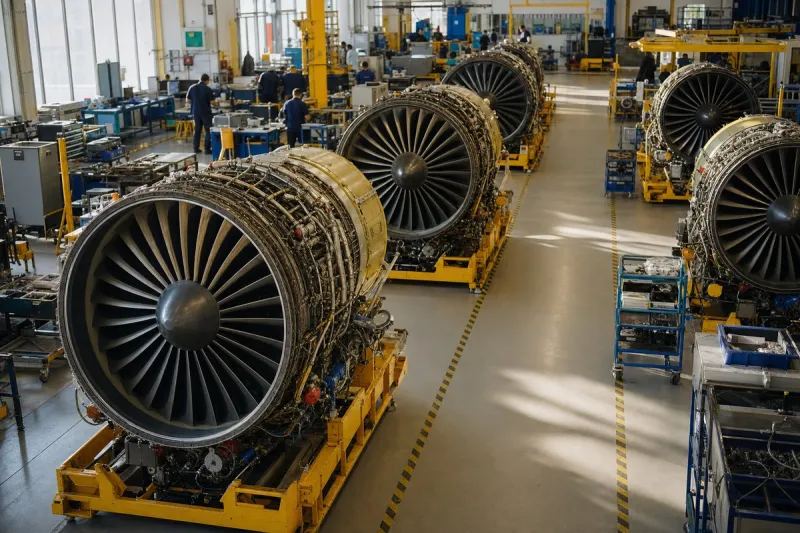
交割时,合并后的网络覆盖 8 个国家的 61 个网点,由 48 个维修设施和 11 个分销中心组成。总裁兼首席执行官 John Cuomo 表示,工作重心现在转向整合和协同效应的兑现,包括交叉销售和把维修业务内部化。
VSE 是一家总部位于佛罗里达州、成立于 1959 年的公司,已将业务重新聚焦于飞机零部件分销、部件维修、换件交换和授权制造。客户包括商业航空公司、支线航空公司、货运运营方、维修服务商、制造商和私人飞机所有者。
公司分阶段收窄了业务组合。2023 年 9 月,在审批和交割条件预计无法在合理时间内满足后,VSE 与 Bernhard Capital Partners 的一家关联公司终止了联邦和国防业务的出售协议;原协议约定交割时支付 5000 万美元,另有最高 5000 万美元的盈利对价。该业务几乎全部运营资产随后改由两笔交易在 2024 年 2 月售出,现金对价为 4290 万美元。2025 年 4 月,Wheeler Fleet Solutions 以最高 2.3 亿美元的价格出售给 One Equity Partners。
2025 年 4 月,Eaton 指定 VSE Aviation 为其在北美和南美的首家授权航空航天服务中心,覆盖大型商用飞机和支线飞机的液压部件。这一安排包括官方技术文档、原厂备件和独立备件库存。VSE 还拥有制造并支持部分 Honeywell 燃油控制装置及其子部件的独家权利,涉及 340 多种不同的燃油控制装置。
业绩与资产负债表
2026 年第二季度,持续经营业务收入达 4.491 亿美元,较上年同期的 2.721 亿美元增长 65%,其中自然增长约为 14%。持续经营业务净利润为 2850 万美元。
VSE 报告截至 2026 年 6 月 30 日的负债为 9.667 亿美元。公司还宣布将于 12 月 9 日在纽约举办投资者日。
行业影响与后续观察
先出售旧业务、再进行一笔大型收购,这一连串动作显示,后市场专业公司可以围绕零部件分销和维修重塑自身。收入增长 65%,自然增长只有约 14%,说明本季度的扩张大部分来自并购的业务,真正反映底层需求的是较小的那个数字。
拥有 48 个维修设施和 11 个分销中心的网络,让分销商有更多地方把工作转到内部处理,这正是 Cuomo 提出交叉销售和维修内部化目标的逻辑。后市场的经济性偏向密度和独家地位,Eaton 服务中心的指定资格和 Honeywell 燃油控制装置的权利就是例子,因为飞机和部件池的所有者倾向于把支出集中给持有技术文档和原厂备件渠道的服务商。
下一个节点是 12 月 9 日在纽约举行的投资者日。整合计划,以及如何用现金流应对 9.667 亿美元的负债,是判断协同效应是否在推进的两个看点。