AI数据中心抢购航改燃气轮机,加剧公务机发动机共用供应链压力
行业影响高温合金、铸件和锻件是地面燃气轮机与飞行发动机共用的原材料,数据中心需求因此会挤占公务机发动机保障体系的产能,而这一体系本就偏紧。
事件详述
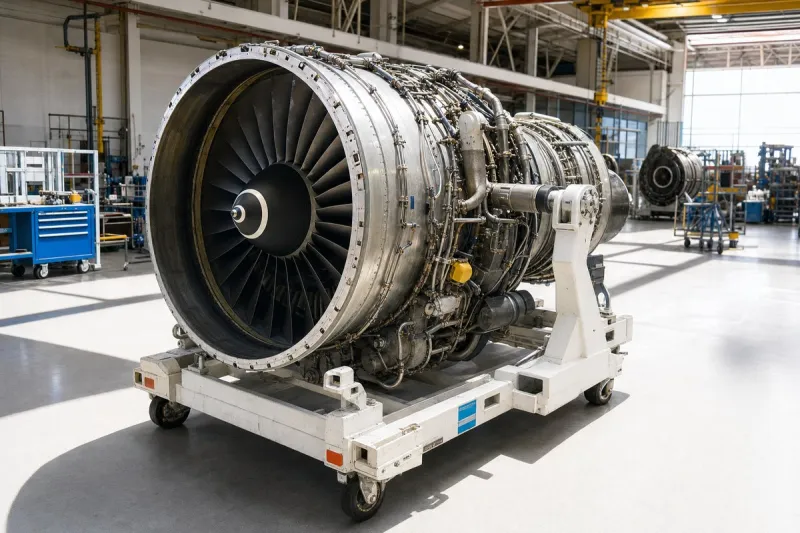
AI 数据中心的开发商等不起数年的电网接入,于是转向采购由喷气发动机设计衍生的燃气轮机,在现场自行发电。GE Vernova 的 LM6000 和 LM2500 衍生自 GE 的 CF6 系列,GE Vernova 称数据中心目前约占其燃气轮机需求的五分之一。Mitsubishi Power 的 FT8 和 FT4000 则衍生自 Pratt & Whitney 的 JT8D 和 PW4000 客机发动机。
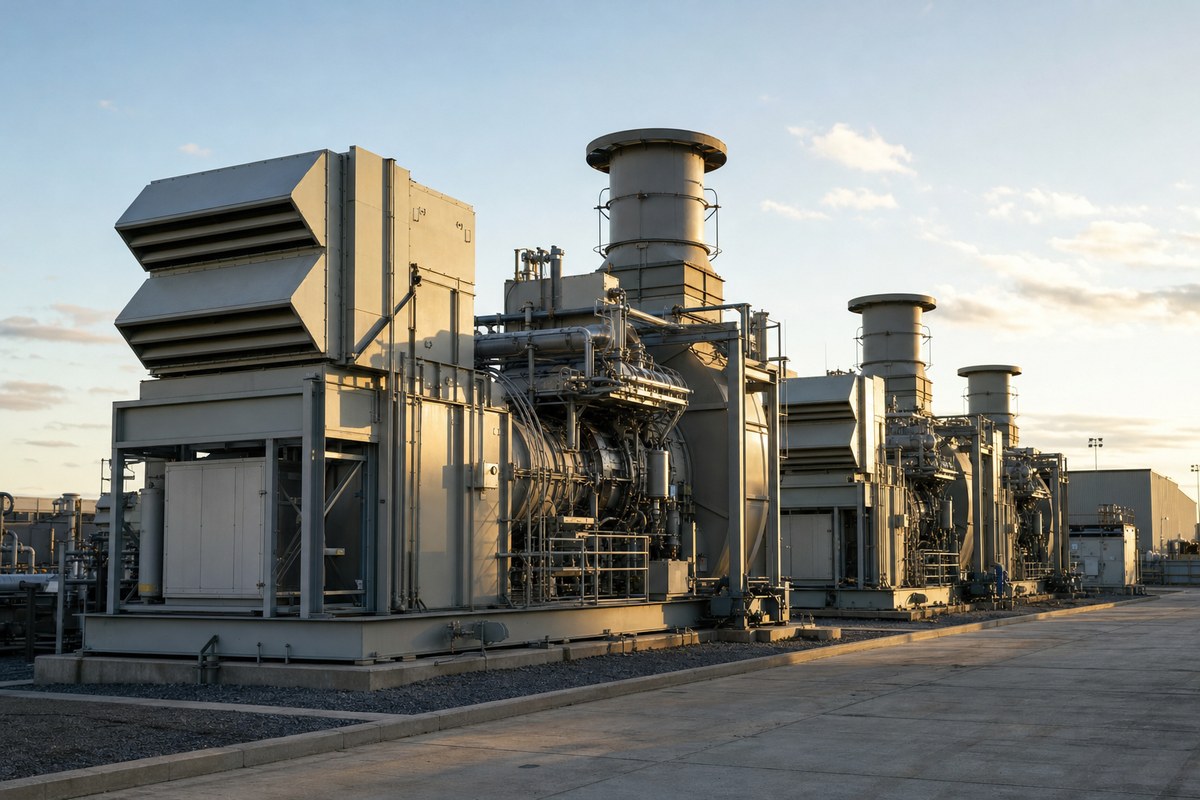
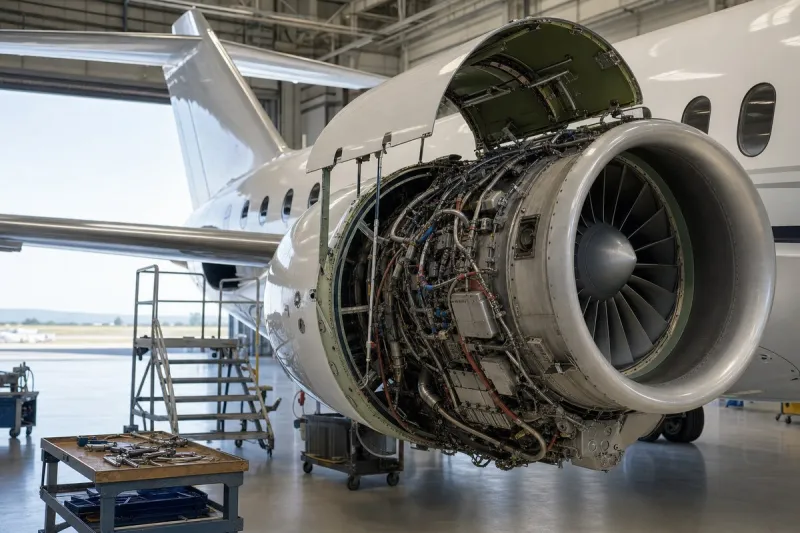
FTAI Aviation 于 2025 年 12 月推出一个平台,把退役的 CFM56 客机发动机改装为 25 兆瓦的天然气轮机,预计 2026 年开始生产。Honeywell HTF7000、Pratt & Whitney Canada 的 PW300 和 PW500、Rolls-Royce BR700 系列、GE Passport 以及 Williams FJ44 等公务机发动机,都不在这些改装项目之内。Honeywell 已将其 T55 直升机发动机授权给 Signal Power Group。
Rolls-Royce 旗下使用活塞发动机的 mtu 发电机业务正在数据中心领域增长;其 Power Systems 部门在 2026 年上半年有机收入增长 28%,利润增长 72%。Howmet Aerospace 称,其燃气轮机业务 2025 年收入约 10 亿美元,三到五年内可能超过 20 亿美元,这是一项预测。
GE Aerospace 在 2026 年 9 月推动把大型航空铸件制造商 Consolidated Precision Products 完全纳入旗下,以锁定铸件产能。Honeywell 8 月下调了 2026 年业绩展望,理由是供应链受限,并称正优先向 Boeing 和 Airbus 交付原装设备,而不是利润更高的售后业务,尽管在公务航空飞行小时强劲的带动下,其售后销售额增长了 8%。
ATI Jet(Jetvia)正在起诉 Pratt & Whitney Canada。ATI Jet 运营一架装有 PW305 发动机的 Learjet 60,案件的焦点是 P&WC 租赁发动机库的规模;这些均为指控,所引合同把租赁发动机保障描述为视供应情况而定。
行业影响与后续观察
发电与公务航空之间的联系并非来自共用的发动机型号,而是来自共用的原材料。地面发动机与飞行发动机使用相同的高温合金、铸件、锻件和涂层,供应商往往也是同一批,所以涡轮订单激增,就会挤占同样供给飞机发动机生产和维修的产能。
这种竞争落在一个本就吃紧的细分领域。发动机制造商把原装设备交付给客机客户排在售后工作之前,公务机运营方在零部件和车间排期上就被排到更后面,而合同中写明视供应情况而定的租赁发动机库,会最先变薄。
在这样的市场里,发动机保障计划的投保价值更高,因为它决定能否拿到零部件、车间档期和租赁发动机。新机买家宜询问交付时间和发动机计划条款。接下来的信号是 Howmet 的燃气轮机收入与其预测的对照,以及 FTAI 在 2026 年投产的进展。