HondaJet Echelon目标2031年交付;航空业务对本田技研工业(7267)股价影响有限
行业影响本田的喷气机项目说明,整机制造商可以在一家盈利与估值由其他业务决定的综合集团内部,为周期很长的公务机研发提供资金,因此项目进展几乎不会影响集团业绩。
事件详述
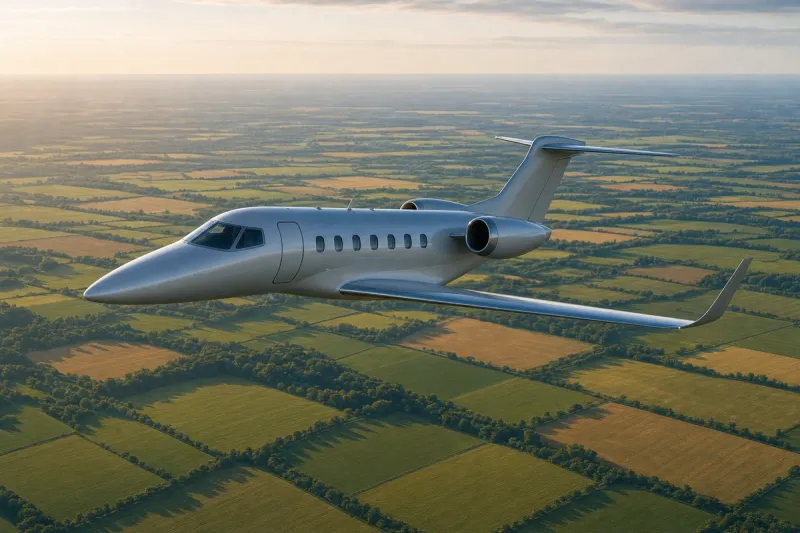
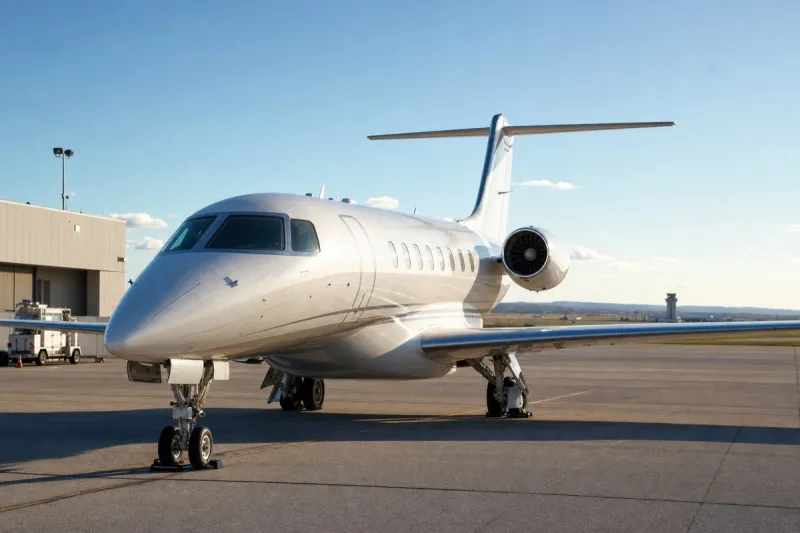
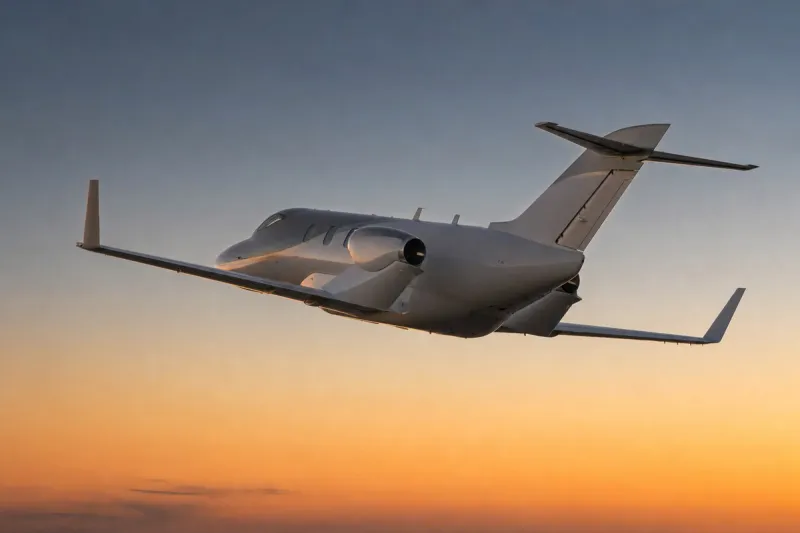
Honda Aircraft Company, Inc.(HACI)研发并制造 HondaJet,这是一款超轻型喷气机,2015 年底获得 FAA 型号合格证并在当时开始交付。其翼上发动机安装布局(OTWEM)被认为带来了更大的客舱和行李空间、15% 至 20% 的燃油效率提升以及更安静的客舱。HondaJet 连续五年(2017 至 2021 年)在超轻型喷气机类别的年度交付量中排名第一,并在 12 月突破 200 架累计交付。
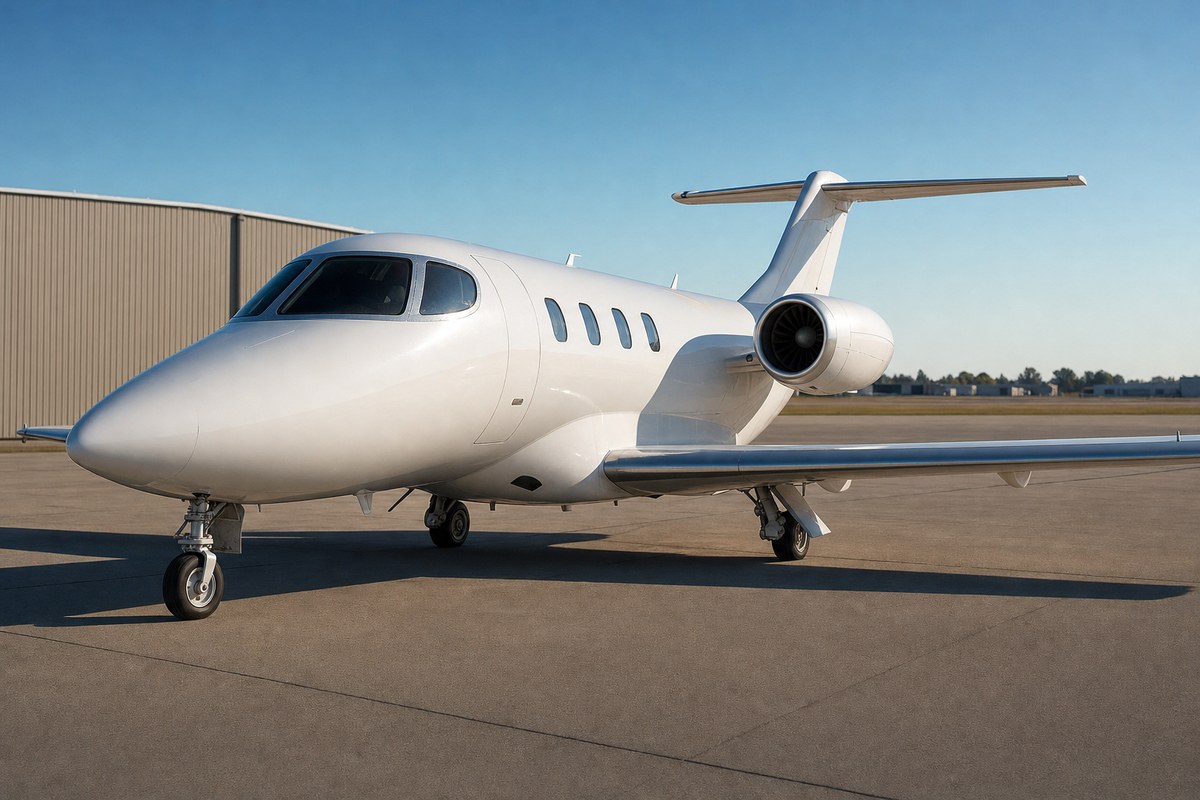
HondaJet Echelon 原称 HondaJet 2600 Concept,2023 年 6 月获批进入产品化阶段,2023 年 10 月正式命名。目标是 2028 年首飞,随后在 2031 年获得 FAA 型号合格证并向客户交付。公布的性能为:航程 2,625 海里(约 4,861 公里),巡航速度 450 ktas,升限 47,000 英尺,最多载 11 人。
据称 Echelon 的油耗比 Embraer Phenom 300E 和 Cessna Citation CJ4 (Gen2) 等竞品低约 20%。商业化发布时报道的意向书有 350 至 500 份,维修(MRO)收入也被认为可能在未来逐步形成贡献。
在本田的财务方面,HondaJet 的年销售额为数百亿至约 1,000 亿日元,占本田约 20 至 21 万亿日元合并营收的不足 1%,因此对股价的直接影响被认为几乎为零。摩托车是主要利润来源,营业利润率超过 18%,金融服务则是稳定的现金来源。本田的市净率约为 0.4 至 0.5 倍,股息率约 4% 至 5%,净现金超过 3 万亿日元,自有资本比率约 55%。
行业影响与后续观察
这个案例的关键在于算术:一条已获认证、在细分类别中领先的轻型喷气机产品线,只贡献了集团不到 1% 的营收。对处于这种位置的制造商来说,航空业务是由其他业务板块承担的技术与品牌投入,而不是投资者单独定价的利润中心。这决定了 Echelon 这类项目能走多久:2028 年首飞、2031 年认证,意味着在产生任何交付收入之前,要连续投入数年。
在轻型和中型喷气机市场,2,625 海里的航程、450 ktas 的巡航速度,加上比 Phenom 300E 和 Citation CJ4 (Gen2) 低约 20% 的油耗优势,使本田的新机型直接对上了现有的老牌对手。350 至 500 份意向书是需求的早期信号,但它们只是意向而非确定订单,能否转化要等项目接近认证时才能看清。
有明确日期的节点是:2028 年首飞,2031 年获得 FAA 型号合格证并开始首批客户交付。如果这些日期守得住,后市场就会成为航空业务下一个可能对本田业绩更有分量的领域,Echelon 可能带来的 MRO 收入也在其中。