巴基斯坦私人包机市场需求持续增长,但基础设施缺口与高税负制约行业规模
行业影响包机正在填补定期航空公司运力不足与地区基础设施薄弱所留下的连接缺口,而这一角色能否持续,取决于支线网络与枢纽设施的建设速度能否跟上。
事件详述
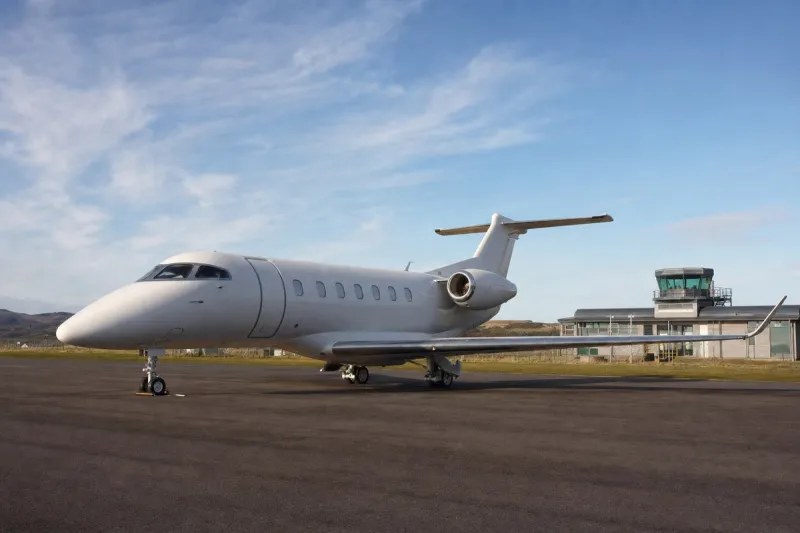
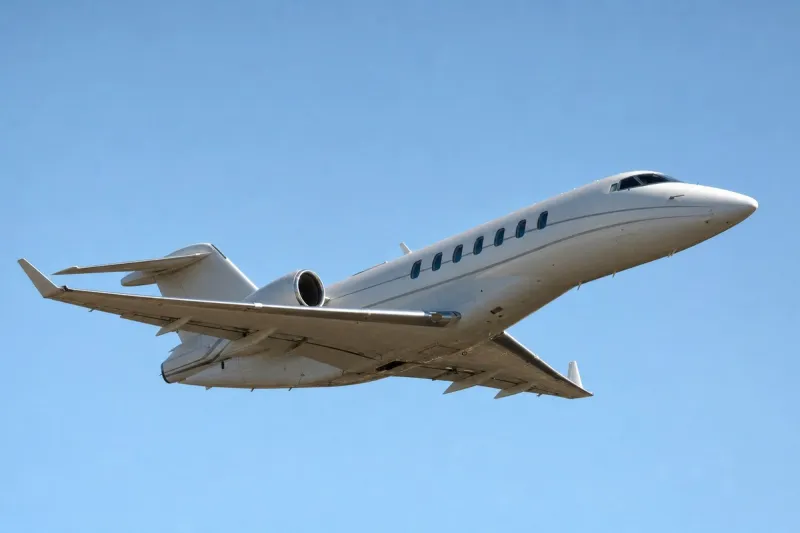
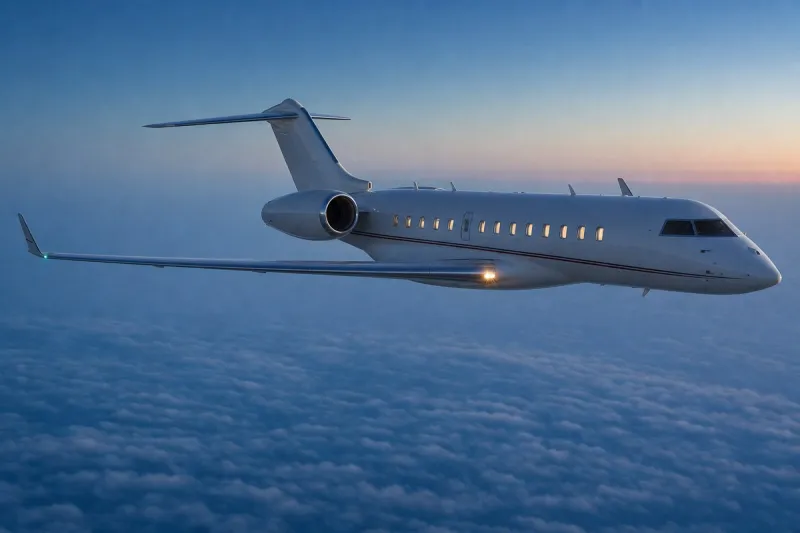
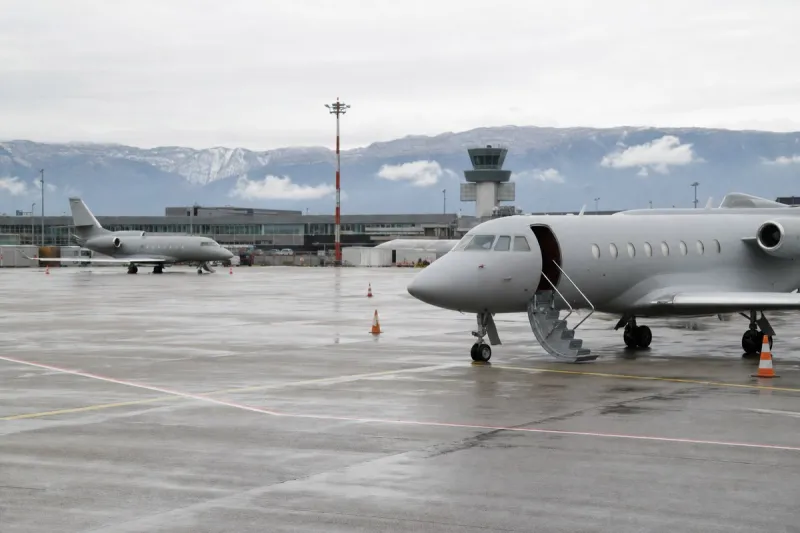
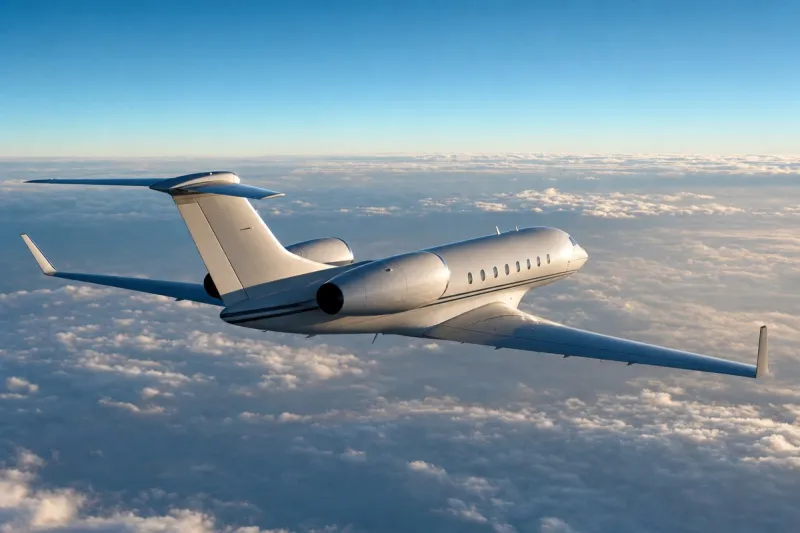
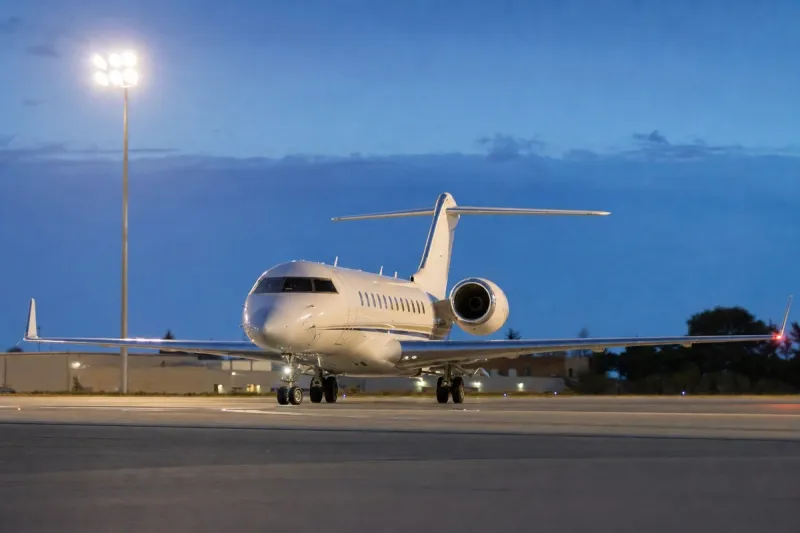
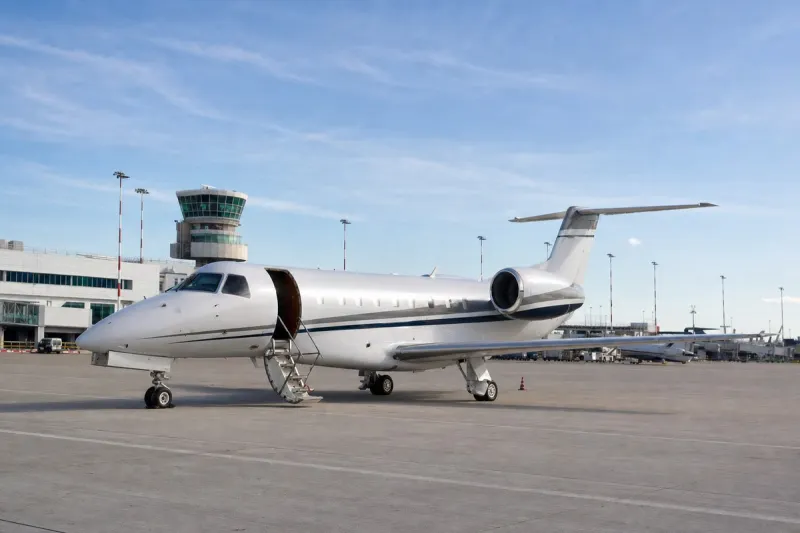
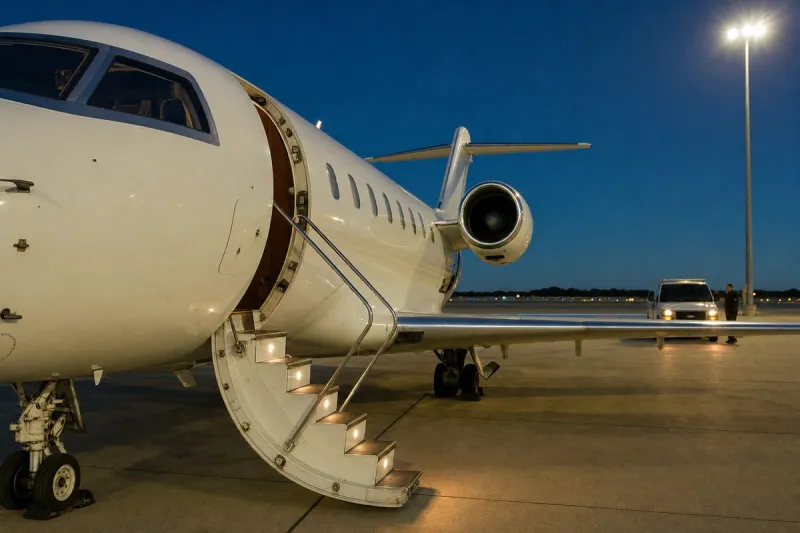
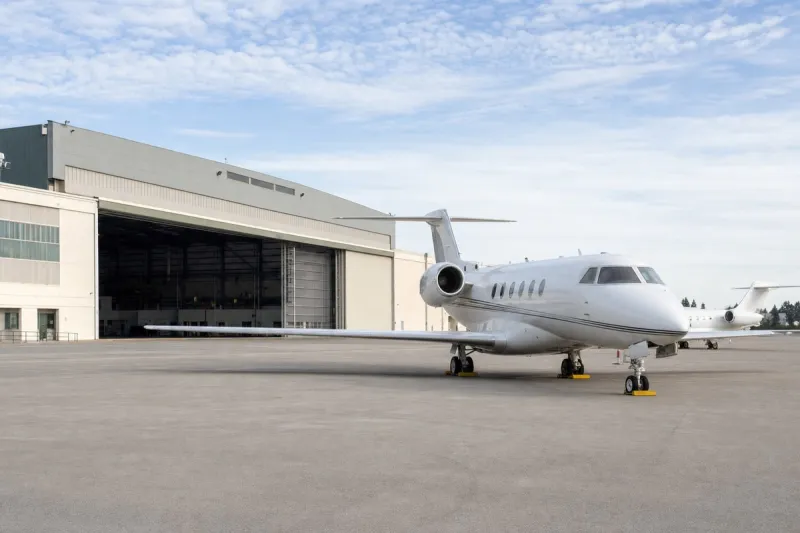
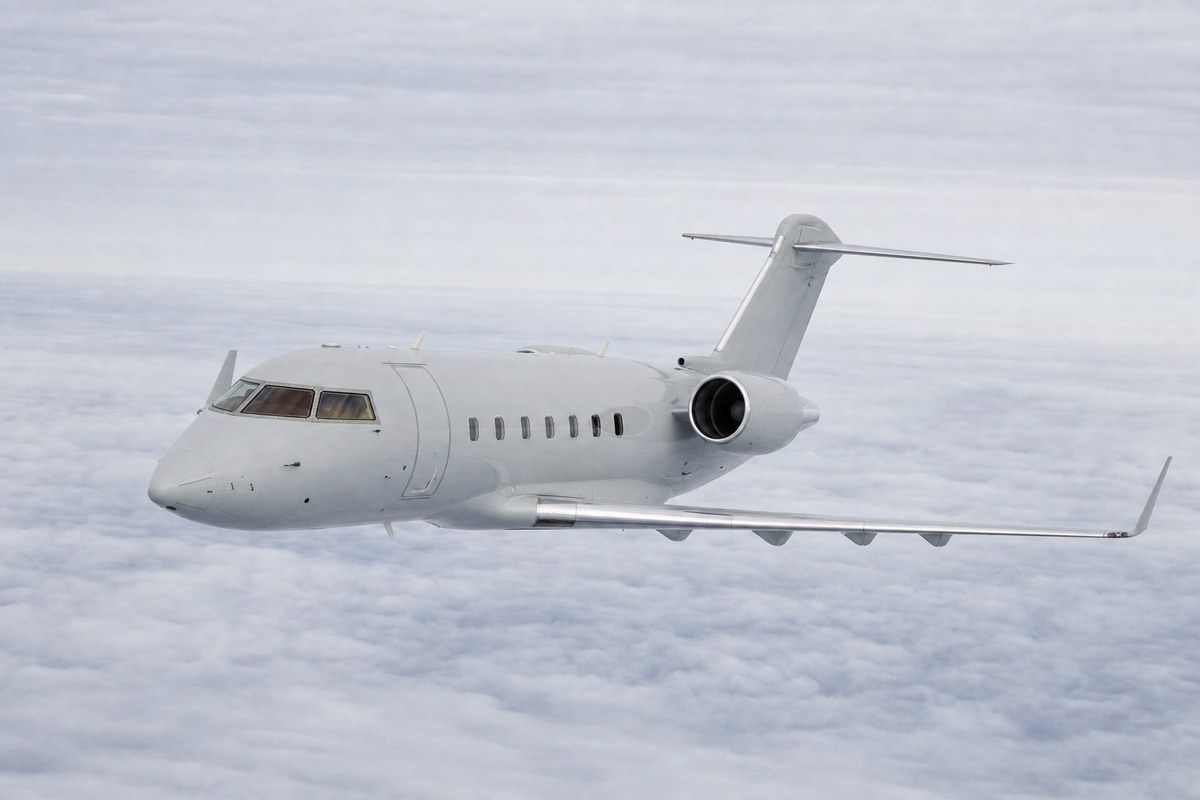
巴基斯坦的私人及公务航空包机市场规模小于阿联酋、沙特阿拉伯等海湾同行,但需求正在增长,驱动因素包括企业出行、政府与 VIP 出行、医疗后送,以及定期航空公司未能覆盖的连接缺口。该行业由数量有限的成熟运营商构成,多数运营中型公务机,其中 Bombardier Challenger 605 在多家运营商机队中反复出现,此外还有为数更多的小型包机与飞行保障公司。巴基斯坦民航局(PCAA)负责监管该行业,适用与定期航空公司相同的安全与运营合规标准。
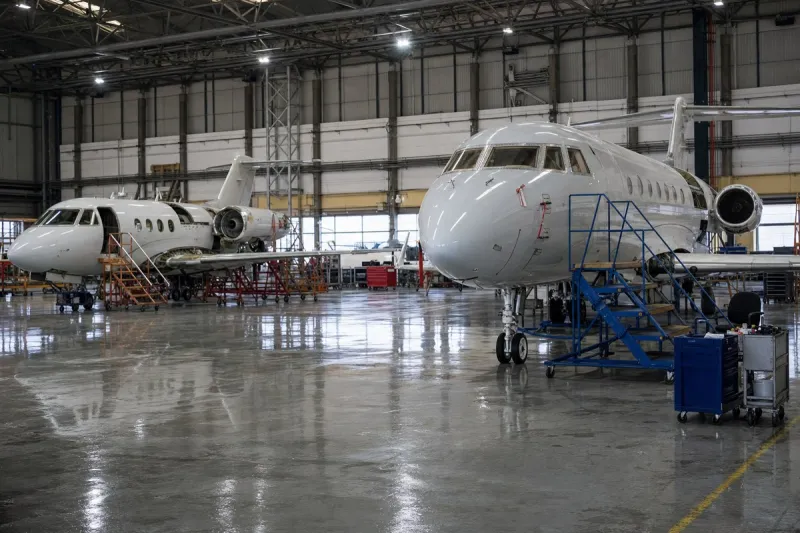
全服务地面保障、专属 FBO 设施及维修支持集中于伊斯兰堡、拉合尔和卡拉奇,规模较小的地区机场配套则薄弱得多。巴基斯坦国家航空政策于 2015 年及 2019 年两次修订,对租赁飞机、发动机及相关部件免征关税,这使得湿租和干租相较于直接购机成为扩大包机运力更实际的途径。业内在 2026 年前的评论指出,高端及公务舱出行的高税负正拖累航空业竞争力,私人航空运营商同样受此影响。
在更广泛的行业层面,巴基斯坦国际航空的私有化已于 2026 年初完成,一家财团收购了 75% 的控股权,并宣布了一项到 2029 年将机队规模翻倍的计划。新的国内航空公司正在起步,包括伦敦在内的国际航线正在恢复,新的涡桨支线服务也在推出,以连接中小城市与主要枢纽。
行业影响与后续观察
这是包机充当基础设施建设滞后于需求增长的过渡角色的典型情况:在定期航线网络及地区机场缺乏地面保障、FBO 运力或支线连接的地方,私人航空吸纳了那些原本无航线可用的时效性及 VIP 客运需求。这一角色在结构上与地理条件绑定——全服务设施集中在三座城市,意味着包机真正的可及市场,其实就是这三大枢纽目前尚无法按定期航班服务的那些航线。
国家航空政策下的租赁免税安排塑造着运营商扩大运力的方式,使湿租与干租相对于自购机队更具优势,这既降低了准入成本,也使机队增长依赖于租约条款而非资产负债表投资。与此同时,高端出行的整体税收待遇影响着运营商据以对定期航班替代方案形成竞争力定价的经济基础。
巴基斯坦国际航空私有化、新国内航空公司、恢复的国际航线及涡桨支线的推出,是需要持续跟踪的动向:每一项都在把定期航线网络的覆盖范围,扩展到目前仅由包机独家服务的市场中。包机需求究竟会萎缩,还是仅仅转向高端、时效性更强的细分市场,将取决于支线网络建设成熟的速度,以及三大枢纽以外的地区机场能否获得与之相当的地面基础设施。