Forecast International预测:宽体ACJ/BBJ至2030年每年交付3至4架,两种情形下Airbus均居领先
行业影响这个没有专门研制的公务机竞争者的细分市场,如今实际上已成为空客的天下,波音若要重返,只能靠尚未公布的内饰改装合同,而不是两家飞机制造商都不披露的订单积压。
事件详述
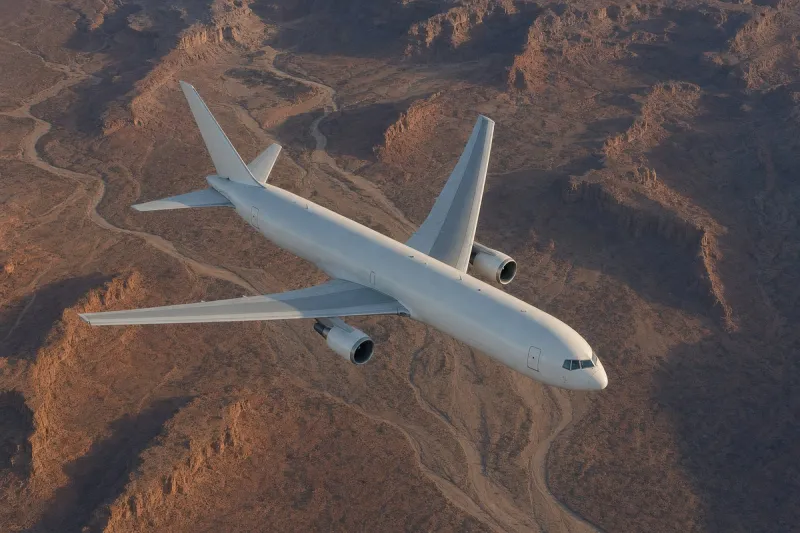
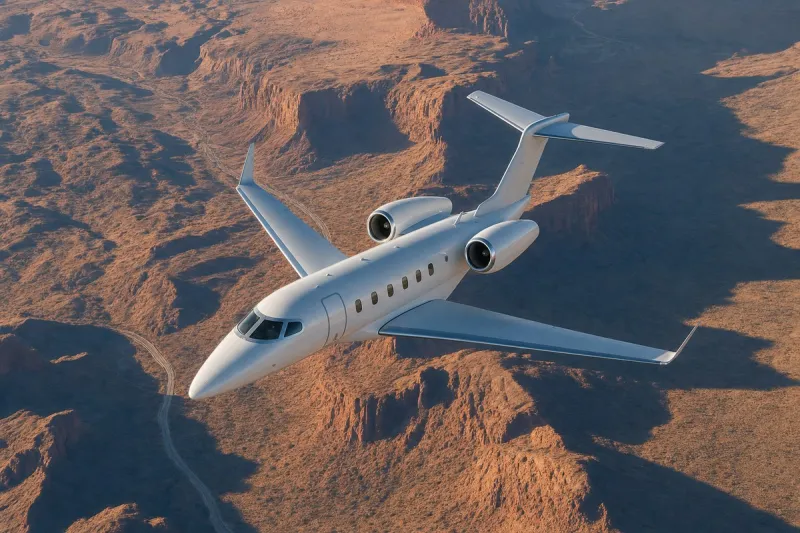
Forecast International 的 Flight Plan 系列第二部分聚焦宽体贵宾机市场:一是基于 A330、A340 和 A350 平台的 Airbus Corporate Jets(ACJ330-200/300/800、ACJ340、ACJ350-900),二是波音的宽体贵宾机产品线(747-8、767、777 和 787)。2025 年两家合计交付 3 架,全部是 ACJ 宽体机,波音没有交付。2021-2025 年间年均交付 3.4 架,其中 2021 年 6 架、2022 年 5 架,此后每年降至 1 至 3 架。
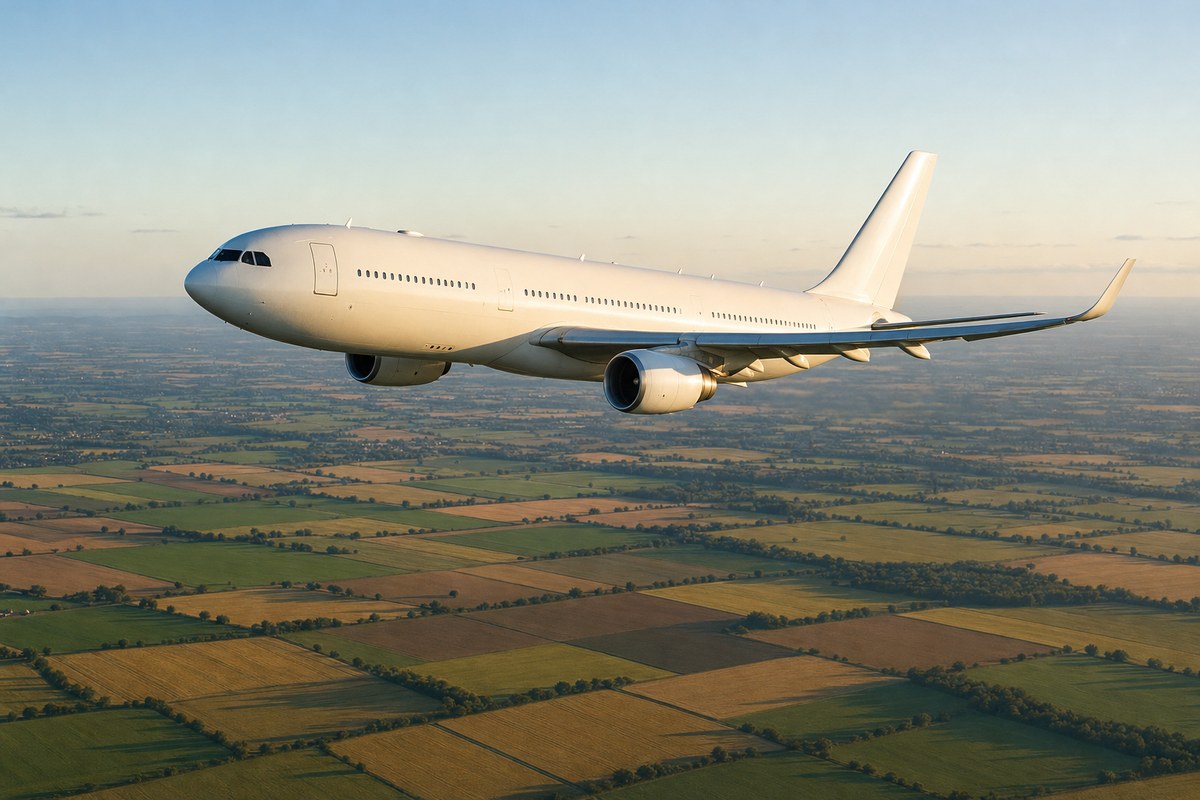
依据公开披露的行业信息和截至 2026 年 10 月 13 日的 JETNET 数据,ACJ330/350 与波音宽体贵宾机的合计产量在 2012 年达到峰值 10 架(波音 8 架、ACJ330 2 架),2017 年为 9 架(全部为波音)。2000 年代空客以 12 架宽体机领先波音的 4 架(75% 对 25%)。2012-2019 年,波音交付 34 架,空客仅 5 架(87% 对 13%),主力是 747-8 和 787。若计入 2010 年和 2011 年,波音共 37 架,空客 8 架(82% 对 18%)。2020 年两家持平,各交付 2 架。
空客和波音都不披露这一细分市场的订单积压,因此模型采用滚动五年的历史平均值。2021-2025 年波音只交付了 1 架宽体贵宾机,在没有确认订单的情况下,这一平均值给出的波音 2026 年交付量为 0.2 架,2027-2029 年则接近于零。2030 年的数字按概率加权:10% 的概率出现 10% 的衰退冲击(2.5 架),与 90% 的无衰退情形(2.7 架)混合。模型对 2026 年 ACJ 宽体机的预测为 3.2 架。
波音已有一笔公开订单:2023 年 5 月,波音宣布未披露身份的贵宾客户订购两架 BBJ 787-8,并附带一架 BBJ 777-9 的选择权,这是 777X 的首个贵宾机承诺。目前既没有公布交付日期,也没有公布选择权是否行使,截至 2026 年上半年的数据中也没有出现任何波音宽体贵宾机,因此这些飞机都不在基准预测之内。777-9 预计要到 2027 年才投入运营。在情景 A 中,两架 BBJ 787-8 于 2027 年上半年交付,2027 年预测值将从 2.9 架升至 4.9 架,波音当年的份额升至 42%。
截至 2026 年上半年,已交付 1 架 ACJ 宽体机,波音宽体机为零。按简单年化推算,ACJ 宽体机全年约为 2 架,略低于 3.2 架的预测,而波音的零交付与其 0.2 架的预测基本吻合。这一中期数据尚未计入历史平均值。
波音缺口难以解读的原因
文章提醒,不应把波音接近于零的交付量单纯理解为需求崩塌。2020 年以来的这段空档,恰逢 737 MAX 项目长期受困,以及 787 的生产质量问题,787 交付曾在 2021 年 5 月至 2022 年 8 月间暂停。747 项目已于 2022 年结束生产,777X 预计要到 2027 年才投入运营。
仅凭产量数据,分不清这究竟是产能或产品空档所致,还是需求使然。空客一侧,ACJ350 与商用 A350 共用一条生产线,因此空客商用 A350 的订单积压可能会限制贵宾机的产出。
行业影响与后续观察
这个细分市场没有专门研制的公务机作为直接竞争者,其经济性由两家飞机制造商决定,同时取决于买家是否需要客机尺寸的客舱。每年 3 至 4 架的规模意味着一笔订单就会大幅改变当年的总量和市场份额,情景 A 下 2027 年预测值从 2.9 架升至 4.9 架就是明证。
这种敏感性对两家制造商的影响并不相同。2021 年以来的 17 架宽体机中,空客交付了 16 架,其产出与商用 A350 共线,所以贵宾机交付既取决于贵宾需求,也取决于航空公司的订单积压。波音的前景则取决于尚未纳入基准预测的飞机:两架 BBJ 787-8,以及 2023 年 5 月的 BBJ 777-9 选择权。
最早出现的可见信号,会是 BBJ 787-8 或 777-9 的第三方内饰改装合同,因为内饰改装中心通常能在飞机报告交付前 30-48 个月看到订单储备。在此之前,波音的预测仍将接近于零,整体预测主要由空客支撑。