公务机市场飞行活动较2019年水平高出约35%,2026年上半年起降量达195万架次
行业影响二手机源紧张、交付量上升与客户群扩大共同表明,私人航空业后疫情时代的需求转变已成为结构性趋势,而非一时激增。
事件详述
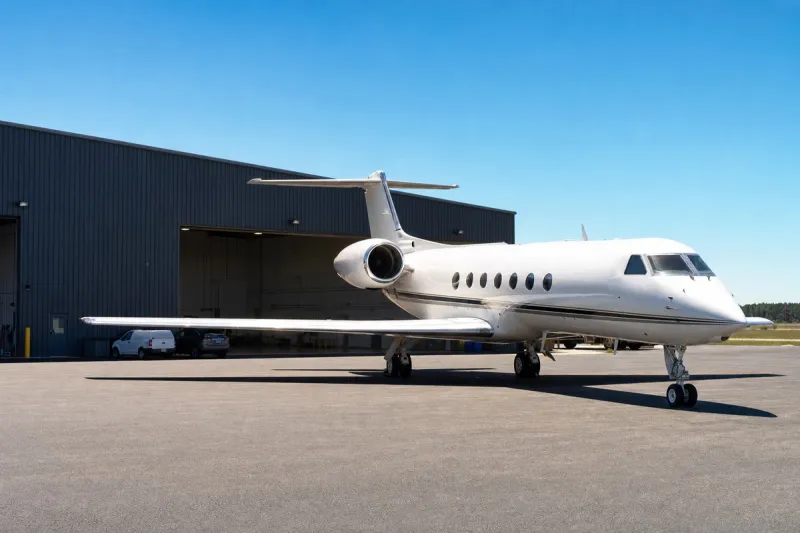
公务机飞行活动记录显示,2026 年上半年全球公务机起飞架次约达 195 万架次,使私人飞机市场较 2019 年飞行活动水平仍高出约 35%。截至 2026 年 6 月的过去 12 个月起飞架次合计 397 万架次,同比增长近 5%。2026 年全球私人飞机平均利用率约为每月 21.4 小时,超过 2019 年水平。
2023 年共完成 500 万架次私人飞行,较疫情开始时增长 15%。2025 年全球新公务机交付量约为 854 架,较 2024 年增长约 11.8%,其中北美占全球交付量的 64%。截至 2026 年年中,挂牌出售的二手公务机仅占现役机队的 6.5%,远低于 8%–10% 的 10 年历史均值。2025 年全球超高净值人群数量突破 68.4 万人。
据 Fortune Business Insights 统计,2024 年私人飞机市场规模为 212.4 亿美元。仅包机细分市场预计 2025 年将达到 289 亿美元,而更广义的市场届时预计将达到 242.8 亿美元。行业预测显示,2026 年至 2030 年新机与二手机合计交易规模约为 2470 亿美元,其中重型与超远程机型将贡献显著增长。
这一结构性转变可追溯至 2020 年至 2022 年的疫情时期:当时商业航空公司大量停飞,富裕旅客转向替代方案,私人飞机需求增幅超过 20%。在那段时期开始乘坐私人飞机的旅客中,约有 95% 在限制解除后仍继续使用这一出行方式。客户群已超越传统用户范围,如今还包括科技创业者、将包机用于投资者路演与团队出行的中小型企业,以及依靠科技与金融财富支撑的千禧一代专业人士。滑雪旅行、偏远别墅度假、体育赛事以及拼机团体包机等休闲行程的数量如今已可与商务出行相媲美,而企业客户也正日益从完全自有转向包机、会员制项目与部分所有权等灵活获取模式。
行业影响与后续观察
这组数据描绘出一个吸收了需求冲击却从未将其释放回去的市场:在引发这一转变的疫情过去多年后,起飞架次与利用率仍均高于 2019 年基准,而疫情期间转向私人飞行的客群中 95% 的留存率表明,这批新飞行客群并非一时泡沫。
二手机源数据最清楚地表明该细分市场已变得多么紧张——挂牌出售的二手飞机仅占现役机队的 6.5%,远低于 8%–10% 的历史区间,即便 2025 年新机交付量攀升至 854 架,二手库存依然稀缺。这种稀缺性,加上涵盖首次购机创业者、中小企业与休闲旅客在内不断扩大的买家群体,正推动更多企业用户转向包机、会员制与部分所有权项目,而非完全自有,这也在重塑飞机使用权的定价与分配方式。
2026 年至 2030 年预计约 2470 亿美元 的交易规模能否兑现,将取决于交付量能否跟上日益萎缩的二手机源,尤其是在预测增长最为显著的重型与超远程机型领域。