德克萨斯州公务航空持续扩张,机库空间告急,机队规模超美国总量12%
行业影响随着企业迁址将公务航空需求集中到增长最快的州,机库与维修保障能力而非飞机供应正成为购机决策中的硬性制约。
事件详述
据 Jetcraft 数据,2021 年至 2026 年间,德克萨斯州的公务机基地数量增长 226 架,使该州总量占美国公务航空机队的 12% 以上——这是继佛罗里达州之后全美第二高的份额。同一五年间,迁入德克萨斯州的飞机比迁出的多 187 架。
在达拉斯,2021 年以来交付的飞机中有一半是重型喷气机,相比之下休斯顿约为四分之一,奥斯汀不到五分之一。德克萨斯州基地飞机的航程中,有超过三分之一是在州内完成的。
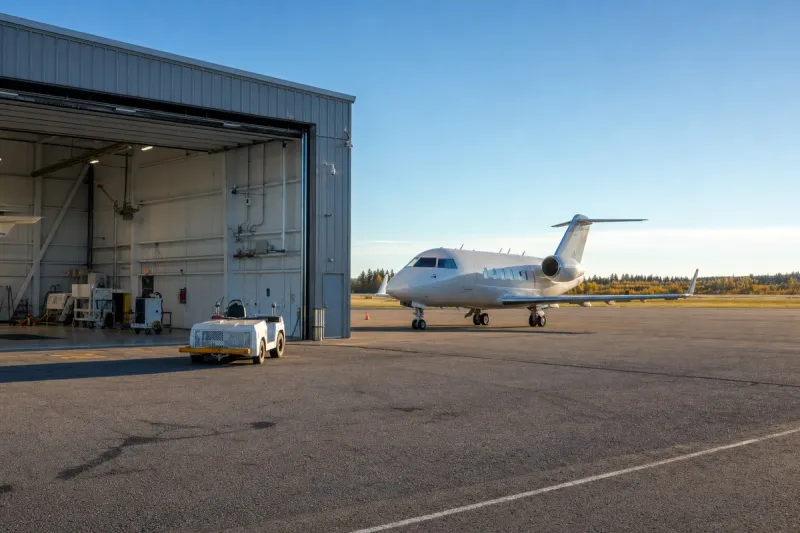
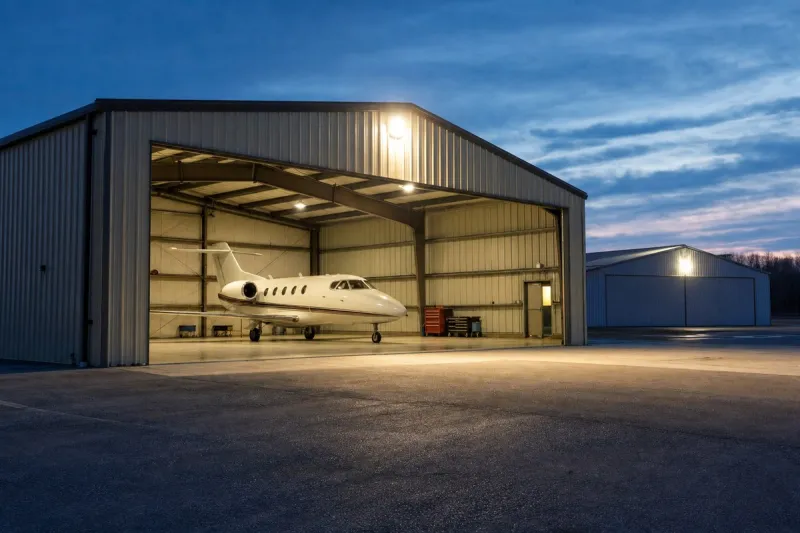
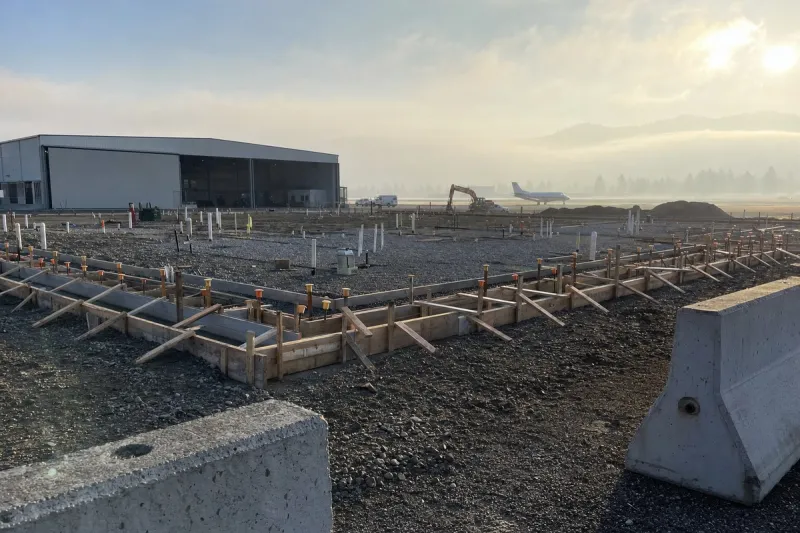
根据 2026 年《财富》500 强榜单,德克萨斯州拥有 57 家财富 500 强企业总部,数量居全美各州之首,过去十年间吸引了超过 314 起企业总部迁址。Jetcraft 表示,活动量的增长给机场基础设施带来了压力,全州各机场的可用机库空间日益紧张。该公司透露,买家如今已将机库可用性纳入购机流程中的询问事项,而这在五年前并不常见。
行业影响与后续观察
这一态势反映出公务航空需求如何追随企业布局:总部聚集之处,飞机基地随之而来,德克萨斯州对财富 500 强企业迁址的吸引力已直接转化为机队增长与州内飞行量。达拉斯、休斯顿与奥斯汀之间的差异表明,即便在同一个高增长州内,交付机型的构成也会因当地需求特征而异,达拉斯更偏向重型喷气机。
Jetcraft 提出的机库与维修设施问题才是结构性的关键:基础设施无法按企业迁址或飞机销售的同等速度扩张,于是保障能力成了一个独立于买家数量或可用资金的制约因素。在增长如此迅猛的市场里,这意味着购机决策方式正在发生转变,飞机本身已不再是买家唯一需要落实的变量。
达拉斯、休斯顿与奥斯汀接下来具体会如何发展——新的机库或维修保障能力能否建成,建设速度能否跟上持续的企业迁址节奏——将决定德克萨斯州在美国机队中的份额能否持续攀升,还是基础设施会成为其上限。