肯塔基州公务航空机队达166架 Citation占主导 两大都市圈为核心
行业影响145 家运营方分散运营 166 架飞机,且无分时所有权项目存在,所有权与运营方结构的高度分散表明该地区市场由私人与企业用途主导,而非大型管理机队。
事件详述
根据一项排除活塞飞机、直升机和民航客机的机队分析,肯塔基州公务航空机队总计 166 架喷气机和涡桨飞机。该机队平均制造年份为 2006 年,中位数为 2007 年;28%(46 架)制造于 2015 年及以后,14%(23 架)为 2020 年及以后机型,同时 11%(19 架)早于 1990 年制造,22%(36 架)制造于 2000 年之前。
所有权集中于完全所有权结构:141 架飞机(85%)为完全所有,25 架(15%)采用共享所有权安排,该州没有登记任何分时所有权项目飞机。在 157 架有明确基地机场记录、分布于 32 个机场的飞机中,大列克星敦集群——Blue Grass Airport 加 Georgetown——占 36 架(基地机队的 23%),大路易斯维尔集群——Louisville Muhammad Ali International 加 Bowman Field——占 35 架(22%),两者合计占基地机队的 45%。其余 55% 分布在包括 Mt. Sterling、Owensboro、Danville、Mayfield、Paducah 的 Barkley Regional、Bowling Green、Russellville 和 Henderson 在内的地区性机场。
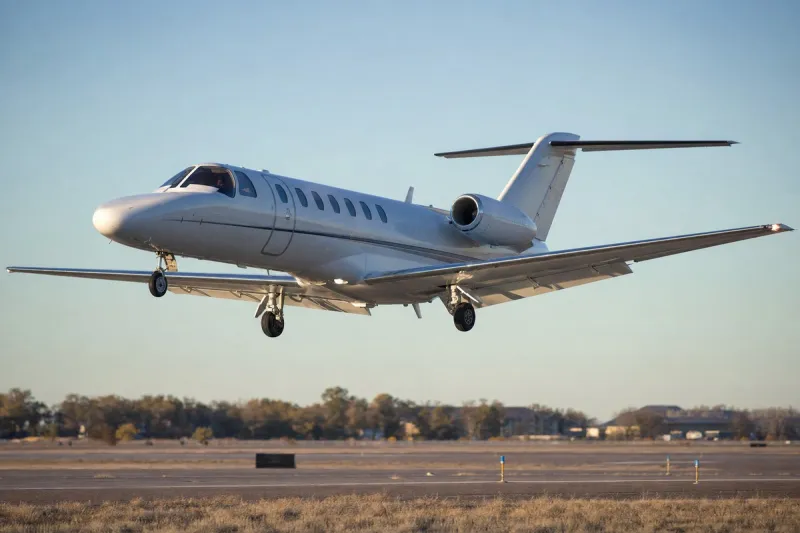
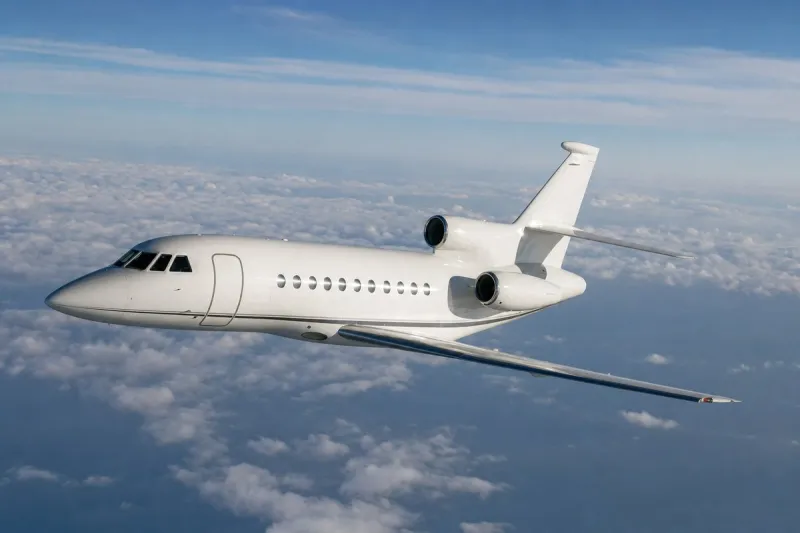
Citation 系列以 57 架 领跑全州机队,占总数的 34%,没有任何单一机型占比达到 6%。Pilatus PC-12 NG(9 架)和 Embraer Phenom 300E(7 架)是数量最多的具体机型,其后是 Citation Sovereign、Citation M2 和 Citation Bravo(各 6 架)以及 Citation 525/CJ 系列(5 架)。Citation Excel、Citation CJ3、Citation CJ4、Phenom 100、Premier IA、Premier I、Piper Meridian、Socata TBM-850 和 Falcon 2000 各占 4 架。
166 架飞机中有 12 架,约占机队的 7%,目前挂牌出售或可供询价,其中 Citation Bravo 是唯一挂牌数量超过一架的机型(2 架);市场上的其他飞机包括一架 King Air 200、一架 Conquest I、一架 Phenom 100、一架 Citation M2、一架 Citation CJ2+、一架 Falcon 2000、一架 Falcon 2000S 和一架 Embraer Legacy 500。运营方格局分散于 145 家不同运营方,FliteAccess, LLC 以 4 架领先,Triton Airways LLC、Mid America Jet Inc.、Humana Inc.、Wild Blue Aviation LLC 和 Flight Level Services LLC 各持有 3 架,没有任何一家运营方掌控全州机队超过 2% 的份额。在 166 架飞机中有 126 架记录了飞行小时数据,平均机身累计约 4,300 飞行小时,中位数接近 3,300 小时;按用途划分,142 架(86%)被归类为公务飞行,13 架(8%)用于包机服务。
行业影响与后续观察
166 架飞机的机队几乎平均分布在两大都市集群与一长串地区性机场之间,展示了一个中等规模州级市场在没有主导枢纽的情况下如何自我组织:列克星敦与路易斯维尔合计占基地机队的 45%,但剩余大部分分散在 Owensboro、Danville 和 Paducah 的 Barkley Regional 等机场,反映出企业和私人机主倾向于将飞机停放在自身运营所在地附近,而不是集中于单一中心。
分时所有权项目飞机的近乎缺位,与 85% 的完全所有权比例相对照,表明该市场依靠直接所有权和共享所有权安排运转,大型都市区常见的管理机队模式在这里并不盛行。166 架机身分散在 145 家运营方之中,且没有一家运营方的份额超过 2%,该州的公务航空活动看起来更像是个体机主运营方的集合,而非围绕少数大型机队管理公司组织起来的市场。
机队的机龄结构——平均制造年份 2006 年,28% 制造于 2015 年之后,但 22% 早于 2000 年——呈现出一种新旧混杂的局面,Phenom 300E 和 PC-12 NG 等较新的轻型喷气机和涡桨飞机,与仍在公务和包机使用中的老旧 Citation 和 Falcon 机型并存。目前挂牌出售、集中于 Citation Bravo 机型的 12 架飞机,究竟预示着一轮更新换代,还是只是简单的自然淘汰,将取决于这些挂牌消化的速度,以及自 2015 年以来的交付节奏能否延续。