预测:欧洲公务航空机队到2036年将接近5,500架,期间交付逾1,750架
行业影响欧洲机队预计增速是全球平均水平的两倍多,说明该市场向涡桨机和轻型喷气机倾斜,维修需求的增长也快于全球水平。
事件详述
《航空周刊》2027 年公务航空机队与维修(MRO)预测显示,2027 至 2036 年这 10 年间,欧洲客户将接收 1750 架以上公务机。这一数字涵盖东欧和西欧,其中喷气机 1320 架,涡桨机 478 架。
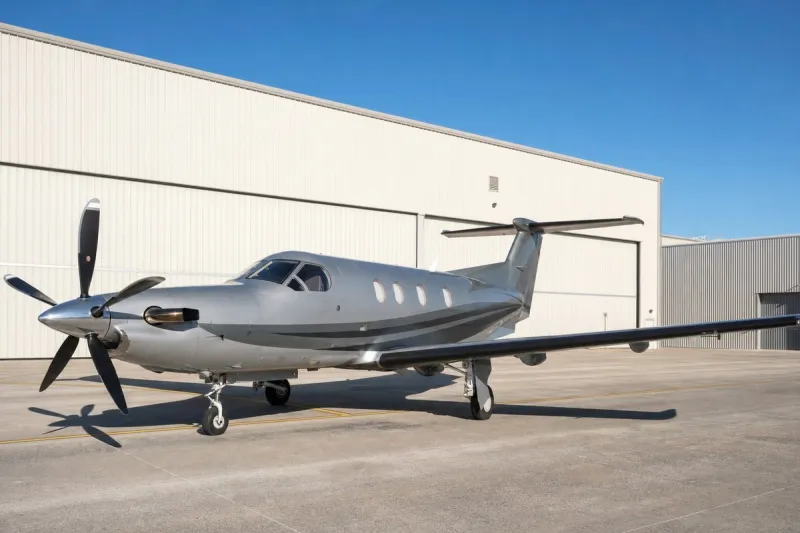
按细分市场看,单发涡桨机预计占欧洲交付量的 25%,份额最大;轻型公务喷气机占 21%,超远程喷气机占 20%。在该地区的新机交付中,预测将 Pilatus PC-12 排在首位,其后依次为 Daher 的 TBM 系列、Embraer 的 Phenom 300 和 Textron Aviation 的 Citation Latitude。
欧洲在役机队预计将从 2027 年的 4200 余架增至 2036 年底的近 5500 架。年均复合增长率为 2.8%,而全球平均水平为 1.3%。
从制造商看,Textron Aviation、Gulfstream 和 Pilatus Aircraft 预计将是该地区最受欢迎的新机交付来源,按零售价计算交付价值为 279 亿美元,占 487 亿美元总额的大部分。Textron Aviation 预计在此期间交付量最大,占总交付量的 25%;Gulfstream、Pilatus 和 Bombardier 在该地区的总交付量中预计各占 10% 以上。
该地区公务机的维修、修理和大修(MRO)支出需求,预计在扣除通胀前按年均 3.9% 的速度增长,全球为 3.2%。
行业影响与后续观察
欧洲机队年增速为 2.8%,全球平均为 1.3%,使欧洲成为这份预测中扩张较快的地区之一。交付结构说明了原因:最大的单一细分市场是单发涡桨机,其次是轻型喷气机,因此该地区相当一部分增长来自小型飞机,而不只是大客舱机型。单发涡桨机和轻型喷气机通常由机主自己驾驶,或用于短程区域航段,这样的使用特点决定了新增机队会对机场、地面代理和机组提出什么要求。
维修数据指向同一方向。MRO 支出需求年均增长 3.9%,高于全球的 3.2%,意味着欧洲维修设施的工作量预计比一般地区涨得更快,这还没把通胀因素算进去。到 2036 年底,机队将接近 5500 架,需要保障的机体也更多,机型跨度更大,从 PC-12 和 TBM 涡桨机到 Phenom 300 和 Citation Latitude 喷气机都有。
预测中的价值集中在少数几家企业:在 487 亿美元的预计零售交付总额中,Textron Aviation、Gulfstream 和 Pilatus 合计占 279 亿美元,Textron 25% 的交付份额是所有制造商中最高的。由于这里的每个数字都是预测,2027 年起的实际交付节奏,将决定 2.8% 的增长路径是否成立,或是否需要修正。