FlyExclusive第二季度营收增长22%至1.111亿美元,机队利用率显著提升
行业影响该业绩表明,分权所有权与飞行卡运营商提升盈利能力主要依靠更好的机队利用率和成本纪律,不是靠扩大机队规模,即便同时背负着削减债务的目标。
事件详述
总部位于北卡罗来纳州罗利的私人航空服务商 FlyExclusive 报告第二季度营收 1.111 亿美元,同比增长 22%,而同期运营的飞机数量比去年同期减少 6%。飞行小时增长 8%,核心机队利用率提升 14%。公司连续第三个季度实现调整后 EBITDA 为正,达到 420 万美元,较去年同期 520 万美元的亏损改善了 940 万美元,毛利润增长 65%。
上半年,FlyExclusive 营收增长 15%,达到 2.075 亿美元,调整后 EBITDA 约为 440 万美元,较去年同期改善 1600 万美元。自 2024 年以来,公司已将长期应付票据减少约 9400 万美元。
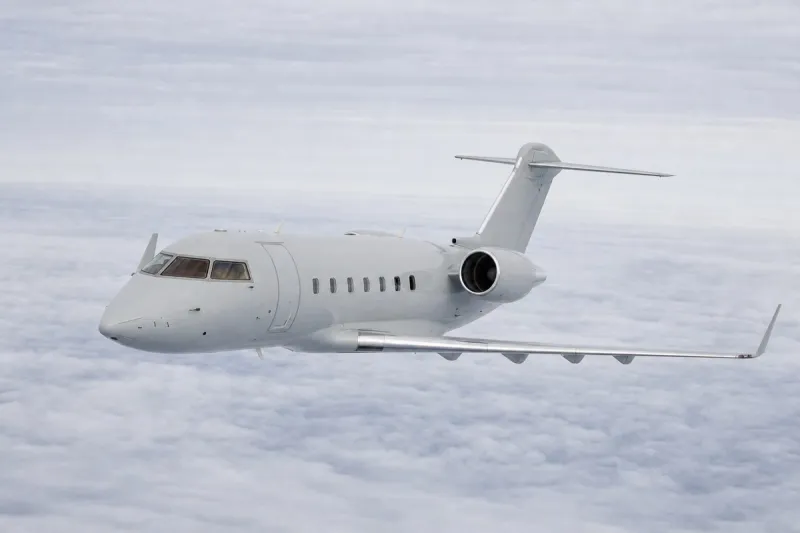
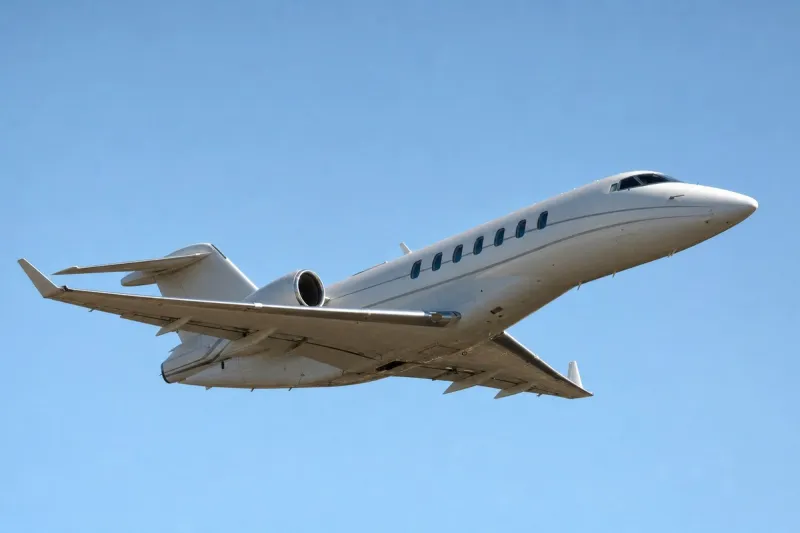
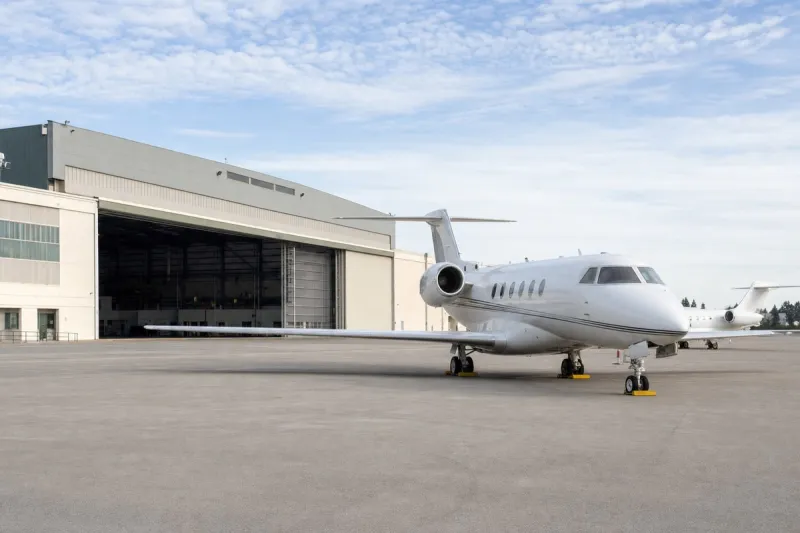
包机业务营收增长约 20%,达到 1.039 亿美元,部分得益于 Challenger 机队带来的 900 万美元收益(该机队现有 10 架飞机),以及轻型公务机业务 36% 的增长。分权份额销售与飞行基金投放增长 34%,达到 1460 万美元,公务机俱乐部销售增长 13%,达到 3000 万美元,贡献营收的会员达 997 人。季度结束后,一笔涉及 Jet.AI 的交易带来约 1200 万美元的额外流动资金,以及三架轻型公务机。
首席财务官 Brad Garner 表示:「这如今是一个平台故事,不是一个困境反转的故事。证明这一模式行得通的艰苦工作已经完成。」创始人兼首席执行官 Jim Segrave 表示:「运营模式已经重塑,投资者不应再将 FlyExclusive 视为一家处于转型期的公司。」
行业影响与后续观察
这一案例契合私人航空服务商在经历多年机队扩张后被评判的新方式:真正推动营收和调整后 EBITDA 增长的,是在飞机数量减少的情况下取得的 flight hours 和利用率提升,不是机队的绝对规模。包机营收、分权销售和公务机俱乐部会员数各自独立增长,呈现出一种多线并进的模式——某一板块的增长,例如轻型公务机 36% 的增幅,可以抵消其他板块机队规模的收缩。
这一细分市场的经济效益,取决于能否把飞行基金和分权承诺转化为持续的利用率,同时还要在增长的同时管理好债务规模;自 2024 年以来长期应付票据减少约 9400 万美元,说明资产负债表的修复正与运营层面的好转同步推进。季度结束后达成的 Jet.AI 交易,带来约 1200 万美元的流动资金和三架轻型公务机,将这一机队和现金状况延续到了下一个报告期。
接下来需要观察的是,在 Jet.AI 的飞机完成整合、利用率在更大规模的机队基础上接受检验之后,连续第三个季度调整后 EBITDA 为正的态势能否延续成为一种趋势。