Gogo向多轨道连接转型:5G ATG网络上线、Galileo LEO安装提速,2026年营收指引8.7亿至8.95亿美元
行业影响公务航空的机上连接正从单一 ATG 网络服务走向地面与多轨道叠加的组合方案,代价是硬件利润率走低、传统业务收入下滑,换来的是装机量,同时也要面对 LEO 竞争。
事件详述
Gogo 称自己是唯一专为公务航空以及军政专机打造的多轨道、多频段机上连接服务商,把自有的空对地(ATG)频谱网络与多个卫星星座的接入能力结合在一起。2024 年 12 月收购 Satcom Direct 后,其国际覆盖和军政业务触达面进一步扩大,管理层表示年化成本协同效应已超过最初目标。
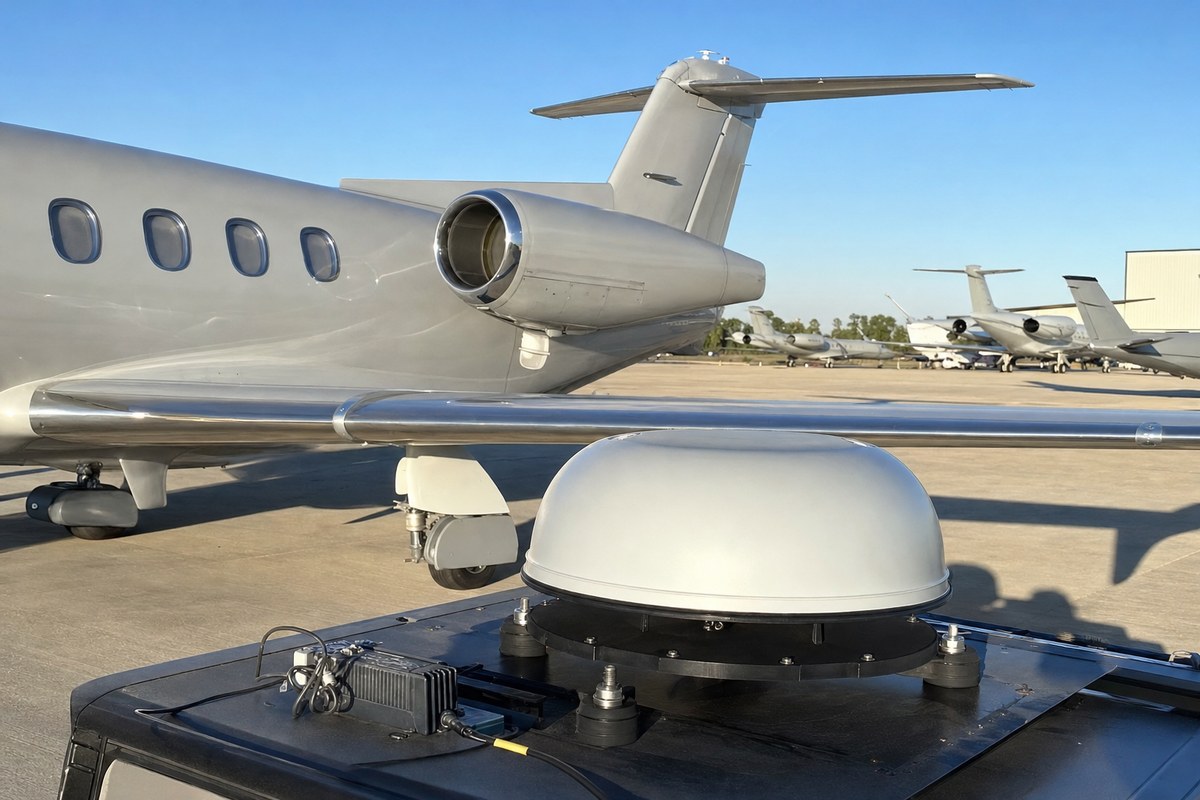
Gogo 的 5G ATG 网络于 2026 年 1 月商用。管理层预计 5G 飞机激活量将在 2026 年下半年持续爬升,约 450 架飞机已预先配置,等待「换盒」。Galileo LEO 的加装也在提速,补充型号合格证(STC)已扩展到美国、欧洲、巴西和加拿大,VistaJet、NetJets 和 Wheels Up 的机队部署正在进行。管理层称 Galileo 的高确定性订单储备约为 500 架。Galileo 硬件的出货利润率低于其所替代的 ATG 设备。
资产负债表方面,修订后的 Term Loan B 将贷款方到期日延至 2030 年 10 月,并承诺在 2027 年底前偿还 7500 万美元本金。摩根大通的分析师指出,杠杆率下降使 Gogo 有条件向股东返还资本,并在公开市场回购债务。美国联邦通信委员会(FCC)的 Rip & Replace 补偿计划覆盖传统设备向 LTE 的迁移,增加了操作空间,管理层预计将在 2027 年初一次性切换到新的 LTE 网络。
Gogo 的 2026 年指引在第三季度业绩发布时被重申:总营收 8.7 亿至 8.95 亿美元,调整后 EBITDA 约 1.7 亿至 1.9 亿美元。传统 ATG 和 GEO 服务收入的下滑,预计将由 Galileo 和 5G 的装机增长来抵消。
分析师观点与已识别风险
据标普全球数据,三位分析师维持一致的「买入」评级,平均目标价接近 8.5 美元,区间从 7 美元(Morgan Stanley、J.P. Morgan)到 10 美元(Roth MKM)。由于传统业务收入走软和执行风险,若干目标价在 2026 年内被下调。
已识别的风险包括:来自 SpaceX 的 Starlink 等厂商的 LEO 竞争,高利率、通胀和供应链成本,以及依赖第三方零部件带来的关税风险。地缘政治紧张加剧,则提升了对安全的军政连接服务的需求。
行业影响与后续观察
Gogo 的指引描述的是一个过渡年:营收基础在重建,而总体收入持平甚至走低。传统 ATG 和 GEO 服务收入预计下滑,能否抵消取决于 5G 和 Galileo 飞机从订单储备转为实际激活的速度。Galileo 硬件的出货利润率低于其替代的 ATG 设备,因此该业务的连接收益更多落在装机之后持续产生的服务收入上,而不是装机当时的设备销售。
对整个公务航空连接市场来说,地面 5G 网络与 LEO 接入搭配出现,反映了运营方的采购方式:VistaJet、NetJets 和 Wheels Up 这类分时共享和包机机队,会选择覆盖范围、适航认证和单机成本这三者的组合中,能在整个机队铺开的那一种。因此,美国、欧洲、巴西和加拿大的 STC 覆盖,决定了 LEO 硬件多快能进入这些机队;风险项里提到的 Starlink 竞争,则划定了任何多轨道方案都要对照的价格与性能线。
已有明确日期的节点包括:2026 年下半年 5G 激活量对照约 450 架预配置飞机的爬升、2027 年初依据 FCC Rip & Replace 计划切换到新 LTE 网络,以及 2027 年底前到期的 7500 万美元本金偿还。