Textron上调2026年业绩指引:第三季度现金流增长49%,Textron Aviation订单为2023年以来同期最强
行业影响喷气机订单强劲、定金支撑的现金流走高,而涡桨机交付走弱,说明公务航空的新机需求仍集中在喷气机上,同时 Bell 的项目节奏让集团整体盈利的可见度变得模糊。
事件详述
Textron 公布 2026 年第三季度营收 38 亿美元,同比增长 4%,调整后每股收益为 1.76 美元,去年同期为 1.55 美元。分部利润为 3.55 亿美元,去年同期为 3.6 亿美元。扣除养老金缴款前的制造业务现金流增长 49%,达到 4.18 亿美元,上年同期为 2.81 亿美元;公司在本季度以 2.39 亿美元回购了 290 万股股票。
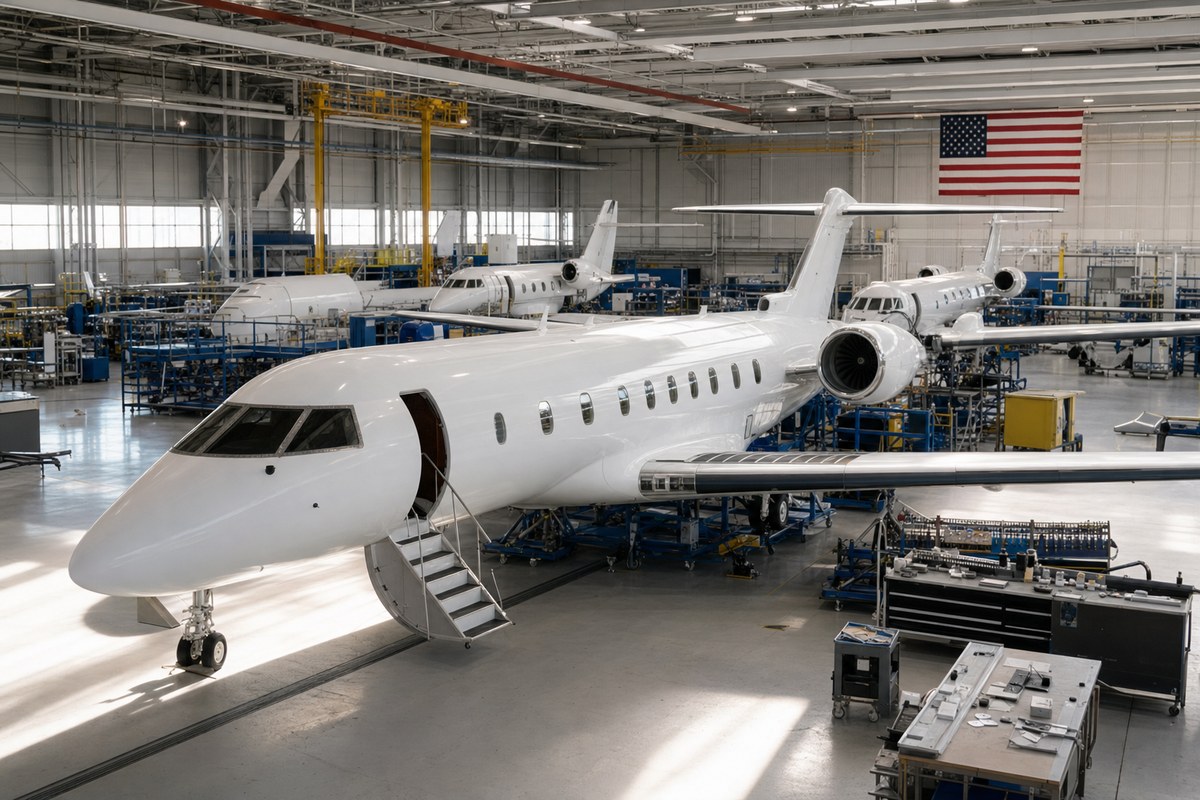
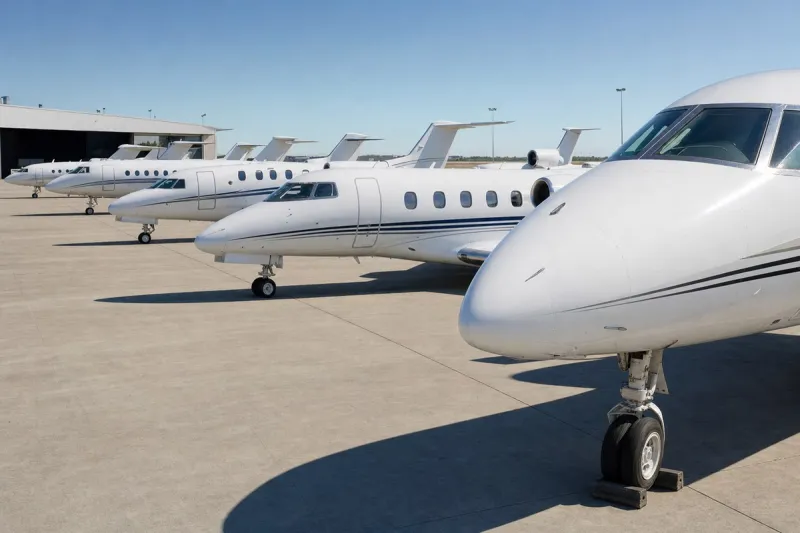
Textron Aviation 营收增长 14%,即 2.01 亿美元,达到 17 亿美元,其中飞机营收增加 1.52 亿美元,售后市场营收增加 4,900 万美元。该分部交付 51 架喷气机,去年同期为 42 架,涡桨机交付则从 39 架降至 32 架。分部利润为 1.79 亿美元,增加 700 万美元。首席执行官 Lisa Atherton 表示,订单活跃度为 2023 年以来第三季度中最强,公司也没有看到客户行为因利率走高或地缘紧张而改变。
Bell 营收下降 9%,至 9.33 亿美元,其中军品营收减少 5,900 万美元,原因是 MV-75 研发工作量下降,民用直升机营收减少 3,400 万美元。分部利润减少 1,600 万美元,至 7,600 万美元。在 MV-75 Cheyenne 项目上,国会批准了 3.5 亿美元的 ATR 申请,其中约 3 亿美元已在本季度完成承诺。首席财务官 David Rosenberg 表示,Textron 没有冲回第二季度计提的累计追补调整负数;如果小批量初始生产合同推迟到 2027 年,相关费用区间很可能上升至 1.1 亿至 1.5 亿美元。
Textron Systems 营收增长 16%,至 3.6 亿美元,分部利润增加 1,000 万美元,至 5,700 万美元。Industrial 营收增长 1%,至 7.65 亿美元,分部利润增加 700 万美元,至 3,800 万美元。金融分部利润为 500 万美元,去年同期为 1,800 万美元。
Textron 将全年调整后每股收益指引从 6.40–6.60 美元上调至 6.55–6.65 美元,并将扣除养老金缴款前的制造业务现金流指引从 7 亿至 8 亿美元上调至 8 亿至 9 亿美元。Rosenberg 称,现金流指引上调主要来自预计资本支出减少约 1 亿美元,以及与航空业务定金挂钩的第四季度现金预期强劲。航空分部利润率预计将达到全年 11–12% 区间的低端。管理层没有给出 2027 年指引,并称利润率改善是一个为期 12 个月的过程。
行业影响与后续观察
Textron Aviation 的数字显示了本季度新机需求落在哪里:喷气机交付从 42 架升至 51 架,涡桨机则从 39 架降至 32 架,而该分部增加的 2.01 亿美元营收中,飞机营收就贡献了 1.52 亿美元。公务航空的订单要隔一段时间才会转化为营收,客户定金才是让强劲的订单季度变成现金的关键。管理层对现金指引上调的解释依赖第四季度的航空业务定金,走的正是这个逻辑。
管理层表示,利率走高和地缘紧张没有改变客户行为,这一点关系到如何解读该分部。这个市场里的新机买家通常靠资产负债表和自有财富出资,而不是短期借贷成本,所以即使整体工业需求出现波动,订单仍可能保持稳定。一个季度的强劲订单还不足以构成趋势,但按首席执行官的说法,这是 2023 年以来最强的第三季度。
Bell 是集团整体图景里相反方向的变量。该分部营收下降与单一军事项目的研发阶段工作量有关,而累计追补费用有多大,取决于小批量初始生产合同何时落地。接下来要看这份合同能否在年底前到来,还是推迟到 2027 年——Rosenberg 称,若推迟,费用区间将升至 1.1 亿至 1.5 亿美元。