MEBAA Show 将于12月8日至10日在DWC举行,中东公务航空强劲增长
行业影响区域公务航空的增长正日益由监管自由化及包机/托管模式驱动,分时共享所占比重不断下降,这正在重塑运营商与主机厂在海湾地区配置机队和基础设施的方式。
事件详述
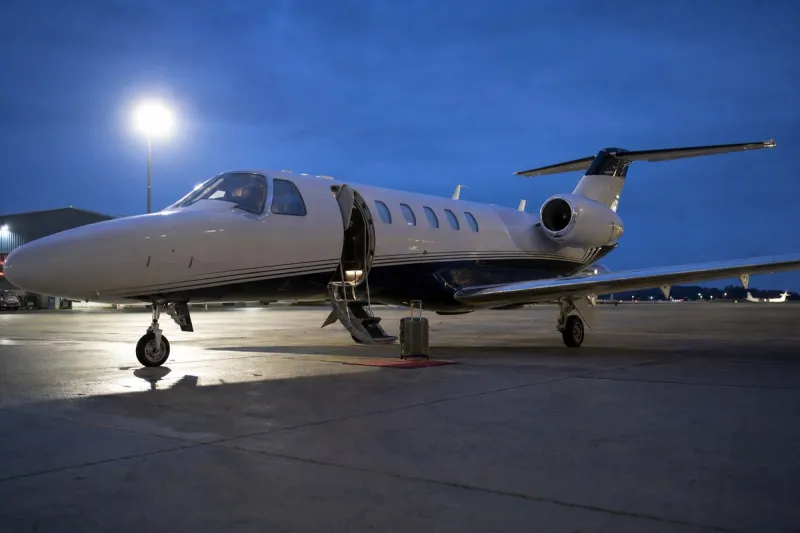
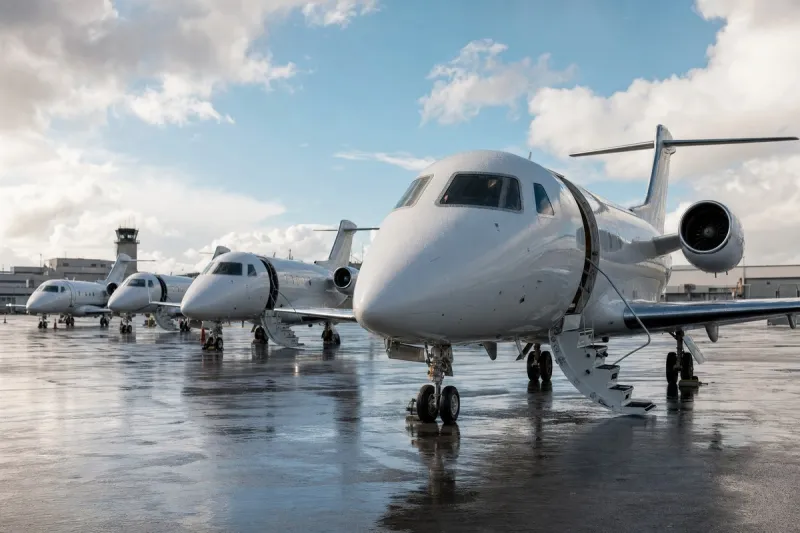
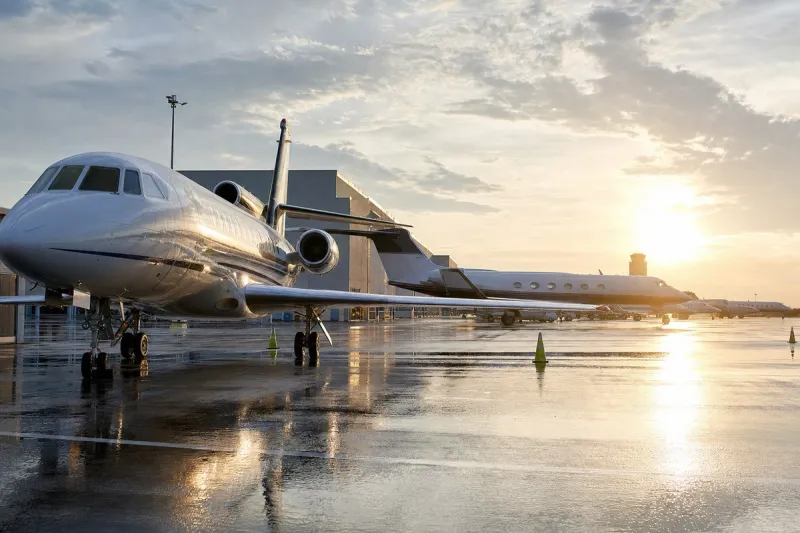
两年一届的 MEBAA 展会将于12 月 8 日至 10 日在迪拜世界中心(DWC)举行,届时将汇聚超过115 家确认参展商、来自主要主机厂与运营商的静态飞机展示,以及包括 BizAv Talks 在内的会议议程,其中将有 WINGX 的数据分析。首日晚间,静态展示区还将举办跑道派对(Runway Party)。
随展会公告一同发布的 WINGX 数据显示,自沙特阿拉伯民航总局(GACA)于 2025 年 5 月决定向外国运营商开放国内市场以来,中东公务机流量增长了 13%。该地区的点对点包机航班增长 16%,沙特国内航班同比增长 18%,目前已占该国私人航空活动近半数,沙特至阿联酋航线占区域总流量的 14%,同比增长 6%。
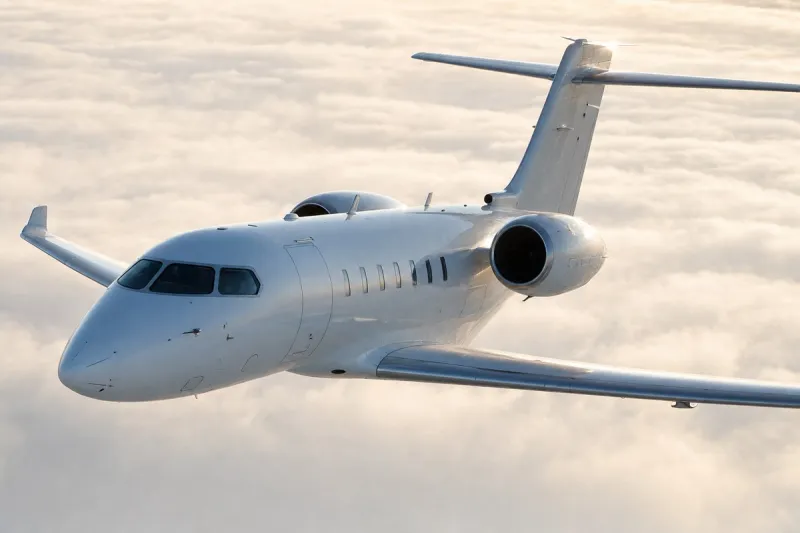
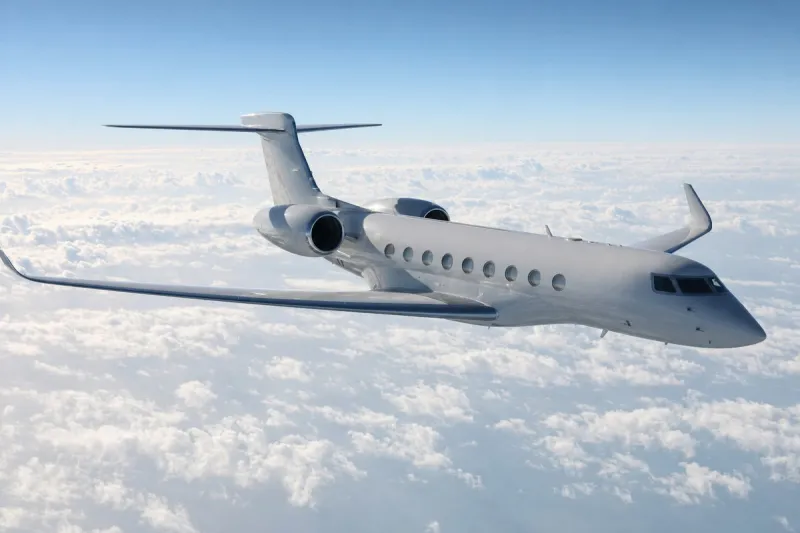
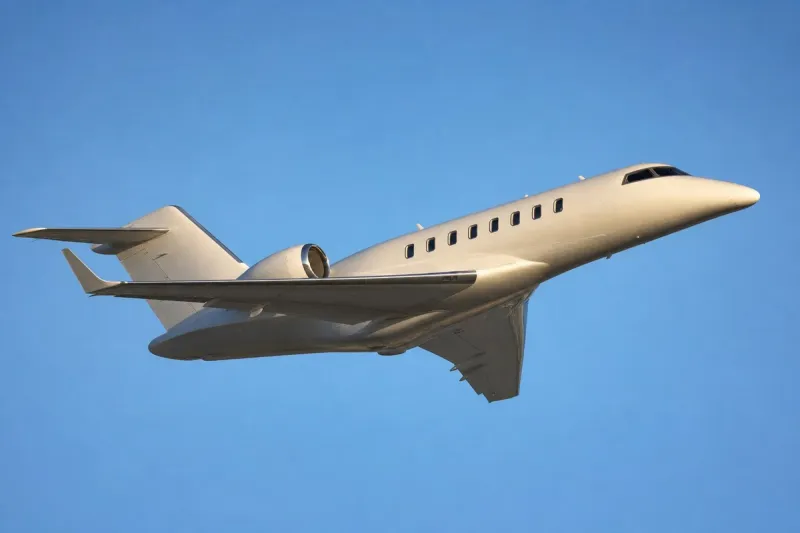
阿联酋仍是区域公务航空的主导枢纽,其经济在 2026 年第一季度增长 3%,达到 4850 亿迪拉姆(合 1320 亿美元)。中东公务机流量的三分之二由重型及超远程公务机执飞;湾流 G700 在该地区录得 50% 的增长,庞巴迪 Challenger 600/601/604/605/650 系列占起降架次的 10%,已停产的 Hawker 700/750/800/850/900 系列以 9% 的起降份额位居第三,今年同比上升 5%。点对点包机占区域流量的 42%,飞机托管占 24%,私人飞行部门占 14%,分时共享占 2%,而欧洲这一比例为 16%。
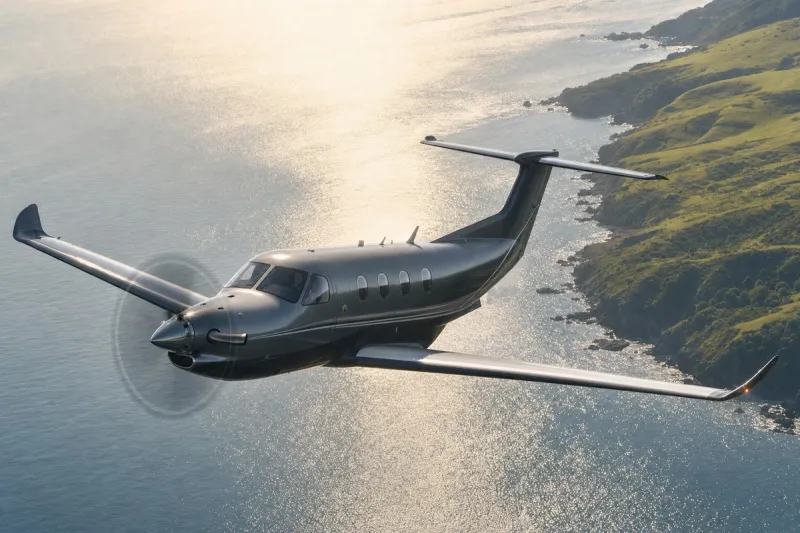
2025 年 7 月,沙特阿拉伯的 The Helicopter Company(THC)宣布确认订购 12 架庞巴迪飞机——五架 Challenger 3500、五架 Global 5500 和两架 Global 8000——外加 48 架的购买选择权,标志着该公司正式进军固定翼运营领域。Gama Aviation 今年早些时候在沙迦启用了一座新的公务航空中心,增加了停机位、停放能力以及电动直升机与 eVTOL 运营所需的基础设施。土耳其的安卡拉埃森博阿机场(LTAC)位列中东及 EMEA 地区公务航空第三繁忙机场,处理了中东地区 7% 的起降架次,同比增长 14%;Baykar 去年收购了意大利的 Piaggio Aerospace,使 Avanti 推进式螺旋桨涡桨飞机在停产六年后恢复生产。
机队结构与流量格局
流量数据显示市场重心偏向更大型、更远程的机型:重型及超远程公务机承担了三分之二的起降架次,而像 Hawker 系列这样已停产的机型仍保有 9% 的起降份额,与湾流 G700 这样的现代机型并存,说明需求同时分布在传统机型与新一代客舱之间,而不是仅集中于新交付飞机。
所有权模式的分布——点对点包机占 42%,托管占 24%,飞行部门占 14%,分时共享占 2%——显示该地区仍以包机和托管机队为主要组织形式,分时共享的占比远低于欧洲报告的 16%。
行业影响与后续观察
沙特市场开放是数据中最明显的驱动因素:GACA 的一项监管决定,在大约一年内便与包机、国内飞行及沙特至阿联酋跨境航线的两位数增长相关联,这说明在一个历来准入受到严格管控的地区,开放准入能够多快地带动流量增长。
与欧洲相比明显偏低的分时共享占比表明,海湾地区的私人航空经济仍主要依靠包机经纪商与飞机托管合同运作,共享所有权项目占比很小,这一结构性差异决定了哪些运营商与主机厂能从持续增长中获益最多。THC 在现有直升机业务之外追加庞巴迪固定翼飞机订单,以及 Baykar 复兴 Piaggio Avanti 生产线,都表明制造商与运营商正围绕这种以包机和托管为主的需求布局机队,而非押注于分时共享的普及。
12 月展会期间的动向,包括参展商与 BizAv Talks 会议如何解读沙特自由化趋势,将显示其他区域监管机构是否面临跟进 GACA 做法的压力,也将显示随着沙特国内及跨境流量持续增长,阿联酋的枢纽主导地位能否维持。