Gogo公布2026年第三季度营收2.132亿美元,同比下降5%,卫星设备出货量增长95%
行业影响本季度显示机上互联供应商正从地对空硬件转向卫星系统,老旧机队流失与新平台订单拉动营收和设备结构朝相反方向变化。
事件详述
Gogo 公布 2026 年第三季度营收为 2.132 亿美元,同比下降 5%。截至 2026 年 9 月 30 日的季度内,公司净亏损 320 万美元,上年同期净亏损为 190 万美元。调整后 EBITDA 下降 27%,至 4100 万美元,经营活动产生的现金净额为 2630 万美元。
服务收入同比下降 4%,至 1.827 亿美元。公务航空服务收入下降 10%,至 1.456 亿美元,而军政服务收入增长 36%,至 3720 万美元。
Gogo 本季度出货卫星互联设备 172 套,同比增长 95%,环比增长 59%。地对空(ATG)设备总销量为 142 套,同比下降 68%,环比下降 52%。ATG 在线飞机基数同比下降 17%,至 5399 架。
公司重申 2026 年全年指引:总营收 8.7 亿至 8.95 亿美元,调整后 EBITDA 1.75 亿至 1.85 亿美元,自由现金流 6500 万至 8500 万美元,净资本支出 2000 万美元。
Galileo HDX 订单
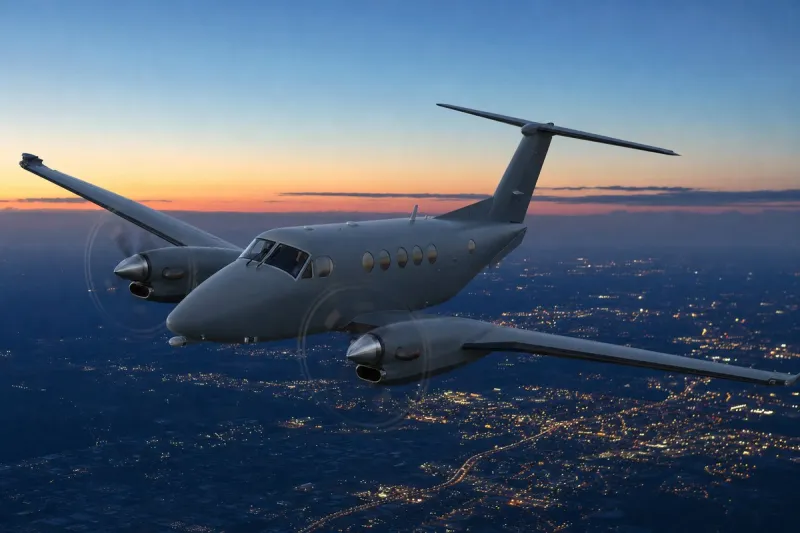
报告期内及期后,多项 Galileo HDX 协议和订单对外公布。Textron Aviation 选定该系统作为 Cessna Citation Longitude、Citation Latitude 和 Citation Ascend 公务机的标准配置,这是飞机制造商首次将其选为旗下公务机型的标准设备。
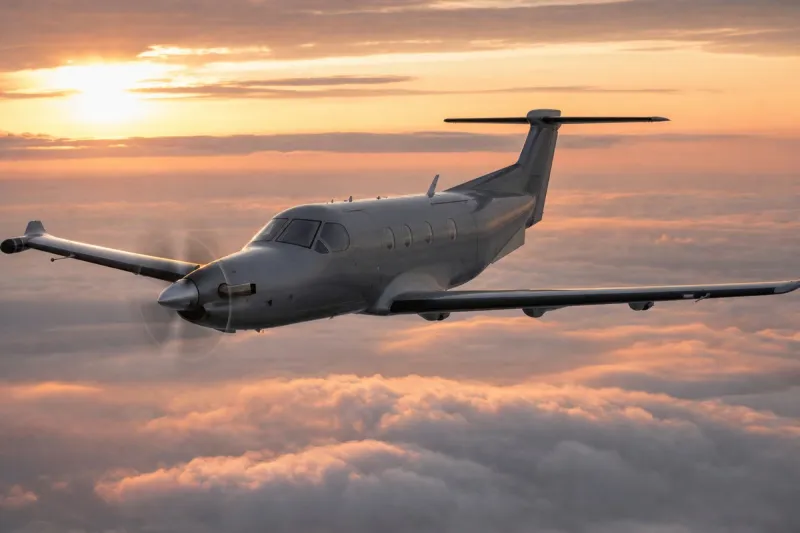
PlaneSense 为其 71 架 Pilatus PC-12 涡桨飞机和 PC-24 喷气机以及后续交付的飞机选定了 Galileo HDX,预计安装工作将在 2027 年底前完成。Duncan Aviation 订购了 40 套 Galileo HDX 系统,这是 Gogo 迄今最大的该系统维修机构(MRO)订单。
定期贷款 B 修订
Gogo 对约 6 亿美元的定期贷款 B 进行了修订和展期,到期日推迟至 2030 年 10 月,融资期限增加 2.5 年。
公司承诺在 2027 年底前偿还 7500 万美元本金:立即偿还 2500 万美元,2026 年 12 月 31 日前再偿还 3000 万美元,2027 年 12 月 31 日前偿还 2000 万美元。计入按计划摊销的部分,Gogo 预计到 2027 年底累计减债 9200 万美元。
行业影响与后续观察
本季度的关键在于结构分化:卫星设备出货增长 95%,ATG 设备销量下降 68%,ATG 在线基数缩减 17%,至 5399 架。对机上互联供应商来说,经常性服务收入跟着装机基数走,所以老旧网络萎缩会拖累收入,即便新平台硬件销售强劲。公务航空服务收入下降 10%,军政服务收入增长 36%,说明增长来自哪里、流失又发生在哪里。
在这一领域,主机厂的前装选择影响格外大。制造商把某套系统定为数款机型的标准配置,等于让它在飞机进入加装市场之前就已装机;而 Duncan Aviation 的 40 套订单、PlaneSense 的 71 架选装等 MRO 和全机队订单,会转化为持续数个季度的安装积压。
近期的检验标准是 Gogo 重申的全年指引:营收 8.7 亿至 8.95 亿美元,调整后 EBITDA 1.75 亿至 1.85 亿美元。债务偿还计划也给出了明确节点:承诺还款中的 3000 万美元须在 2026 年 12 月 31 日前支付,PlaneSense 的安装预计在 2027 年底前完成。