BizJet Journal模型:分时共享份额的转售价值可使每飞行小时成本相差数百美元
行业影响分时方案按小时运营费率看起来更便宜,计入转售价值后成本可能反而更高,因此退出价值假设与回购条款的措辞,决定着整个细分市场的真实持有成本。
事件详述
《BizJet Journal》于 2026 年 10 月 28 日发布一项分析,指出分时共享飞机份额出售时收回的价值,会改变每一飞行小时的成本,因此在比较分时持有方案时,应与运营费率一并衡量。
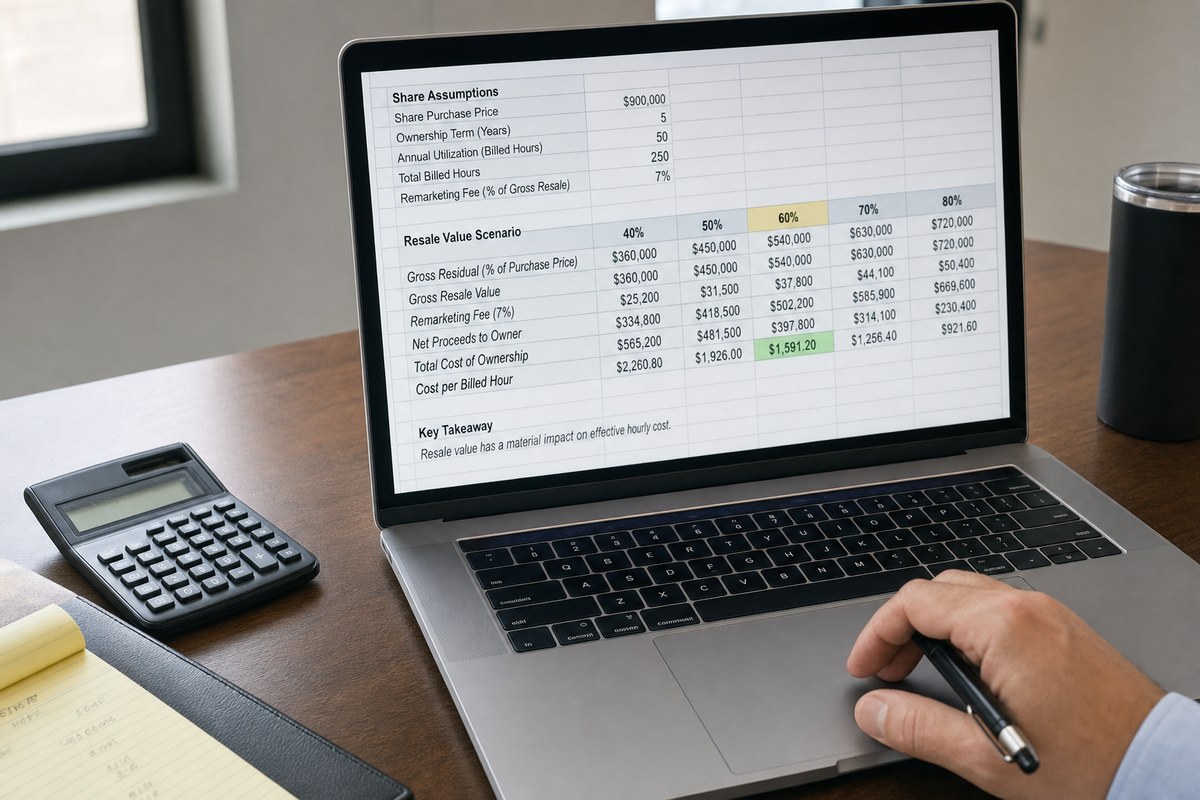
该模型假设份额价格为 90 万美元,持有五年,每年使用 50 个计费小时(共 250 小时),再营销费用为转售总价值的 7%。在总残值率 60% 的情形下,转售总价值为 54 万美元,费用为 37,800 美元,净收入为 502,200 美元。消耗的资本为 397,800 美元,占购入价的 44.2%,折合运营支出之前每计费小时 1,591.20 美元。如果把 7% 的费率套用到 90 万美元的原始购入价上,费用将是 63,000 美元,而不是 37,800 美元,卖出成本被高估 25,200 美元。
在购入价、费用和小时数保持不变的前提下,总残值率每变动十个百分点,五年成本就变动 83,700 美元,即每计费小时 334.80 美元。总残值率假设为 40%、50%、60%、70% 和 80% 时,每计费小时的资本成本依次为 2,260.80 美元、1,926.00 美元、1,591.20 美元、1,256.40 美元和 921.60 美元。40% 与 80% 两种情形之间相差 334,800 美元。一份在运营费用上每计费小时节省 200 美元的竞争方案,只要残值弱十个点,这点节省就会被完全抵消。
回购条款与折旧
NetJets 称其流动性安排为提前 90 天通知、按公允市场价值回购,并不承诺购入价的固定比例。flyExclusive 的 2025 年年报把回购价值描述为飞机公允市场价值乘以持有份额比例,再扣除再营销费用。Flexjet 列明 1/16 份额对应每年 50 小时,最长期限 60 个月;模型中的购入价、残值率和费用只是模型输入,并非 Flexjet 的报价方案。
该分析把市场折旧(飞机或份额售价的变化)、账面折旧(会计费用)和税务折旧(影响应税收入的扣除)区分开来。在「购入价减售价」的计算之外再加一项折旧费用,等于把同一笔损失算了两次,而且并不存在通用的年折旧率。AMSTAT 在 2026 年第二季度市场报告中称,公务机中位价值同比上升 5%,而挂牌价指标则出现下降。
利用率与税务处理
分时共享的所有人拥有 50 小时的使用额度,但这并不限制所有人部分持有的那架飞机累计的飞行小时,因为其他所有人的使用和调机飞行同样会增加小时数。NBAA 的分时持有常见问题指出,约定的残值计算方法可能计入、也可能不计入高利用率,因此合同价值与独立评估价值可能不同。
在税务方面,该分析引用了美国国税局(IRS)2026 年 1 月 14 日发布的指引,涉及 2025 年 1 月 19 日之后购入的合格资产适用 100% 的首年额外折旧,并引用 IRS 第 946 号出版物中的合格商业使用测试(超过 50%,另有单独的 25% 测试)。在其示例中,按 30% 的有效税率一次性全额扣除 90 万美元,可使初始税款减少 27 万美元。税前扣除并不等于购入价款得到偿还,出售时还可能适用 IRS 第 544 号出版物的折旧回收规则。
行业影响与后续观察
分时项目通常按购入价、月度管理费和小时运营费率来比较,因为这些数字都写在方案里。转售环节则是唯一无法确定报价的数字,但在该模型中,残值率每变动十个点,成本就变动每计费小时 334.80 美元。这比作为竞争方案示例的 200 美元运营费率差额还要大,也就是说,买家选了看似更便宜的合同,每飞行小时的花费仍可能更高。
所引用的项目合同把回购与公允市场价值减再营销费用挂钩,没有保证购入价的固定比例,残值因此是由市场决定、由买家承担的结果。这笔公允市场价值如何确定,高累计飞行小时是否计入评估,决定了退出环节值多少钱,独立评估也可能与合同价值不一致。
税务方面同理:加速扣除改变的是缴税的时点,不会改变飞机本身的经济性,出售时回收规则还可能把价值拉回来。把残值假设、费用基数和利用率并列写明,在统一口径下比较各个方案,正是该模型的敏感性表格要实现的目的。