Airbus与Boeing单通道客机积压订单达12,420架,Embraer E2交付周期仅13至15个月
行业影响单通道客机的供应实际上已被分配到十年之后,因此 100 至 149 座细分市场的真正取舍,是继续等待最大机型,还是接受第二个机队系列以换取更早交付。
事件详述
按 2026 年订单数据计算,Boeing 与 Airbus 合计有 12,420 架单通道客机 尚待交付。按目前的产出速度,这相当于十多年的产量,所以今天订购 A321neo 或 737 MAX 的航空公司,要到 2030 年代中期才能拿到飞机。Embraer 的 E2 系列(E190-E2 和 E195-E2)订单簿宽松得多,从下单到交付平均 13 至 15 个月。
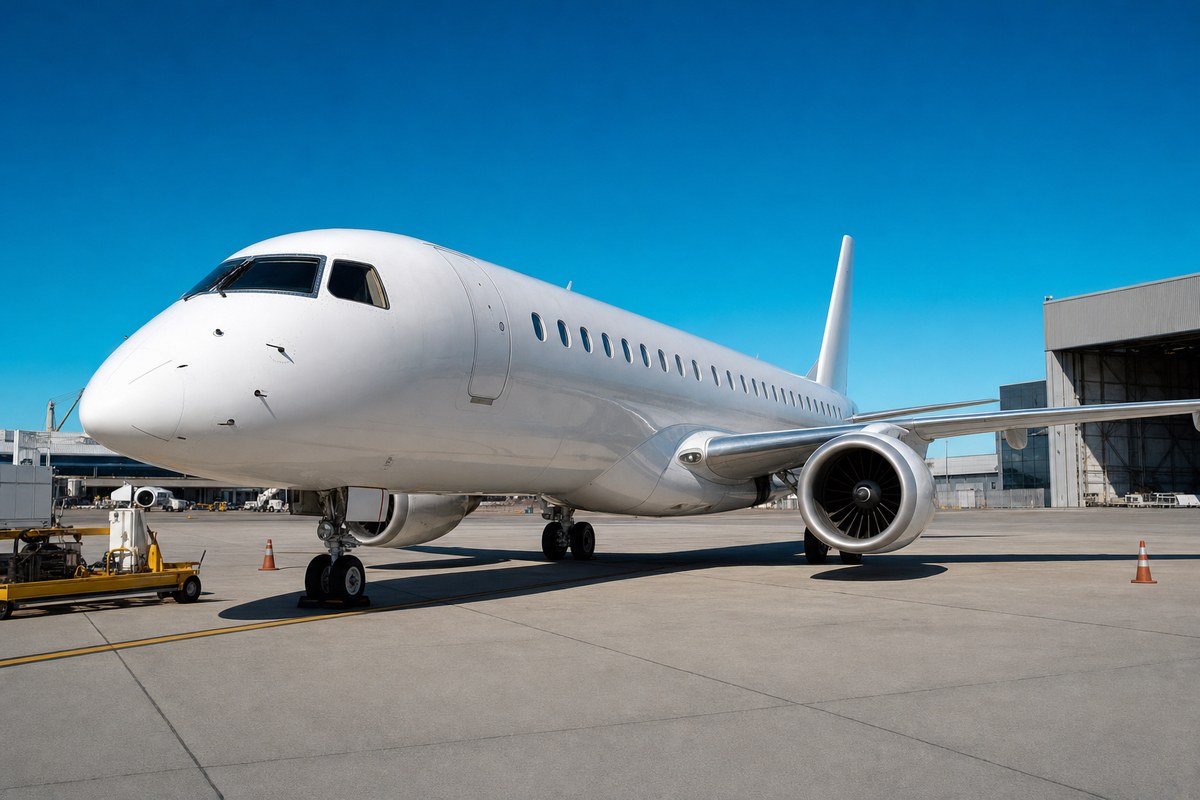
多数干线航空公司仍然接受漫长的等待。引入 E2 就意味着多一个机型系列,要增加保障和培训成本。在客流密集的干线上,大飞机每座位的油耗更低,在时刻紧张又昂贵的枢纽上,每个起降班次的收益也最高。A321neo 和 737 MAX 8 还能飞五到六小时的航线,包括跨大西洋和跨大陆航班,而 E2 更适合较短的支线运营。放弃 Boeing 或 A320neo 系列、改选 150 座以下机型的航空公司,更倾向于 Airbus A220,而不是 E2。
等待是有代价的。排在订单积压中的航空公司通常采用预付款(PDP)融资,贷款方在制造商达到生产节点时垫付资金,属于只付利息的过桥贷款,交付每推迟 12、18 或 24 个月,利息负担就跟着拉长。AirInsight 对 100 至 149 座细分市场的研究显示,第二个机队系列的通用性成本约占飞机全寿命运营成本的 1.5% 至 2%,同时发现,一批效率更高的子机队大约一年就能收回成本。
Porter Airlines 是 E195-E2 最大的客户,订购了 75 架。ANA Holdings 确认订购 E190-E2 共 23 架,另有 5 架选择权,其中 15 架于 2025 年 2 月下单,8 架为今年追加,首批交付定在 2028 年。Japan Airlines 为其区域子公司订购了 16 架 E190-E2,并持有另外 10 架的选择权,Bloomberg 称 E2 在评估中胜过了 A220。只运营 Boeing 737 的 Avelo 订购了 50 架 E195-E2,另有 50 架的权利,首批交付在 2027 年初。Luxair 正在扩充 E2 机队,Abra Group 订购了 20 架 E195-E2。
制造周期不等于交付日期,Embraer 把零部件供应列为主要障碍。公司预计 2026 年交付 80 至 85 架商用飞机,并希望在本十年末达到每年 110 至 120 架,2030 年之前仍有空余的生产档期。E2 使用 Pratt & Whitney 齿轮传动涡扇发动机,该发动机的粉末冶金质量问题同样波及了 A220 和 A320neo 系列。Reuters 指出,Embraer 机队中停飞飞机的占比已从 2025 年 3 月 22% 的峰值降到约 1%,公司预计到 2026 年底不会再有 E2 因发动机原因停飞。
行业影响与后续观察
以十年计的订单积压,把交付排位变成了一项战略资产。对已经拿到档期的航空公司来说,等待是一笔已知的融资成本;对没有档期的公司来说,这会把决策推向能在规划期内交付的制造商。E2 的 13 至 15 个月交付周期,要和 AirInsight 研究给出的第二机队成本(占运营成本 1.5% 至 2%)放在一起看,而同一研究得出的更高效子机队一年回本的结论,正是在客流较薄的航线上让这笔取舍站得住脚的原因。
细分市场的分化取决于航线经济性。枢纽时刻稀缺的干线,最大的单通道客机最划算,这也是多数干线航空公司继续等待的原因。150 座以下的运营才是新增机型系列可能算得过账的地方,订单簿显示竞争集中在 E2 与 A220 之间:Embraer 赢得了 Japan Airlines 的评估,只飞 737 的 Avelo 也承诺订购 50 架 E195-E2。
下一场考验是 Embraer 自己的产能爬坡。它在本十年末每年交付 110 至 120 架的目标取决于零部件供应,而到 2026 年底没有 E2 因发动机停飞的预期,是一个有明确日期的节点,将检验交付周期短这一优势能否在产量上升时保持。