2026年氢能航空:燃料电池项目稳步推进,大型客机量产预期推迟至2040年代
行业影响氢能航空正在近期向燃料电池支线飞机方向集中,使大型氢能客机成为遥远的前景,同时将基础设施和供应链投资转向固定的短程走廊。
2026 年的氢能航空处于与 2019 年前后电池电动航空相当的发展阶段,既有正在飞行的验证机、首批认证项目,也至少发生过一次备受关注的项目失败,凸显了资金风险。目前存在两种技术路径:燃料电池电动系统让氢气通过质子交换膜堆发电,效率为 50%–60%,且仅排放水蒸气;直接燃烧路径则改装涡轮发动机燃烧氢气,效率约为 40%,但仍会产生 NOx 及一定的凝结尾迹效应。CFM 和 Rolls-Royce 正在进行燃烧路径的地面测试,尽管尚无完整的氢燃烧飞机试飞,且 2030 年之前预期取得认证的每一种氢动力系统都是燃料电池设计。
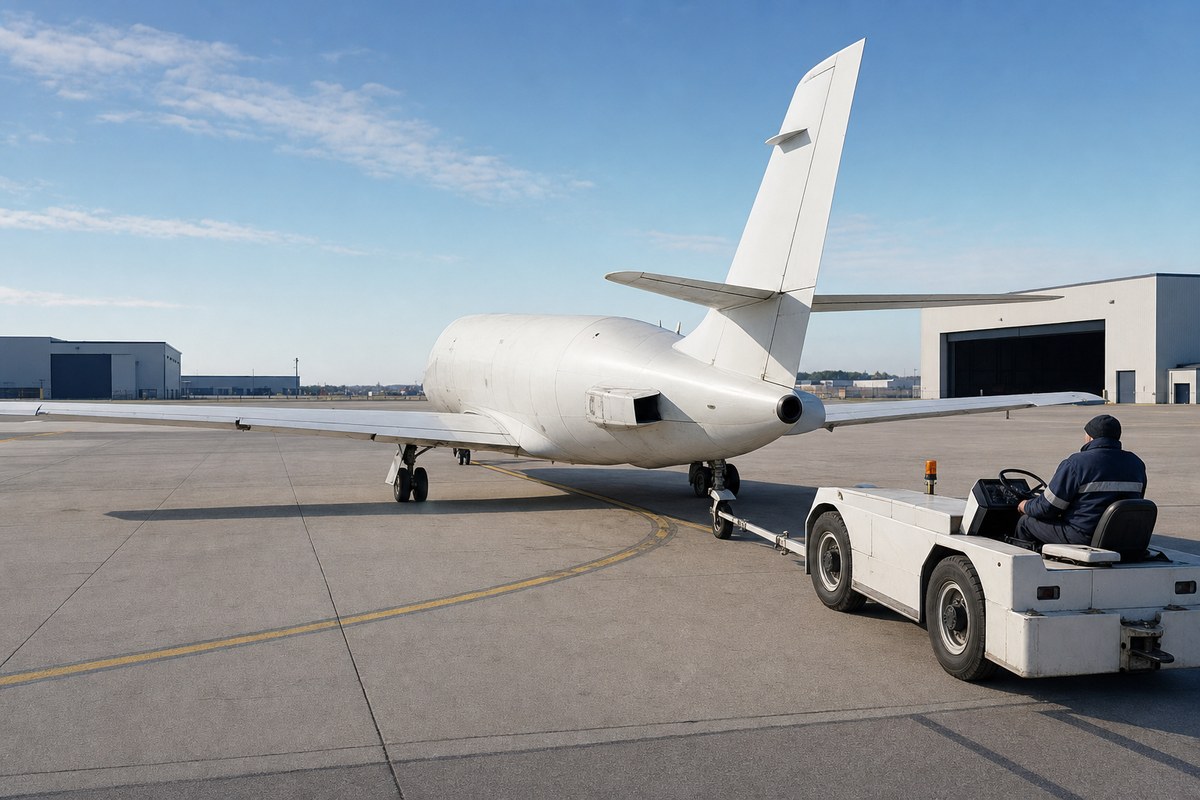
储存仍是核心工程难题:700 bar 压缩气态氢的密度约为每立方米 40 千克 H2,而 −253°C 的液态氢密度可达约每立方米 71 千克,但需要低温储罐和新的机场加注程序。2023 年,H2FLY 完成了全球首次载人液氢燃料电池飞机飞行,相比同一机体的压缩气态版本,航程实现翻倍。
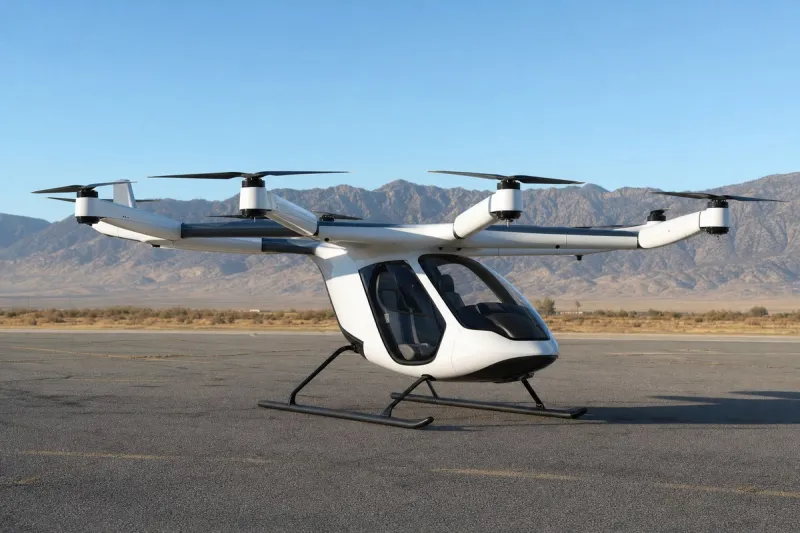
在 2026 年正在推进的项目中,ZeroAvia 的 ZA600——一款座位数为 9 至 19 座、以气态氢为动力的 Dornier 228 改装机型——正在英国民航局(CAA)和美国联邦航空局(FAA)接受认证,而其更大型的 ZA2000(面向 ATR/Dash-8 级别、40 至 80 座、以液态氢为动力的机型)正在进行动力系统地面测试。目前已与 Joby Aviation 存在关联的 H2FLY,正在利用一款四到五座的平台进行液氢电动垂直起降(eVTOL)验证飞行,而Airbus 已放缓其 ZEROe 项目,并将目标服务日期推迟至 2035 年以后。
在运营经济性方面,一架 19 座的氢能飞机在一条 300 公里的航线上每日飞行六次,每次往返消耗约 55 千克氢气,若氢气价格为每千克 5 美元,则每次飞行成本为 275 美元,相比之下,同等涡轮螺旋桨飞机使用航空煤油的成本约为 210 美元;若氢价降至每千克 2.50 美元,则成本为 138 美元,在计入碳定价之前即可实现 34% 的节省。可信的预测显示,到 2030 年,在最佳可再生能源地区,绿氢价格有望降至每千克 2 至 3 美元。目前全球超过 95% 的氢气产量为由天然气制取的灰氢,每生产一千克氢气约排放 10 千克 CO2;而由可再生电力电解制取的绿氢目前成本为每千克 4 至 7 美元,几乎零排放,全球电解槽装机量大约每两年翻一番。
行业估计显示,到 2040 年,要实现有意义规模的氢能航空所需的机场基础设施投资为 150 至 250 亿美元,早期部署更倾向于固定的支线走廊,例如苏格兰的岛屿航线、挪威的沿海短途航线、加州的通勤航线以及新西兰的国内航线网络,因为在这些场景中,单一供氢枢纽即可支持一整次往返运营。欧洲清洁氢能伙伴关系(Clean Hydrogen Partnership)正资助沿这一思路开展的走廊试点项目。供应链包括燃料电池堆制造商 PowerCell、Plug Power 以及 Toyota 的航空部门;低温储罐制造商 GKN Aerospace 和 Ariane Group;机场加注供应商 Linde、Air Liquide 以及 Chart Industries;以及电解槽制造商 Nel、ITM Power 和 Thyssenkrupp Nucera。与电池和可持续航空燃料相比,以 2026 年的技术水平,氢燃料电池航空预计可覆盖 500 至 1500 公里的航程,填补了电池(实际航程约为 400 公里)无法覆盖、而可持续航空燃料虽无航程限制但仍持续排放 CO2 的支线中间地带。