Honeywell预测至2035年将交付9,950架公务喷气机,全球机队增长29%
行业影响飞行小时的增速快于机队增速,意味着现有机队将被更高强度地使用,这一细分市场的制约因素将从飞机数量转向利用率、可用性和高峰期定价。
事件详述
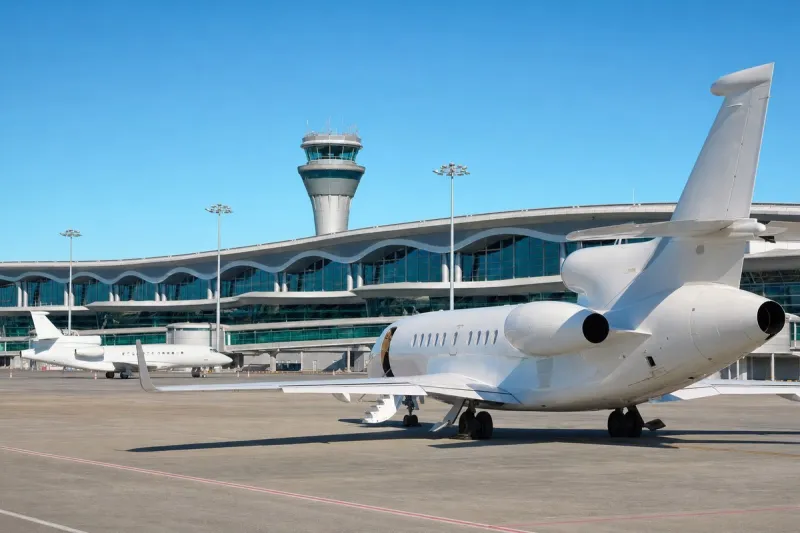
Honeywell Aerospace 发布的《2026 年全球公务航空展望》预测,到 2035 年全球公务航空机队将接近 51,000 架,较 2025 年的约 39,400 架增长 29%。
预测显示,2026 至 2035 年全球将交付 9,950 架新公务机,较去年的预测上调 4.4%。Honeywell 还预计同期将交付 4,200 架涡桨飞机,十年间预期公务飞机交付总量约 14,000 架。中型公务机机队预计到 2035 年扩大 40%,而大客舱飞机预计将占新交付公务机价值的最大份额,反映出对远程出行的需求。
预计未来十年飞行小时将增长 34%,快于机队增速。报告所涵盖的期间内,公务机飞行小时已同比增长 4%,其中中型公务机活动增长 7%,大客舱公务机活动增长 5%。在受访运营方中,近九成预计 2027 年的飞行小时与 2026 年持平或更多,约三分之一预计飞行活动会增加。
Honeywell 指出,北美仍是最大的公务航空市场,拉丁美洲和亚太部分地区则提供了更多增长机会。展望还显示,包机、托管飞机和分时所有权的需求将持续。
行业影响与后续观察
Honeywell 的数字描绘出一个使用量增长快于飞机供给的市场:飞行小时增长 34%,机队规模只增长 29%。单机飞行小时上升后,实际压力落在可用性和排期上,而不是在役飞机的总数上,这也是为什么即便包机运力增加,高峰期价格仍可能走强。
交付结构与交付总量同样重要。如果大客舱飞机占据交付价值的最大份额,而中型机队同时增长 40%,说明新增资本同时流向了产品区间的两端,服务远程需求的细分市场与市场中间的主力机型,其扩张的逻辑并不相同。包机、托管飞机和分时所有权项目各以不同方式使用这批机队,因此同样的增长在每种商业模式中的表现也不一样。
运营方的预期是检验这一预测最直接的现实标尺。如果约九成预计 2027 年飞行小时持平或更高的运营方判断正确,那么中型和大客舱飞机活动已出现的同比增长,就将延续到下一个周期。