Boeing预计第三季度每股亏损21美分,尽管交付量增加
行业影响波音的走势表明,在 737 和 787 的增产进度落后、研发项目持续消耗资金的情况下,仅靠完成认证和交付节点,并不能自动恢复现金创造能力。
事件详述
波音预计将于 10 月 27 日(周二)公布第三季度亏损,随后举行财报电话会议。据路透社援引 LSEG 数据,华尔街分析师预测每股亏损 21 美分,约合 1.53 亿美元。去年同一季度,该公司亏损近 60 亿美元。
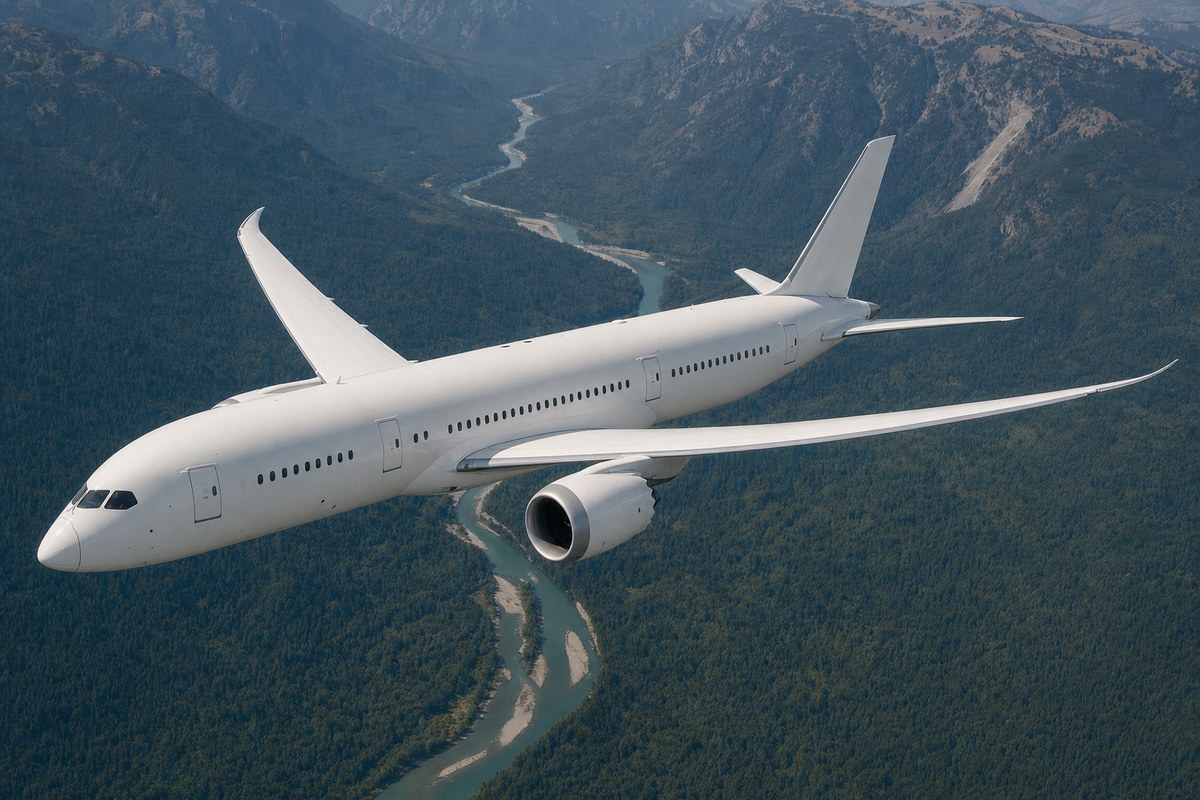
波音表示,第三季度共交付 161 架商用飞机,其中包括 124 架 737 和 22 架 787 梦想客机。公司仍在努力将 737 产量稳定在每月 47 架,但增产耗时比管理层预期的更长。把 787 产量从每月 8 架提高到 10 架,同样进展艰难。
上周,FAA 为 737 MAX 10 颁发了适航认证,经过多年延误,MAX 系列的最后一个型号终于获准交付。9 月,波音拿下一份价值数十亿美元的合同,为美国海军研发下一代 F/A-XX 战斗机。
分析师关注的重点是现金流和生产表现。777-9 认证工作和新建国防制造设施的持续投入,正在压低现金创造能力。分析师预计,第三季度自由现金流约为 3.305 亿美元,全年约为 23 亿美元。截至周一开盘,波音股价年内已下跌约 17%。
行业影响与后续观察
预期亏损 1.53 亿美元,而一年前的亏损接近 60 亿美元,可见季度业绩已经改善了多少。即便如此,在交付 161 架飞机、拿下两项重要批准的季度里,市场仍预测会出现亏损,这个落差才是有用的信号。对这种体量的制造商来说,认证和合同能打开未来的收入,但只有飞机按计划节奏下线,现金才会真正到账。
这也是为什么生产数据与利润数字同样重要。737 产线尚未稳定在每月 47 架,787 产线又难以从 8 架提到 10 架,交付量转化为现金的速度因此受限;与此同时,777-9 认证工作和新建国防设施还在不断消耗现金。围绕波音交付档期做计划的租赁公司、航空公司和供应商,看产量数字比看每股收益更仔细。
接下来的具体观察点是 10 月 27 日的财报和电话会议:一是实际公布的自由现金流与分析师预期的约 3.305 亿美元相比如何,二是管理层对 737 产线何时达到每月 47 架会怎么说。