McKinsey与Honeywell 2026年报告:机组、时刻和机库成为亚洲公务机包机的主要瓶颈
行业影响飞机供给不再是瓶颈之后,包机运力取决于地面基础设施和熟练人力,该地区的增长因此要看停机位、维修能力和机组储备的厚度。
事件详述
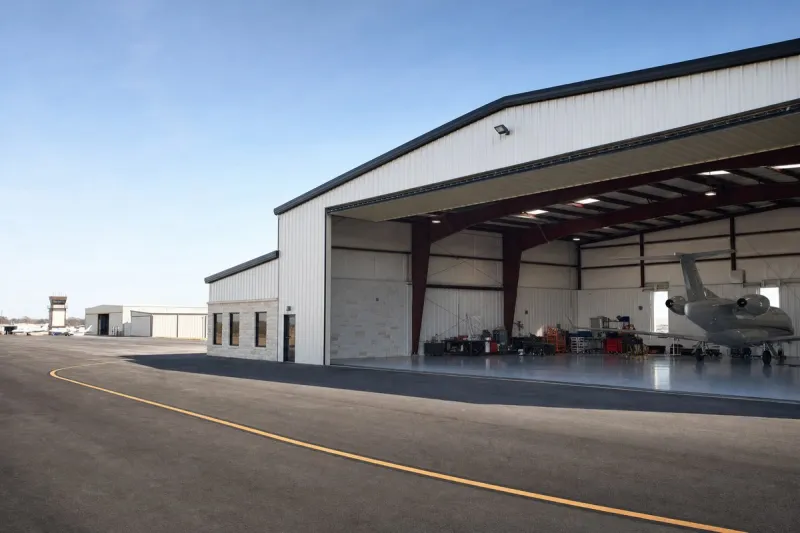
2026 年 10 月发布的两份行业报告,即麦肯锡首期《公务航空现状》和霍尼韦尔航空航天的《2026 年全球公务航空展望》,都显示亚洲公务机包机的主要制约因素是机组、机库空间、维修档期和机场使用权,而不只是飞机本身。
麦肯锡的报告于 10 月 19 日发布,统计 2025 年全球公务机起降架次达到创纪录的 390 万,自 2019 年以来年均增长 4.9%。2025 年制造商交付了 842 架公务机,约为 2008 年 1,290 架峰值的 65%。机队增长主要来自退役减少,退役数量从 2019 年的约 300 架降至 2025 年的约 110 架。麦肯锡预计,会有更多老旧机型陆续到达大型维修节点。分时共享飞机从 2019 年的 990 架增至 2025 年的 1,510 架,其飞行小时占比从 14% 升至 20%。
霍尼韦尔估计,2025 年底亚太地区在役公务机约 2,300 架,其中中国约 372 架,印度 295 架,新加坡 62 架。印度的净增数量为该地区最大,2021 至 2025 年机队复合年均增长率为 5.5%,只有新加坡的 5.7% 高于它。同期中国机队每年收缩 2.6%。霍尼韦尔把停机位和机场时刻有限、燃油和融资成本、发动机大修与备件延误,以及可持续航空燃料的成本和可得性,列为该地区的制约因素。
Business Air News 的机场名录显示,Seletar 有 40 家公务航空企业,Changi 有 15 家;Changi 名下有六家 FBO 和地面代理运营方。2026 年 3 月,Jet Aviation 与新加坡经济发展局和 JTC 签署谅解备忘录,探讨扩大其公务机维修与翻新能力。其 Seletar 基地自 2023 年起提供按客户规格掺混的可持续航空燃料。
包机买家在哪里感受到制约
麦肯锡把减少空腿飞行列为运营方的效率手段之一,这可能意味着对外公布的调机航班会变少。
文章编辑建议,在支付订金之前,要确认指定的飞机或机型等级、备份飞机,以及两端的书面停机确认。编辑同时指出,没有核实任何小时包机价格,在已查阅的资料中也没有发布权威的最短订舱提前期。
行业影响与后续观察
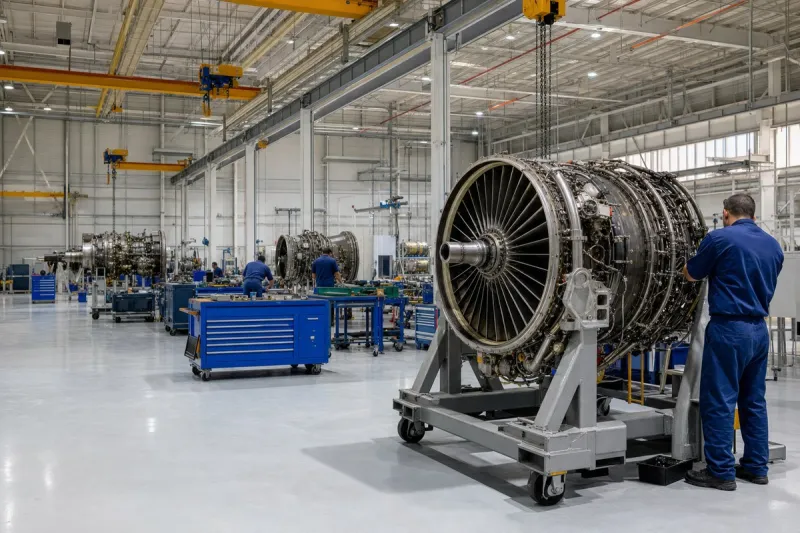
这些数字呈现出的格局是:机队继续增长,靠的是留存,而不是新机交付。交付量远低于 2008 年的峰值,增长大部分来自退役减少。机队老化、服役期变长,需求就压到了维修能力、备件和发动机大修排期上,霍尼韦尔正是把该地区的延误放在这里。
在包机业务里,稀缺的资源因此变了。订下一单,要有飞机可用,也要有机组、两端的停机位,以及一个不会让飞机退出运行的维修档期。基础设施集中的市场,比如 Seletar 与 Changi 这一集群,消化需求的方式不同于地面保障薄弱的市场;印度增长而中国收缩的分化也说明,这个地区并不是一个整体市场。
下一个有日期的节点是 Jet Aviation 与新加坡经济发展局和 JTC 的谅解备忘录,目前只是探索性的;如果 Seletar 出现任何具体的维修或翻新扩建,就是报告所指的制约环节正在增加产能的最清晰信号。