General Dynamics第三季度业绩超预期,受Gulfstream公务机和潜艇项目需求推动上调2026年营收与利润预期
行业影响公务机产出与潜艇造船现在并入同一条盈利链,防务巨头的航空板块越来越多地要通过防务积压订单来解读,而私人航空需求仍保有自己的订单动能。
事件详述
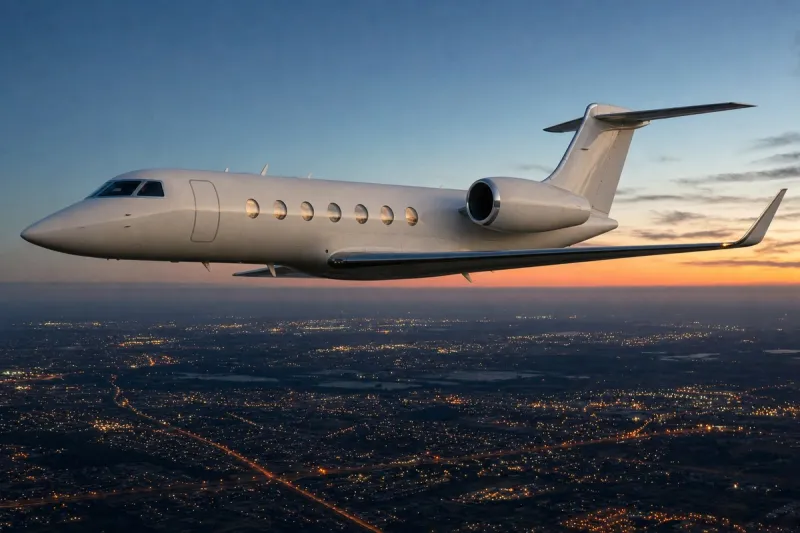
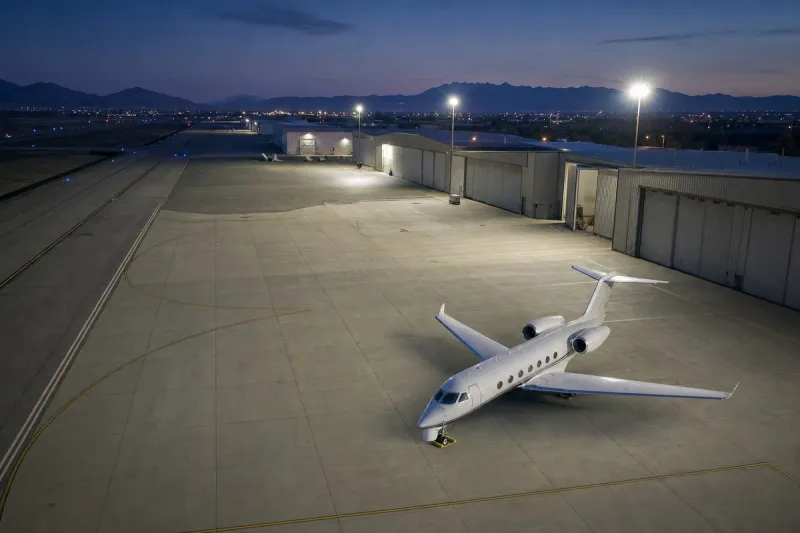
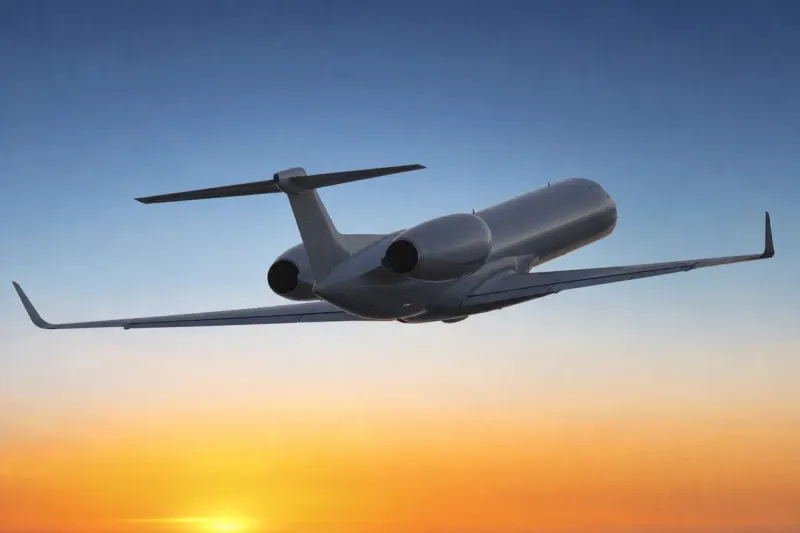
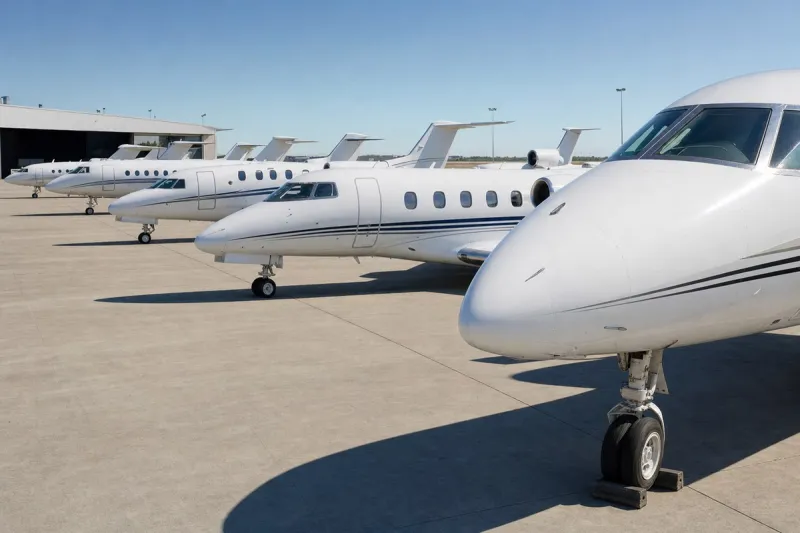
General Dynamics 在周五公布了好于预期的第三季度业绩,并上调了 2026 年的营收和利润预期。公司称,Gulfstream 公务机和潜艇项目需求强劲;在战争持续的背景下,军费开支不断增加,私人航空需求也保持韧性,两者共同支撑了各业务板块的订单。
第三季度每股利润为 4.49 美元,高于 LSEG 汇编的分析师平均预期 4.13 美元。营收同比增长近 13%,达到 145.7 亿美元,高于预期的 137.3 亿美元。
公司现在预计 2026 年每股收益为 17.20 至 17.30 美元,此前的区间为 16.80 至 16.90 美元。全年营收预期为 565 亿至 568 亿美元,此前约为 557 亿美元。
在订单方面,General Dynamics 本季度新增订单近 990 亿美元,其中包括另外五艘 Columbia 级潜艇和九艘 Virginia 级潜艇的合同。积压订单升至创纪录的 2203 亿美元,是上年同期的两倍多。首席执行官 Phebe Novakovic 在财报电话会议上表示,随着长期存在的供应链和劳动力瓶颈缓解,公司各造船厂的「已完成工时显著增加」。
本季度航空航天订单总额为 50 亿美元,Gulfstream 季度交付量从上年同期的 39 架增至 40 架。
行业影响与后续观察
Gulfstream 的交付量同比只从 39 架增至 40 架,而集团营收增长了近 13%。这组数字说明,多元化防务巨头的增长中,来自公务机业务的部分已经很小:潜艇合同和超过 2200 亿美元的积压订单决定了增长节奏,航空航天板块在这幅更大的图景里提供的是稳定、相对持平的产出。
这种结构影响外界解读公务航空板块的方式。由防务集团持有的制造商,是把公务机交付量放在合并业绩中披露的,所以一个强劲的季度,既可能反映客舱级别的需求,也可能只是造船厂的产出。50 亿美元的航空航天订单是最直接反映私人航空需求的数字,它与潜艇订单并列,而不是凌驾其上。
Novakovic 提到的供应链和劳动力瓶颈缓解,是影响面最广的变量。造船厂把积压订单更快转化为完成工时,支撑了上调后的业绩预期;供应商产能同样趋于正常,也是制造商维持或提高交付节奏的前提。下一季度的交付数量将显示,Gulfstream 的产出能否跟上造船厂的步伐。