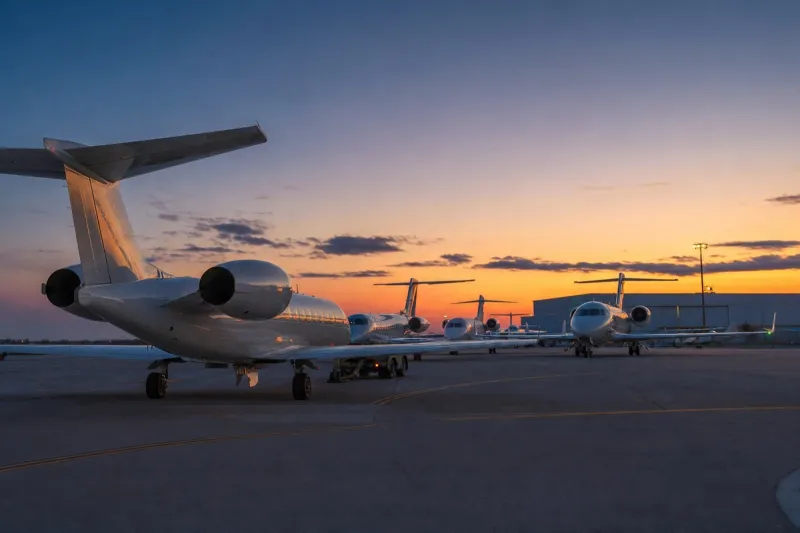
全球私人飞机市场预计将从2024年的255亿美元增长至2033年的382.5亿美元
行业影响二手库存紧张叠加大型客舱、超远程公务机需求集中,预示着机队增长与转售价值将持续利好卖方与包机运营商,而非买方。
事件详述
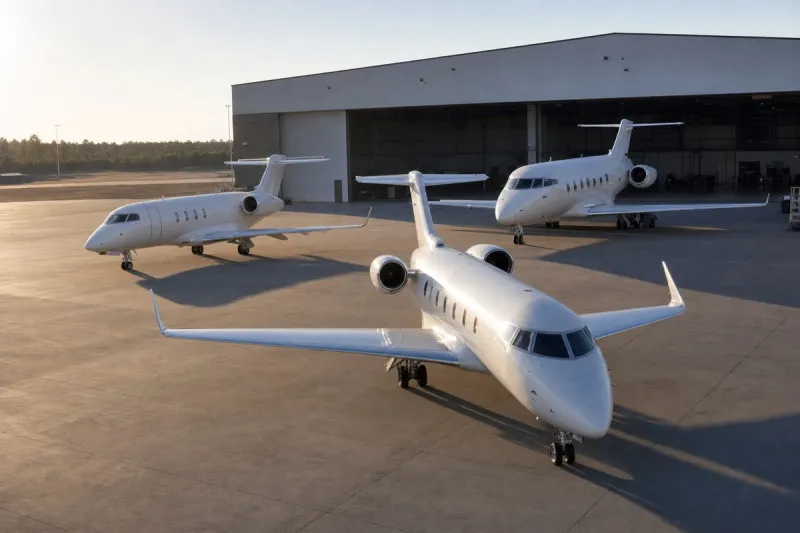
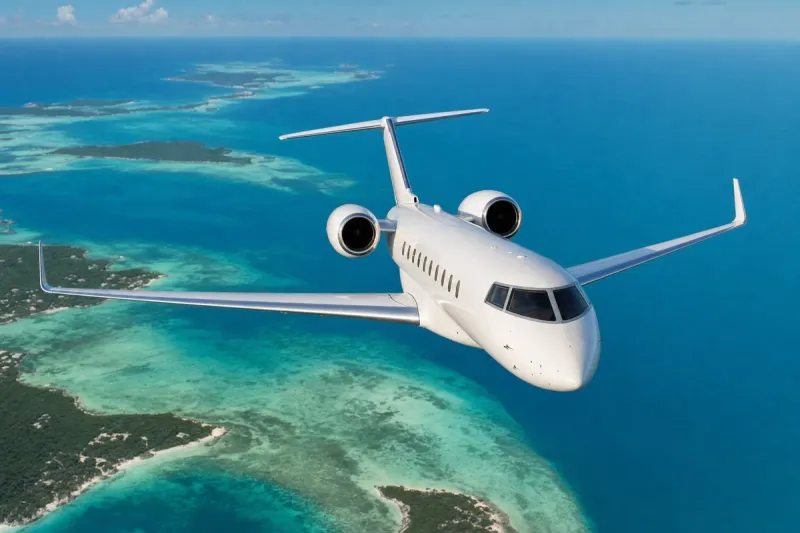
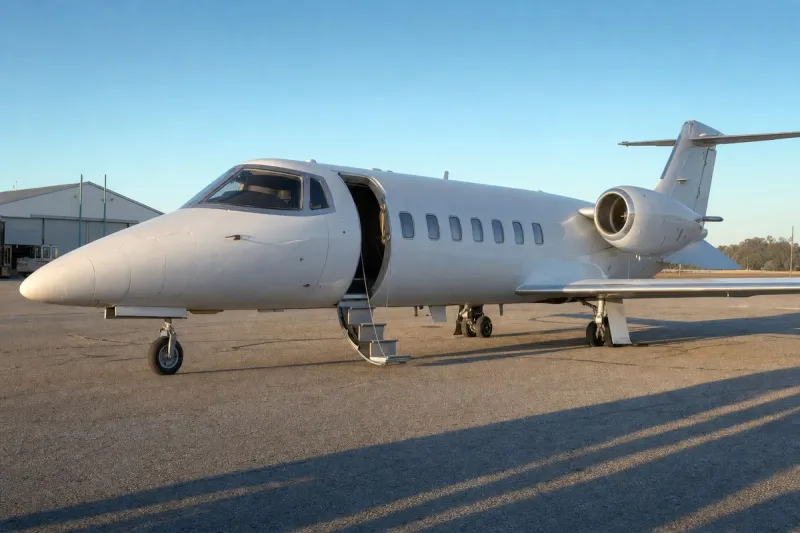
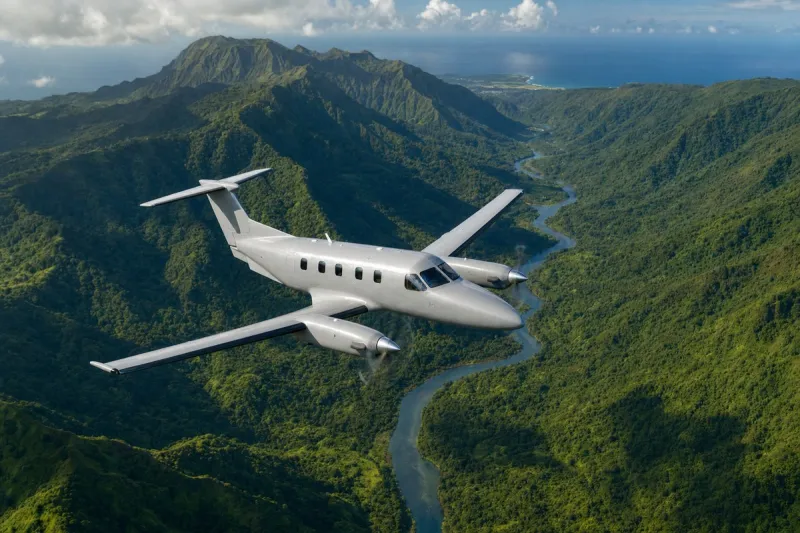
一项市场预测显示,受商务出行需求、财富增长以及机身与发动机技术进步推动,全球公务机市场规模将从 2024 年的 255 亿美元 增长到 2033 年的 382.5 亿美元。全球在役公务机机队规模正接近 24900 架。
更广义的私人飞机市场预计到 2034 年将达到 508 亿美元,2025 年至 2034 年复合年增长率为 6.7%。预计 2026 年全球公务机市场收入将超过 830 亿美元。公务机占私人飞机市场份额超过 34%,轻型飞机在 2024 年的市场份额超过 40%,公务领域在 2024 年的市场份额则超过 38%。北美凭借全球规模最大的在役机队,在 2024 年占据私人飞机市场份额的 45% 以上;亚太地区是机队增量最快的地区,中东地区也通过基础设施投资和旅游业发展做出贡献。
二手公务机库存仍低于历史平均水平,约为在役机队的 6.5%,这使转售价格保持坚挺,并促使部分买家转向包机,大型客舱与超远程公务机占据了单机价值份额中的最大部分。国际清洁交通委员会(ICCT) 2023 年的一项分析发现,一架典型私人飞机每年排放约 810 吨温室气体,相当于 177 辆乘用车的排放量。2023 年,私人飞机排放的温室气体总量超过了伦敦希思罗机场所有离港航班的排放总量,而当年美国机场始发航班占全球私人飞机温室气体排放量的一半以上(55%)。ICCT 估计私人飞机年度燃油消耗总量为 580 万吨。
行业影响与后续观察
这份预测描绘的是一个同时在两条战线上扩张的市场:一端是受高净值人群需求与航线连接不足驱动而不断扩大的机队,另一端是持续收紧、使转售价值保持坚挺的二手飞机供应。当二手库存接近在役机队的 6.5% 时,找不到合适二手机的买家便会转向包机或新机订单,这正是机队增长数据与制造商订单量相互关联的机制之一。
区域分布决定了这种增长将落在何处。北美的存量机队规模庞大,但亚太地区更快的机队增速表明,新的基础设施与维修能力需要随之跟进,而中东在旅游业与基础设施上的投资则构成了第三个增长重心。
排放数据与增长数字并列,构成另一层压力:一支接近 24900 架、以单机价值最高的大型客舱与超远程机型为主的机队,恰恰也是最容易受到单次飞行排放审视的细分领域,因为仅美国始发航班就占该行业 2023 年温室气体排放总量的 55%。这种审视最终是否会演变为燃油税提案或运营限制,取决于监管机构与行业组织如何回应 ICCT 此类分析,而非取决于增长预测本身。