Embraer 2026年第三季度交付66架飞机,商用客机交付量同比增长10%
行业影响公务机产量保持稳定、商用飞机交付量同步上升,表明产能平滑安排让一家原始设备制造商在扩大客机业务的同时,也能抹平年末交付高峰。
事件详述
这家巴西制造商周五报告称,2026 年第三季度,Embraer 旗下三大业务部门合计交付 66 架飞机,较 2025 年同期的 62 架增长 6%。其中商用航空部门交付 22 架,包括 11 架 E175、4 架 E190-E2 和 7 架 E195-E2,较 2026 年第二季度和 2025 年第三季度各交付的 20 架商用喷气机均增长 10%。Embraer 在 2023 年第三季度交付了 15 架商用喷气机,2024 年第三季度交付了 16 架。据飞机机队记录显示,2026 年第三季度商用机交付对象包括 American Airlines、Alaska Airlines、Mexicana、Virgin Australia、Azul、Airlink 和 Porter Airlines。
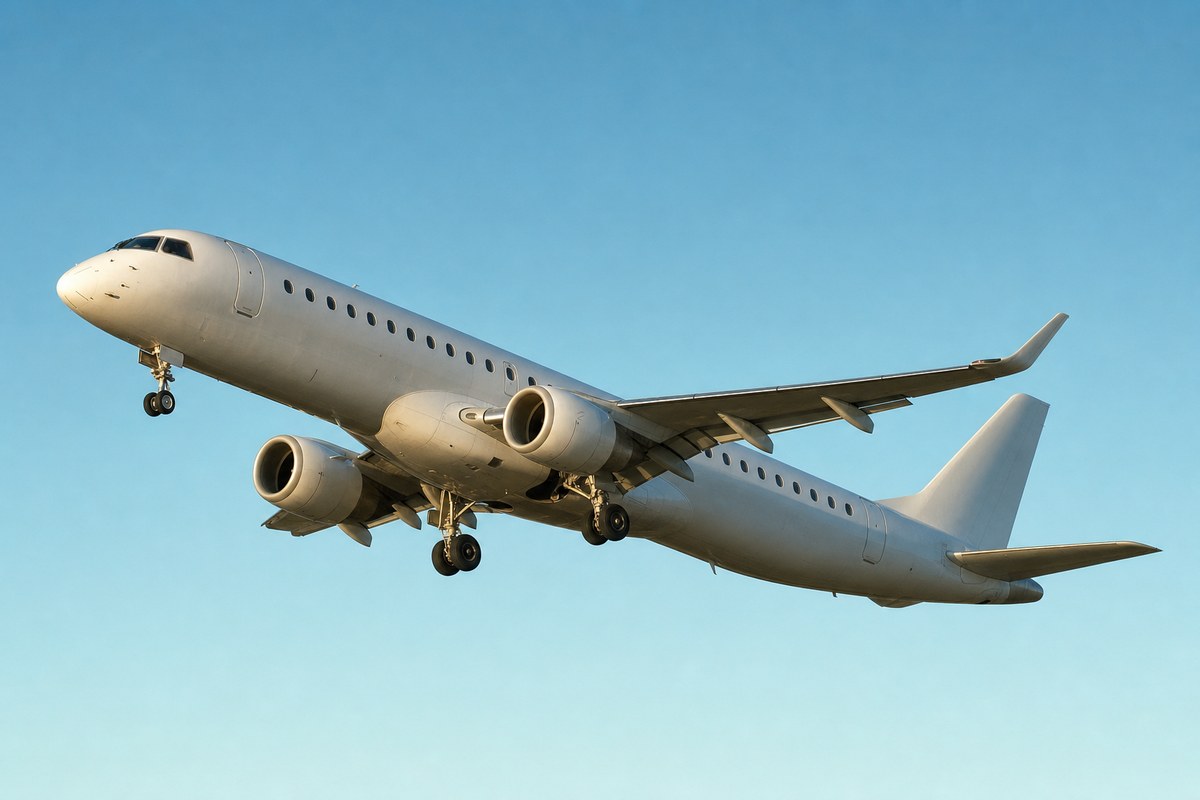
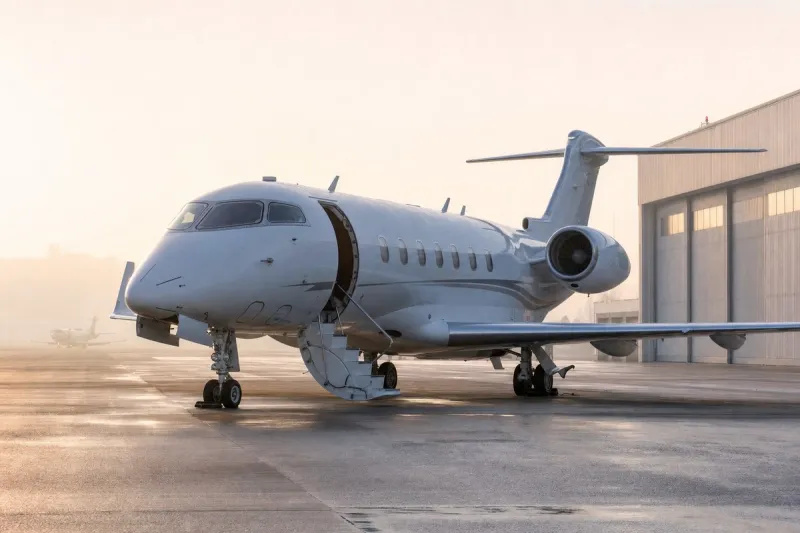
与去年同期相比,交付结构有所变化:2025 年第三季度,Embraer 交付了 7 架 E175 和 13 架 E2 系列飞机,而 2026 年第三季度 E175 交付量升至 11 架,E190-E2 与 E195-E2 合计交付量降至 11 架。公务航空部门本季度交付 41 架公务机,与 2025 年第三季度及 2024 年第三季度持平。今年前九个月,公务航空部门累计交付 115 架飞机,相比 2025 年同期的 102 架增长 13%。
国防与安全部门为本季度总量贡献了 3 架飞机:1 架 C-390 Millennium 军用运输机和 2 架 A-29 Super Tucano 轻型攻击及教练机。该架 C-390 是交付给乌兹别克斯坦的首架飞机,使该国成为这一机型在中亚地区的首个运营方。两架 A-29 隶属于巴拉圭的六架订单,其最后一批交付原定于第三季度完成。若剔除国防与安全部门,商用航空与公务航空的交付量从 61 架增至 63 架,增幅约为 3%。今年前九个月,Embraer 累计交付商用飞机 52 架,较 2025 年同期的 46 架增长 13%。公司维持全年指引不变,即商用飞机 80 至 85 架、公务机 160 至 170 架。
产能平滑与季度节奏
公务航空部门季度交付数字保持稳定,反映了 Embraer 的产能平滑计划,该计划旨在减少公务机交付传统上集中于年末的情况。2025 年第三季度、2024 年第三季度与 2026 年第三季度公务机交付均维持在 41 架不变,而年初至今的累计总量仍从 102 架升至 115 架,说明交付正被提前安排到更早的季度,而非集中在第四季度。
要实现全年指引,商用航空部门须在 2026 年第四季度交付 28 至 33 架飞机,公务航空部门则须在最后一个季度交付 45 至 55 架公务机。
行业影响与后续观察
商用机季度交付量多年持续攀升——2023 年第三季度 15 架、2024 年第三季度 16 架、2025 年第三季度 20 架、2026 年第三季度 22 架——表明这家制造商是以稳步上升的节奏而非单次大幅跃升来消化航司需求,这一点对围绕 E-Jet 排产安排机队计划的 American Airlines 和 Alaska Airlines 等航司而言颇具意义。
商用机交付结构内部的变化——E175 交付量从一年前的 7 架升至 11 架,E2 系列交付量从 13 架降至 11 架——显示支线喷气机项目能够在不大幅改变总交付数量的情况下,按季度在不同机型间重新调配产能。这种结构性波动,是窄体与支线生产线依据产能约束排布客户订单的常见特征。
仍待确认的是,Embraer 能否在既定区间内收官全年:能否实现商用飞机 80 至 85 架、公务机 160 至 170 架的目标,取决于第四季度 28 至 33 架商用机与 45 至 55 架公务机能否如期在该季度兑现交付,这些数字将揭示产能平滑计划究竟是真正抹平了年末赶工,还是只是转移了高峰出现的位置。