地面代理公司承担全球大量客机的过站保障,Swissport、Menzies、dnata和SATS为行业巨头
行业影响地面代理业务的底层矛盾在于航空公司自营保障与外包合同之间的取舍,欧盟的开放政策和接连不断的收购,正在决定谁来掌控机场的机坪、行李和货运作业。
事件详述
地勤服务商是为全球相当大比例客机提供过站保障的承包商。Swissport 称,其 2025 年保障了 400 万架次航班和 2.43 亿名旅客。航空公司既可以用自己的人员和设备自营保障,也可以向第三方购买服务,这个第三方可以是独立公司、机场或另一家航空公司。大型航空公司通常在本国枢纽自营保障,在外站则购买服务。合同通常采用 IATA 的标准地面代理协议,涵盖旅客服务、机坪作业、行李、加油以及货物和邮件。
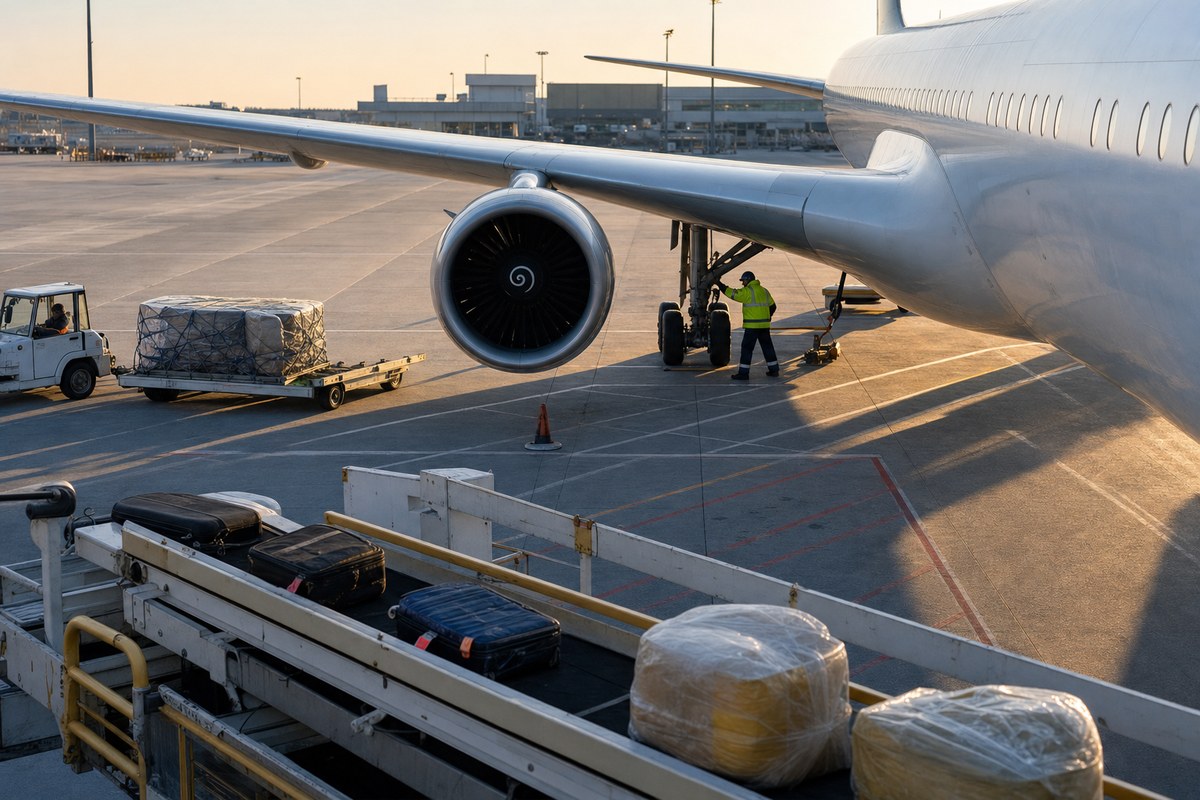
Swissport 创立于 1996 年,前身是 Swissair Ground Services。其 2025 年营收创纪录,达 39 亿欧元,业务覆盖 49 个国家的 312 个机场,员工约 63,000 人,合作航空公司超过 850 家。它还通过 126 座仓库处理了 520 万吨货物,并在 Aspire 品牌下运营 110 间贵宾休息室,接待旅客 640 万人次。
它的所有权先后经手私募股权、Ferrovial、PAI Partners 和 HNA Group。2020 年 12 月完成重组、债务削减约 19 亿欧元之后,它一直由以原债权人为首的集团持有。
欧盟理事会 1996 年 10 月 15 日发布的第 96/67/EC 号指令,开放了此前被垄断的市场,自 2001 年起全面适用于年旅客量至少 200 万人次或年货运量至少 5 万吨的机场。在行李、机坪、燃油和滑油、货物和邮件保障方面,政府可以限制服务商数量,但每个类别不得少于两家,其中至少一家须独立于机场运营方,也独立于承担超过 25% 运量的任何一家航空公司。
航班在计划时间前后 15 分钟内起飞或到达,通常即视为准点,OAG 指出这一标准并非由 ICAO 正式设定。IATA 把安全与准点表现、劳动力短缺列为当前地面代理业务面临的挑战。2020 年,Swissport 曾计划裁减约一半的英国员工(共 8,500 人),其比利时子公司则宣告破产。
最大服务商之间的整合
整合仍在继续。2025 年,Swissport 收购了希思罗和盖特威克机场的 ASC,进入上海浦东机场,并扩大了在沙特阿拉伯的业务,Menzies 则同意收购 G2 Secure Staff。
IATA 的 ISAGO 安全审核计划,是适用于这一行业的质量框架之一。
行业影响与后续观察
地面代理业务处在两种模式之间,两者的比重决定了有多少业务向承包商开放。有的航空公司在本国枢纽自营保障、在外站购买服务,由此产生的需求分散在许多机场,有利于地域布局广的服务商。Swissport 描述的正是这种规模:业务遍及 49 个国家,合作航空公司超过 850 家。
1996 年的欧盟指令说明了监管如何塑造竞争格局。大型机场的每个类别至少要有两家服务商,其中一家须独立于机场运营方,也独立于承担超过 25% 运量的任何一家航空公司。这样一来,即便航空公司或机场自身是主要供应方,第三方服务商仍有一条进入的通道。希思罗和盖特威克、上海浦东以及沙特的收购表明,规模的积累有一部分靠收购本地企业,而不是逐个合同从头争取。
IATA 列出的劳动力和准点压力,是这种增长背后的运营约束。2020 年的经历(Swissport 计划裁减约一半的英国员工,一家比利时子公司破产)说明,航班量一旦大幅波动,服务商的人员配置和资产负债表就会十分脆弱。