Kevin Singh:停机坪空间、私募股权持有FBO与潜在税收转向威胁公务航空
行业影响公务航空的增长被固定的地面设施和推动飞机销售的税制所限制,政策一旦转向,瓶颈依旧在,需求的激励却没了。
事件详述
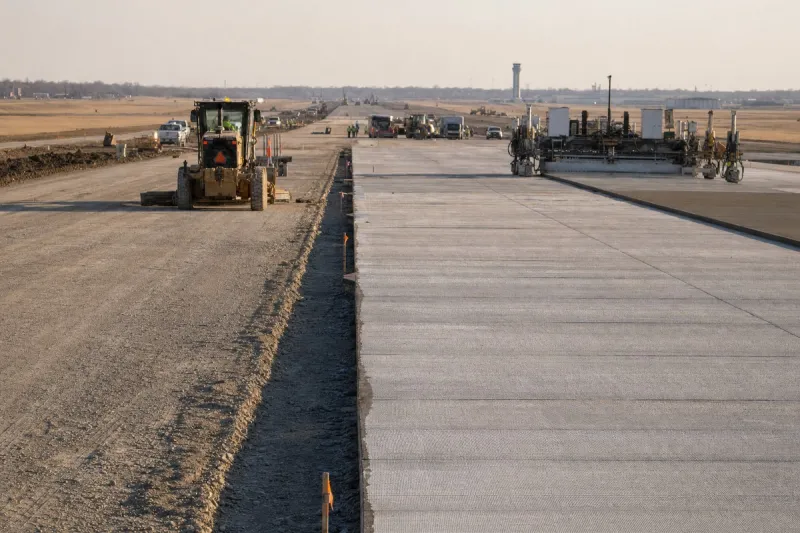
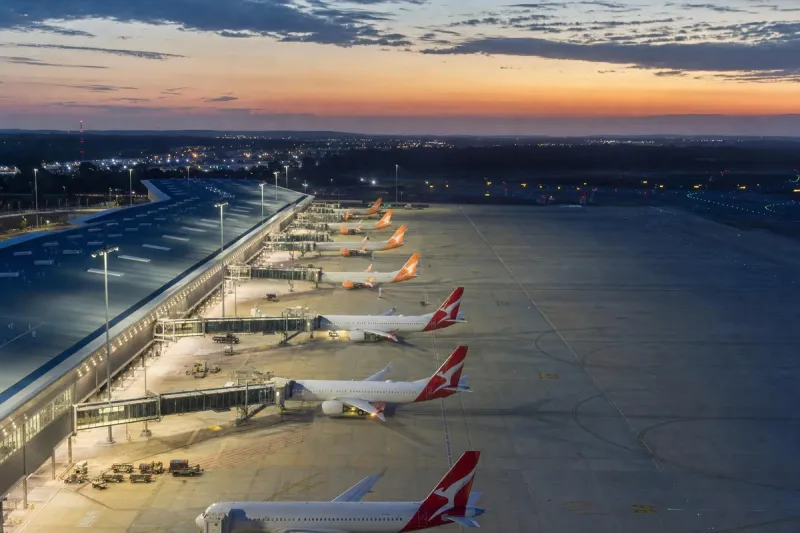
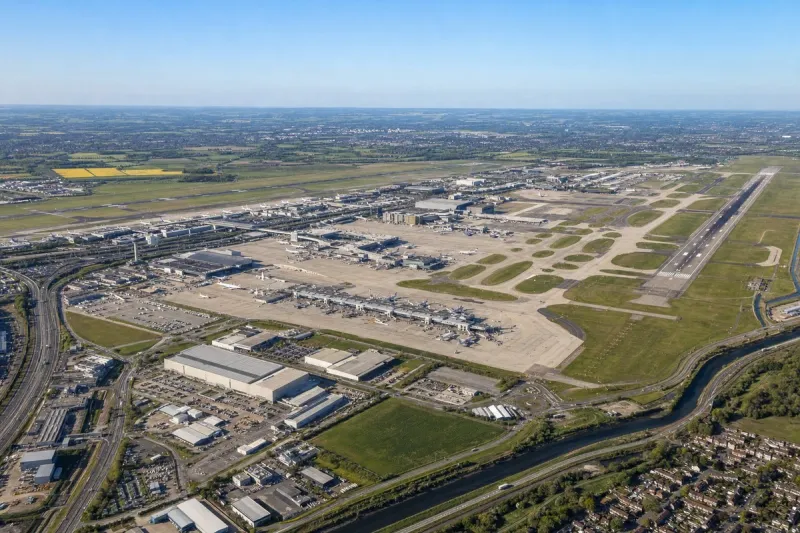
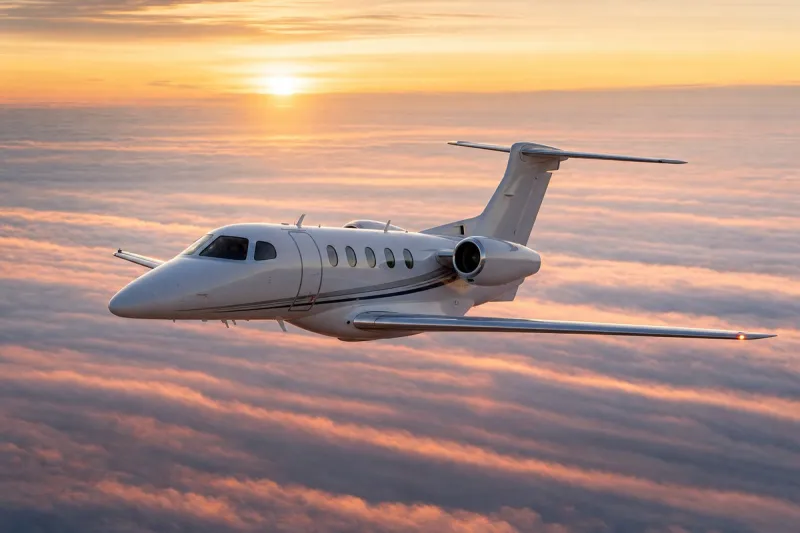
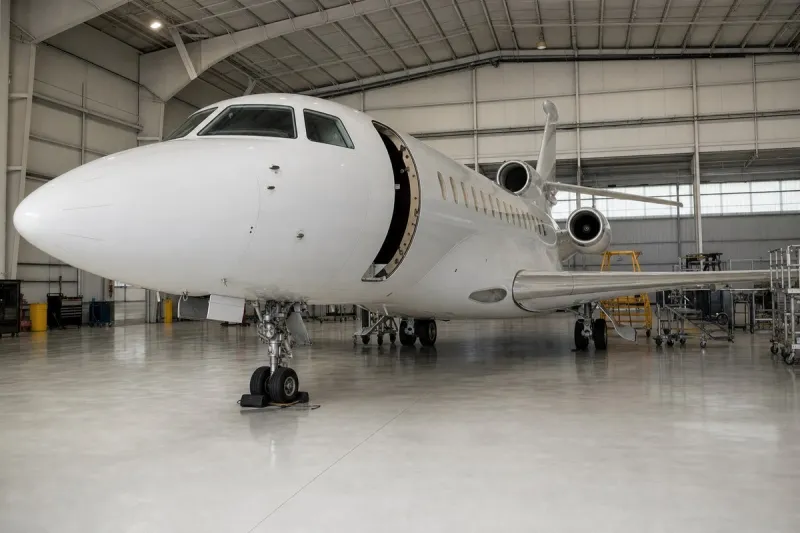
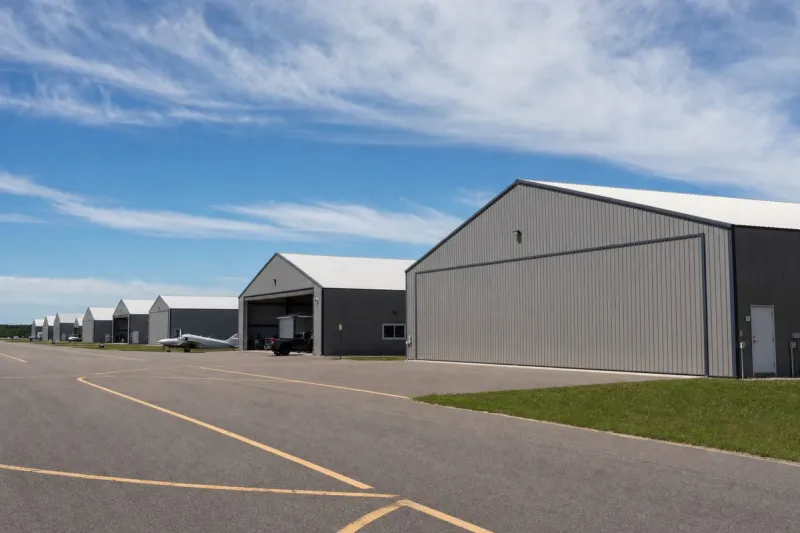
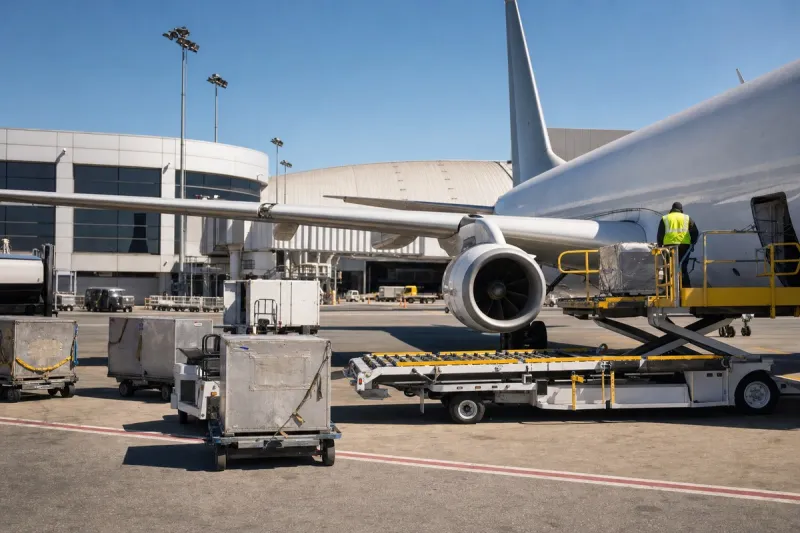
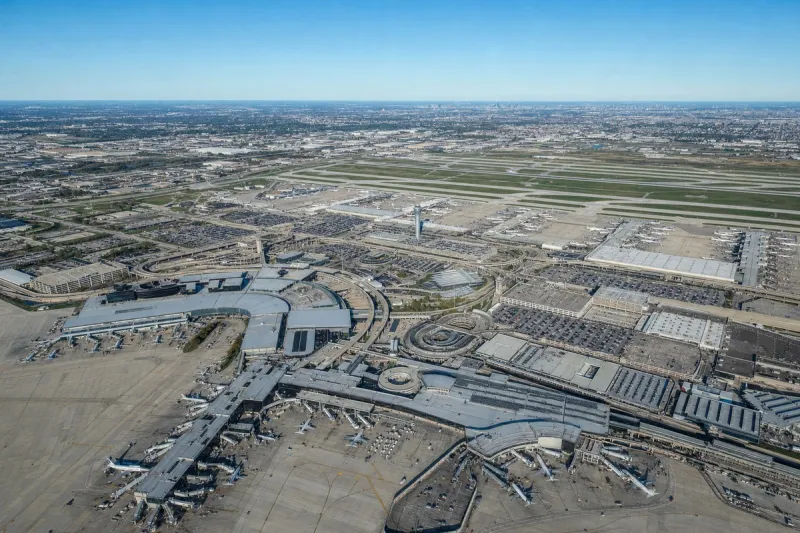
Kevin Singh 是替客户采购燃油的经纪人,与 Icarus 开票业务有关联。他在一次采访中表示,这个行业最主要的制约是停机坪空间。他说,环球 7500 和 G700 这类大客舱飞机一次飞行 14 到 15 个小时,而 FBO 和机场从来就没有按能够容纳约 480 架这样的大型飞机来建设。他说,White Plains 和 Teterboro 每天已经有 480 到 490 架次起降,处于满负荷状态,机场周边也没有可建设的空间。
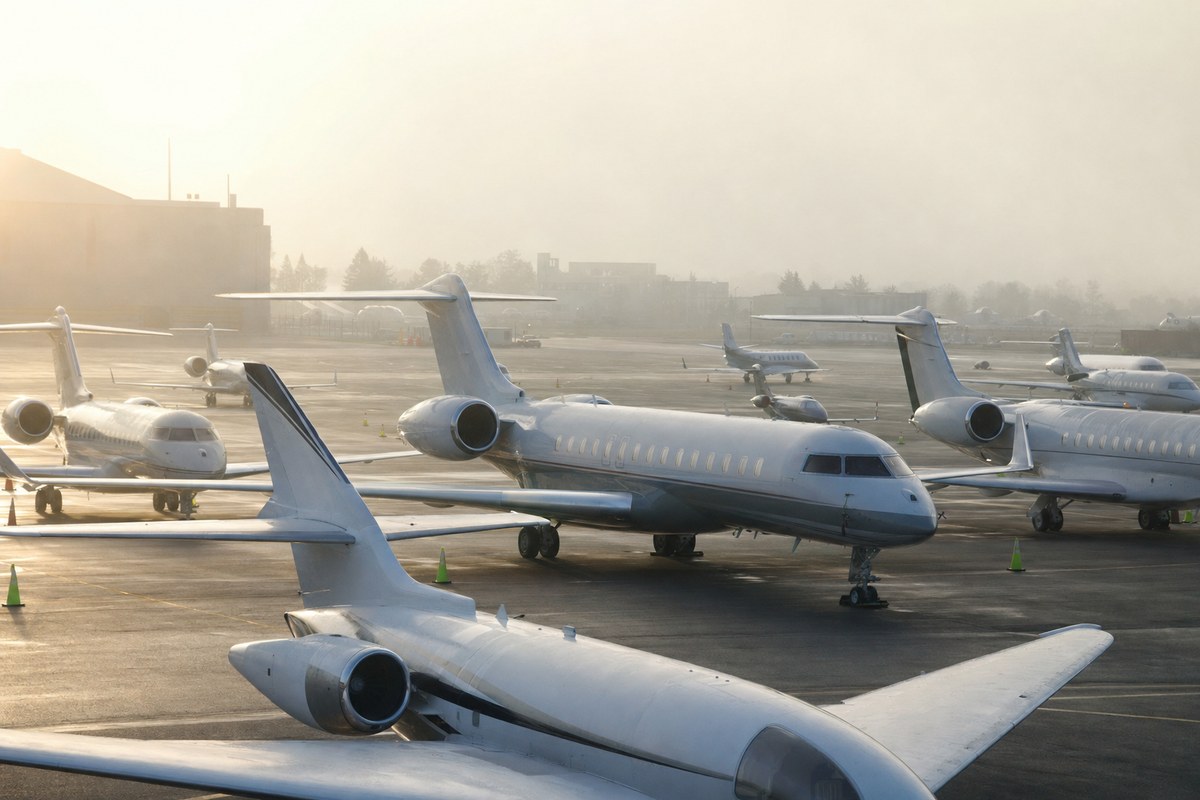
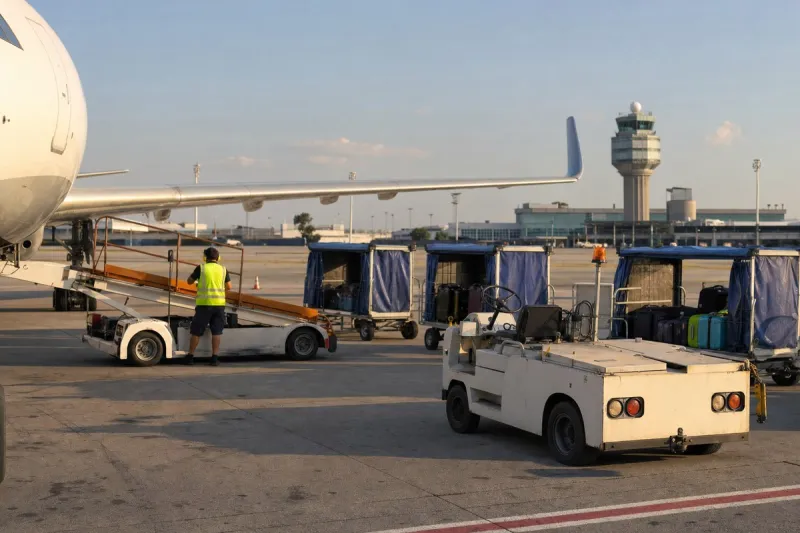
Singh 说,私募股权已经买下了 FBO,他点名 Atlantic,并称 Signature 已不复存在,小型家庭式 FBO 一家不剩,他把这种局面称为垄断。他说,过去买燃油可以免掉停机坪费,现在 Teterboro 的 FBO 可能因为一架飞机正在办理海关手续,两个小时内无法接收另一架飞机。他还说,有一家 FBO 向他收 8,000 美元的进场费,哪怕当时 FBO 已经关门,只有一个人带着自动钥匙在值守。他说,制造商花了两年时间刷新城市对之间的速度纪录,但提前 30 分钟到达的飞机,随后可能要在空中盘旋等待一个半小时。
谈到自动化,Singh 说,行业打算在客户服务中引入人工智能,这会带来更多事故和事故征候。他说,飞行员之所以没有被取代,是因为型号合格审定要花数十亿美元,并以 Learjet 85 的亏损为例,称那次亏损几乎拖垮了整个公司。他说,保险公司不会承保没有两名飞行员的飞机,而飞行距离 20 到 30 英里的电动飞机和空中出租车会最先采用人工智能。
谈到可持续航空燃料,Singh 说买家无能为力:他的客户百分之百如此,每加仑贵 5 美分,就意味着他们不会向他购买。他说,航空燃油占运营成本的 25% 到 35%,维修和薪酬各占约 10%,没有政府补贴和强制性政策,可持续航空燃料起不来。他还说,中国一共有 500 架私人飞机。
谈到中东运行,Singh 说他飞过特拉维夫,也亲自飞过贝鲁特的往返航班。他说,由于 GNSS 信号被欺骗,飞行员只能用航向模式飞行;这种欺骗会破坏飞机上的数据,使地形警告和气象雷达失效,并显示错误的位置。他说,四年来没有一架客机被击落,日益增长的松懈情绪才是危险所在,他称之为航空安全的瑞士奶酪模型。
税务风险
Singh 说,他最紧迫的担忧是政治风向的转变。他说,如果国会今年易主,税收优惠可能会丧失,首当其冲的是 100% 折旧。他说,销售是由飞机可以冲抵税款的能力推动的。
他说,哥本哈根和其他城市已经尝试过限制公务航空。他说,优惠没了而又没有新机场,瓶颈依旧在,也会促使私募股权买入资产再转手卖出。
行业影响与后续观察
Singh 的叙述描绘的是这样一个细分市场:它的增长受限于周边的地面设施,而不是飞机供给。航程更远的客舱提高了飞行能力,但少数繁忙机场的到达时刻、海关处理和停机坪可用量并不会同步扩张。当同一个业主集团控制了这些机场的大量 FBO,定价和接收条件就由该集团决定,这正是他提出的集中度问题。
税务方面的逻辑不同。这个细分市场的购机决策对可冲抵的成本比例十分敏感,所以折旧规则一变,会直接作用于需求,而物理瓶颈依然存在。他说私募股权随后会买入资产并转售,这是对所有权整合的判断,并没有数字支撑,也不是他有把握的预测。
关于可持续航空燃料和人工智能的说法,遵循同样的成本敏感逻辑:燃油是很大一块运营成本,每加仑多出的一点溢价就能决定买不买;保险公司的要求,则决定机组岗位能以多快的速度调整。下一个具体的观察点是今年国会选举的结果,因为 Singh 把折旧风险与哪个政党掌握议院挂在了一起。