波音787-10订单在2025至2026年迅速增长:航空公司更看重运力而非航程
行业影响787-10 订单激增表明,在登机口和时刻受限的机场,远程航空公司如今更看重每个航班的座位数而非航程,宽体机需求正转向运力优化型号,并推动 Boeing 的 Dreamliner 产量上行。
事件详述
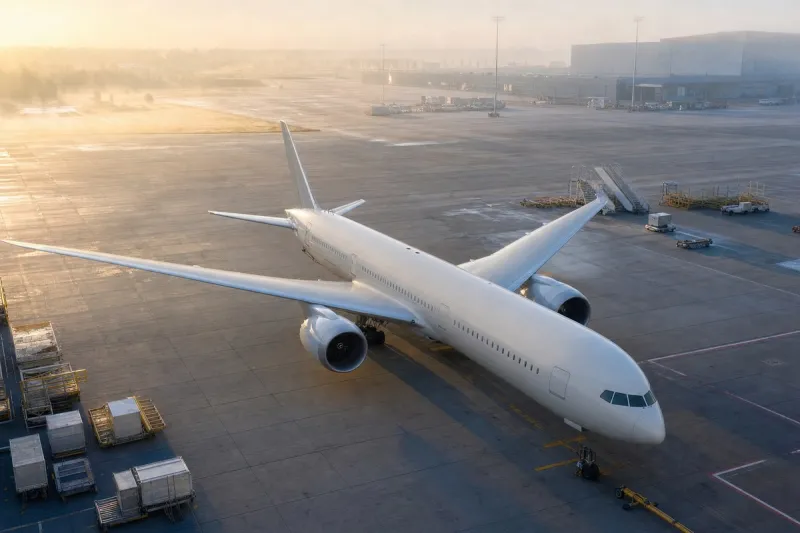
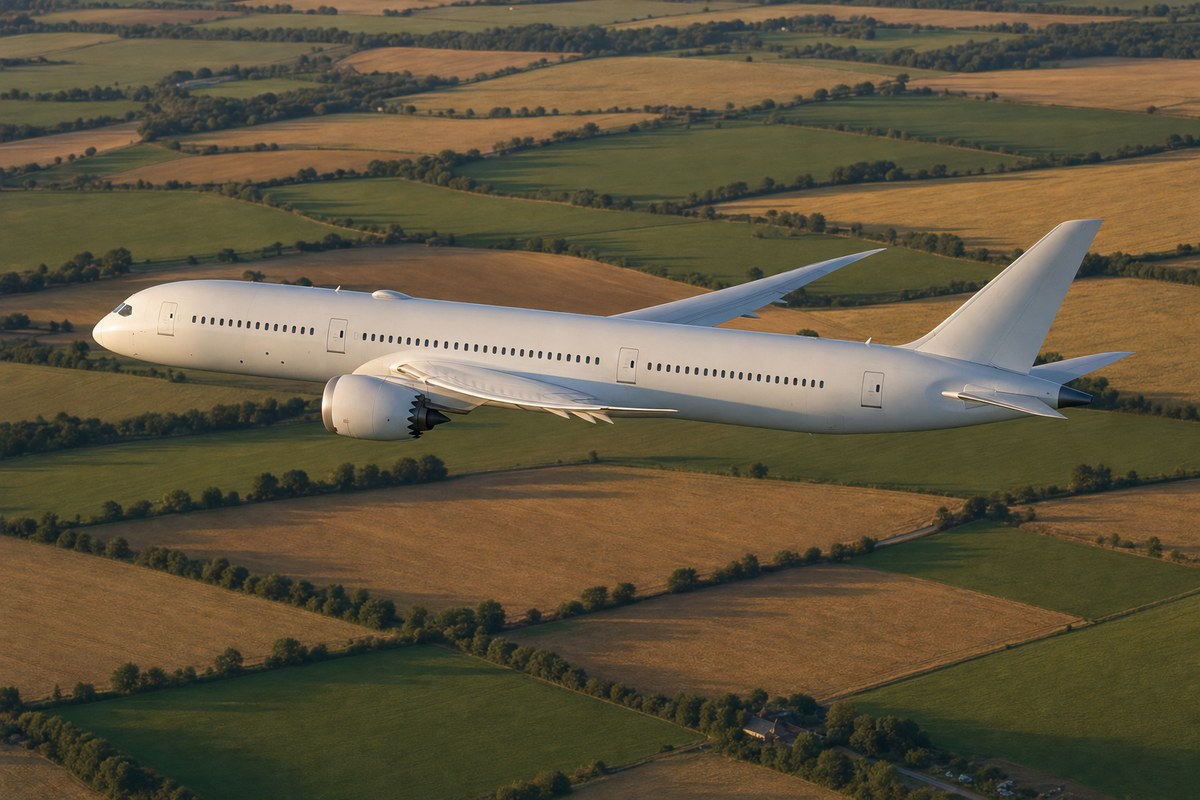
Boeing 787-10 是体量最大的 Dreamliner 型号,2013 年在巴黎航展上发布,截至 2025 年中累计总订单仅 433 架,而 787-9 为 1,557 架。该机型在 787-9 的基础上加长机身至 224 英尺(68.3 米),增幅 8.71%,但取证时的最大起飞重量与 787-9 相同,机翼也基本沿用 787-9,因此生产成本和机场收费都较低。其航程为 6,330 海里(11,730 公里),787-9 则为 7,565 海里(14,010 公里)。
订单在 2025 年明显转向。Boeing 当年录得六家航空公司共 150 架订单,并在 2025 年中前拿到 243 架新的 Dreamliner 订单,全部为 -9 或 -10 型。客户包括 IAG,该公司订购 32 架采用 GE 发动机的 787-10,交付期为 2028 至 2033 年,另有最多 10 架 Dreamliner 的选择权。Korean Air 在 8 月的 103 架 Boeing 采购承诺中订购了 25 架这一最大型号的 Dreamliner,Turkish Airlines 则在 2025 年 9 月下达 50 架 Dreamliner 的确认订单,另有 25 架选择权。Qatar Airways 和 British Airways 也下了数量可观的确认订单。
2026 年 1 月 13 日,Delta Air Lines 首次订购 Dreamliner,共 30 架 787-10,另有 30 架选择权,用于跨大西洋和南美航线。几天后,United Airlines 把 56 架 787-9 订单转为 787-10,交付从 2028 年开始。推动这一调整的是机场登机口和空管的限制,这些限制让每个航班多载旅客更有利。
787 项目的在手订单为 1,000 至 1,200 架,约占 Boeing 民用飞机订单的 20%。总装现已集中在位于北查尔斯顿的 Boeing 南卡罗来纳工厂,Boeing 已在那里动工建设一项 10 亿美元的扩建工程,包括一座 120 万平方英尺的总装厂房和第三条生产线,为月产 10 架铺路。
行业影响与后续观察
787-10 起步缓慢、后期订单骤增,说明宽体机的采购逻辑可以在飞机本身毫无变化的情况下改变。该机型的航程在 2013 年和现在并无差别,变的是航空公司优化时所面对的约束。当登机口、时刻和空管容量限制了起降架次,每个航班多载旅客就成了杠杆,而一个重量和机翼经济性不变的加长型号恰好符合这一逻辑。United 把已有的 787-9 订单转为 787-10,是这一逻辑最清楚的体现。
对这个细分市场而言,这意味着航程受限但座位密集的型号,会在密集的跨大西洋和区域枢纽网络中提高份额,而超远程任务仍留给 -9 和 A350 等竞争机型。包括 Delta 在内、此前从未购买该系列的航空公司也开始下单,在项目在手订单已占 Boeing 民用订单约 20% 的时候,进一步扩大了 787 的客户基础。
接下来的具体节点,项目自身已经点明:IAG 的 787-10 交付从 2028 年开始、持续到 2033 年,以及意在把产量提高到月产 10 架的南卡罗来纳扩建。第三条生产线和新总装厂房多快投入使用,将决定这一轮订单浪潮中有多少能按这些日期转化为交付。