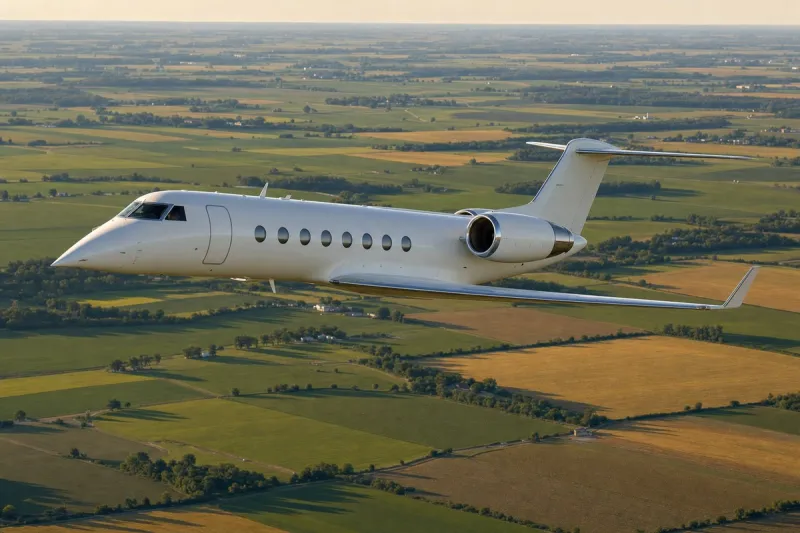
英国拟自2027年4月起将较高档航空旅客税扩大至5.7吨及以上公务机
行业影响旅客税按每名旅客征收,而重量门槛又覆盖了轻得多的机型,这使私人航空的税负取决于机型级别,成本也将在轻型喷气机与包机细分市场之间重新分配。
事件详述
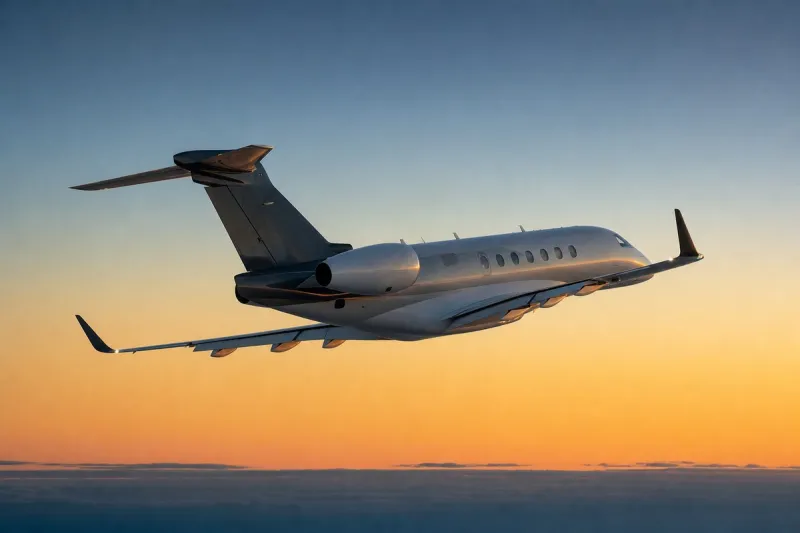
自 2027 年 4 月 1 日起,英国航空旅客税的较高档税率预计将适用于所有用作私人或公务喷气机、起飞重量 5.7 吨及以上的飞机。此前,较高档税率只覆盖 20 吨及以上且座位不足 19 个的飞机。HMRC 在随预算案发布的税务文件中列出了这项措施,条目为「Air Passenger Duty and private jets」。
相关政策文件已于 2026 年 7 月 13 日发布,立法草案的征求意见期至 2026 年 9 月 7 日。这项变更将写入 Finance Bill 2026-27,适用于 2027 年 4 月 1 日及以后承运的旅客。预算案已于 2026 年 10 月 28 日公布。
草案并不按座位数界定公务机。只要旅客就起飞或到达的时间或地点进行过协商,或者该航班不是定期公共航班,即属于适用范围,这正是私人包机运营的特征。
2026-27 年度的较高档税率为:英国境内及 A 档航线每名旅客 142 英镑,B 档 1,097 英镑,C 档及以远 1,141 英镑。自 2027 年 4 月 1 日起公务机的草案税率分别为 146.63 英镑、1,132.76 英镑和 1,178.20 英镑,在 Finance Bill 获得通过之前仍属草案。税款按旅客计征,而不是按飞机计征。
政策文件还写明,1994 年 Finance Act 第 31 条规定的儿童豁免,不适用于行程中包含公务机航班的儿童,因此机上每名旅客都要缴税。
行业影响与后续观察
触发条件从 20 吨、座位不足 19 个的飞机降到 5.7 吨,公务机又改按航班的安排方式而不是座位数来界定,较高档税率因此覆盖了范围大得多的一部分私人航空。按旅客计征还意味着税额随机上人数增加,满客舱与单人出行承担的成本并不相同。
由于判断标准看的是旅客是否协商过时间或地点,或者航班是否并非定期公共航班,包机业务明确落在这一定义之内。英国出发航线的定价与报价需要把这笔税单列为按座位计的明细,这类航班取消儿童豁免后,家庭出行的总费用也会增加。
2027 年的税率在 Finance Bill 通过之前仍是草案,立法草案的征求意见窗口将于 2026 年 9 月 7 日截止。涡桨飞机和直升机如何适用,要等 Finance Bill 文本公布后才会明朗。