私募资本整合重塑美国通用航空零部件市场,引发竞争与供应隐忧
行业影响私募股权在细分售后市场领域的并购整合可能使安全关键零件的供应趋于集中,由于缺乏针对补充型号合格证(STC)的许可机制,整合风险将形成影响老旧机队定价与供应的单一来源依赖。
事件详述
一份为美国飞行员协会(AOPA)及行业相关方在 2026 年 4 月编制的报告记录了美国通用航空售后市场中私募股权整合加速的态势,焦点集中在传统活塞飞机的零件制造商批准(PMA)与补充型号合格证(STC)上。在 2021 年 10 月至 2025 年 12 月间,总部位于洛杉矶的 Vance Street Capital 通过在轻型通用航空零件领域至少六次独立收购,打造了 Victor Sierra Aviation Holdings 平台。
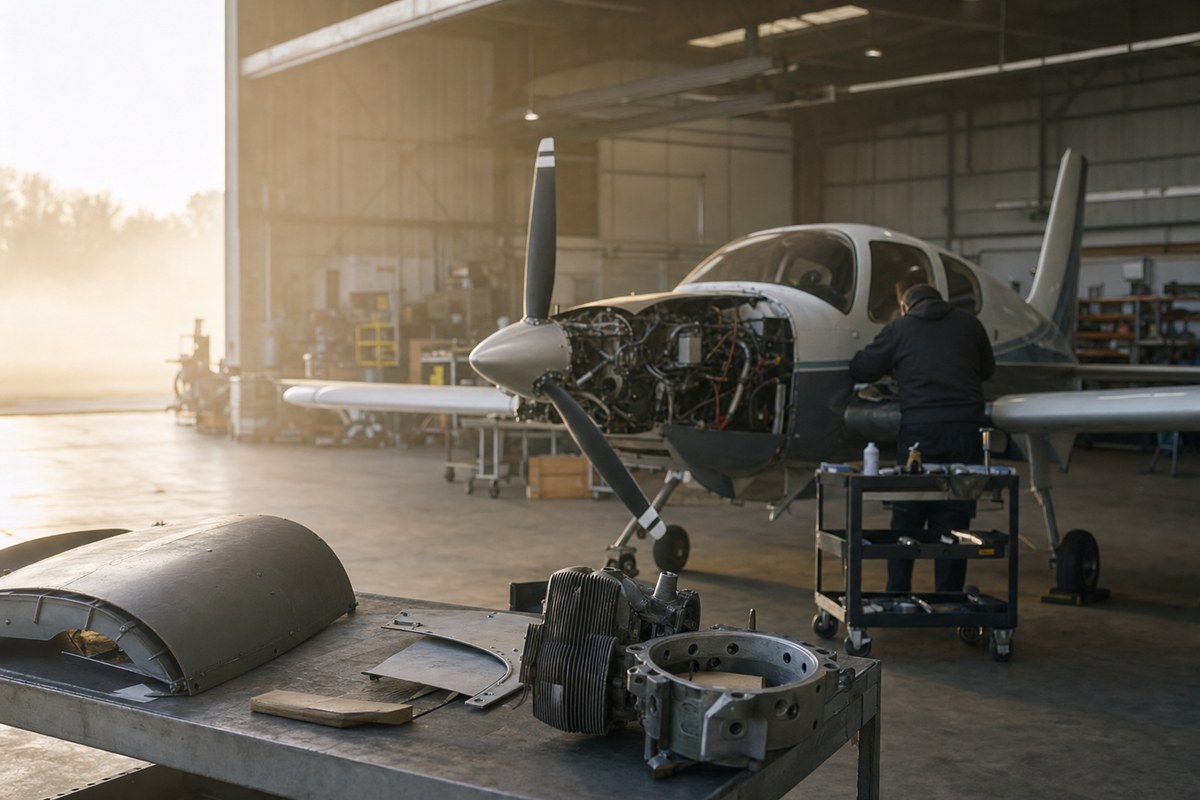
该平台目前掌控的目录估计包括超过 3,500 项自有 PMA 零件,以及超过 40,000 种替换零件总量,分销给超过 45,000 名独立客户,覆盖 Cessna、Piper、Beechcraft、Grumman 和 Ag-Cat 飞机的机身、发动机、燃油、点火、过滤及轮刹系统。该平台始于 2021 年 10 月收购 McFarlane Aviation, Inc.——一家创立于 1970 年、总部位于堪萨斯州 Baldwin City 的家族企业。收购时,McFarlane 拥有约 3,000 项自有 PMA 零件,向全球超过 40,000 名客户分销超过 30,000 种消耗性零件。
2022 年,Vance Street 收购了 Tempest Aero Group (TAG),这是一家总部位于北卡罗来纳州、生产点火、过滤、燃油及气动部件的制造商。此后的收购还包括 Airforms, Inc.,一家总部位于阿拉斯加州 Wasilla、生产发动机挡板及 Cessna 部件的制造商。McFarlane 本身也独立完成了补强型收购,于 2025 年 12 月收购了 South Seas Ventures 的 PMA 产品线。
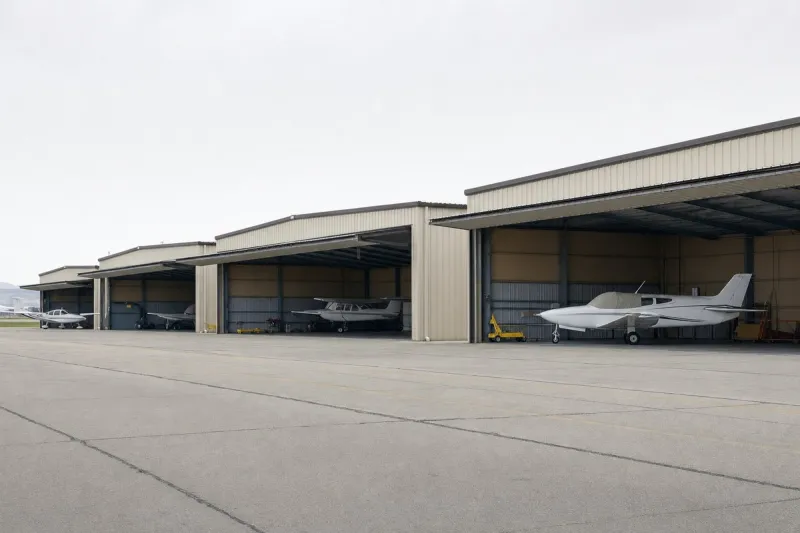
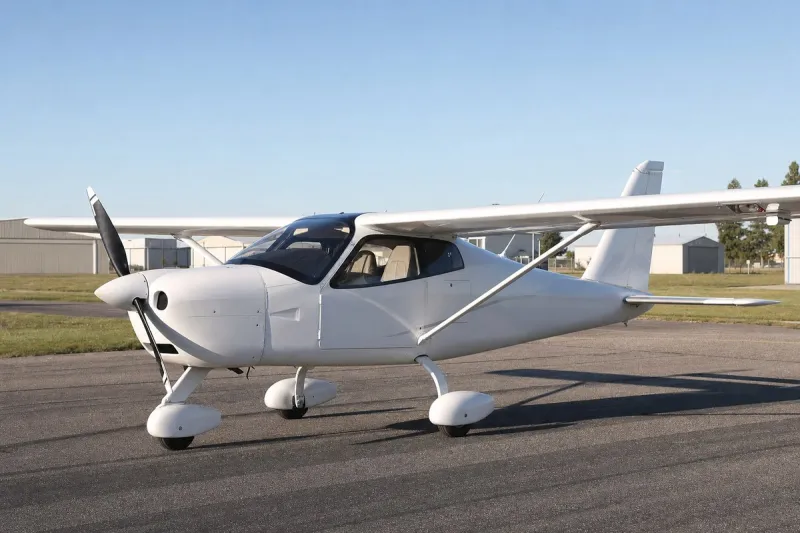
美国联邦航空局(FAA)估计美国通用航空机队平均机龄超过 50 年,并在 2023 年的一份出版物中指出,该机队的运行时长和使用年限已远超原始设计所设想的范围。新的活塞单发飞机价格如今已超过 50 万美元。全球 PMA 市场在 2024 年的估值约为 114 亿美元,北美约占市场份额的 40%。
与 HEICO 的对比
报告援引了 HEICO Corporation 作为行业范例——该公司通过持续收购商业航空 PMA 业务实现增长,截至 2026 年初市值超过 360 亿美元,并于 2023 年以约 20.5 亿美元收购 Wencor Group,完成其有史以来规模最大的一笔收购,这表明规模化的 PMA 平台也可以压低价格,并非只会推高价格。报告指出,通用航空领域目前缺少与 HEICO 这种具备成本竞争力模式相当的企业。
整合的支持者认为,这一过程能够挽救那些创始人主导、且没有继任计划的企业旗下面临风险的产品线。批评者则提出了多项担忧,包括单个 PMA 零件编号上的竞争减少、收购后价格可能上涨、开发同类竞品零件的动力减弱,以及售后市场供应日益集中到少数几家由私募股权支持的平台手中。
行业影响与后续观察
这一整合模式反映了私募股权更广泛的战略:将分散的细分制造业板块组装成规模化平台,此处应用于一个由老旧机队和持续、缺乏弹性的传统替换部件需求所塑造的通用航空零件市场。由于 PMA 批准和 STC 是依附于特定零件编号及飞机改装方案,而不是依附于某家公司,收购了多家小型批准持有者的买家,最终可能成为曾经拥有多家竞争供应商的零件的唯一来源。
报告指出的监管缺口是结构性的,不是偶发的:美国联邦航空局(FAA)没有任何机制可以强制 STC 持有者将其批准许可给竞争对手,因此所有权上的整合可以不经过任何额外监管环节,直接转化为供应上的整合。HEICO 的发展轨迹表明,这类市场中的规模化未必意味着价格上涨,但报告明确指出,通用航空领域目前还没有一家具备同等规模与成本纪律的企业。
接下来会发生什么,取决于政策制定者是否会在进一步的补强型交易扩大 Victor Sierra 的产品目录、或促使其他地方出现类似平台之前,对报告发出的警示作出回应。报告警告,如果缺少针对 STC 的许可机制,持续的整合可能会降低零件供应、推高中低收入机主的购买成本,并加速后备地区机队与老旧机型的衰退。