KKR斥资近20亿美元扩张设施,Atlantic Aviation估值翻番至约100亿美元
行业影响这笔交易表明,在 FBO 基础设施领域,对设施和系统的持续运营投入比单纯的财务重组更能带来持久的估值提升。
事件详述
KKR 已将美国固定基地运营商 Atlantic Aviation 以约 100 亿美元的估值出售,是其 2021 年收购该公司时支付的约 45 亿美元的两倍以上。交易完成后,KKR 仍是主要的共同控股股东。
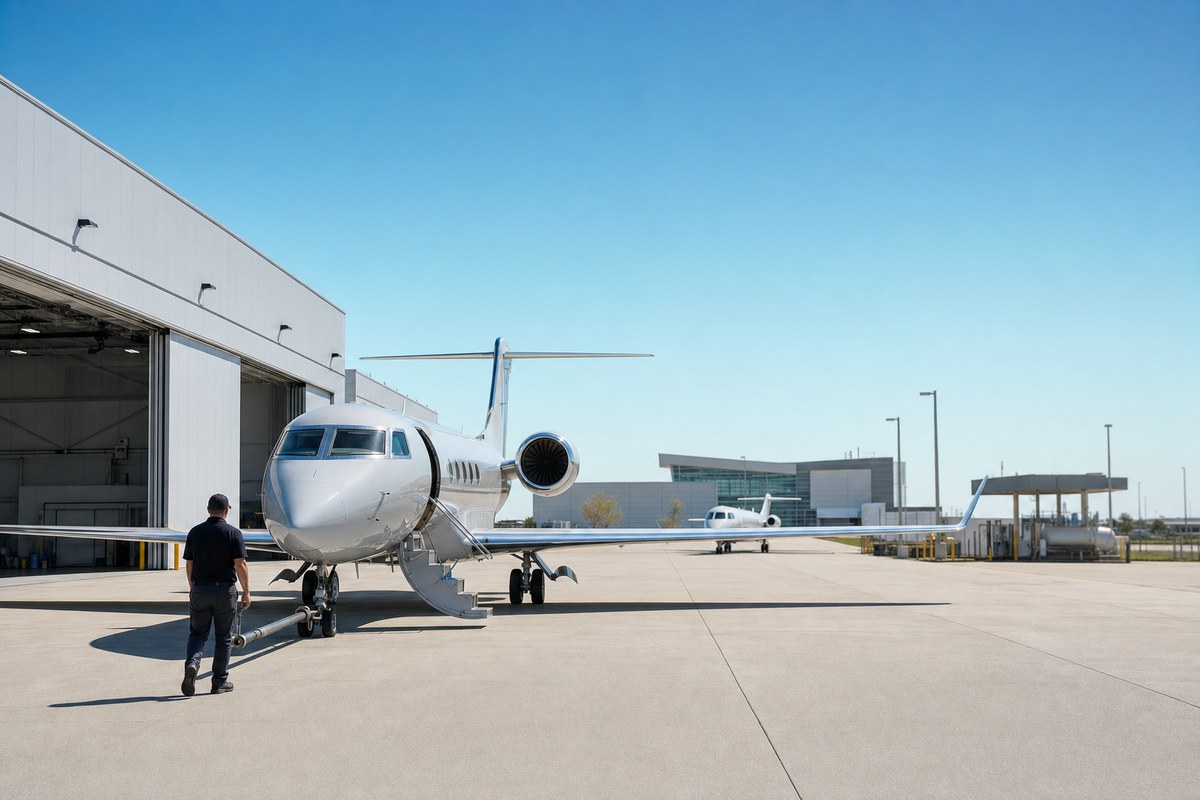
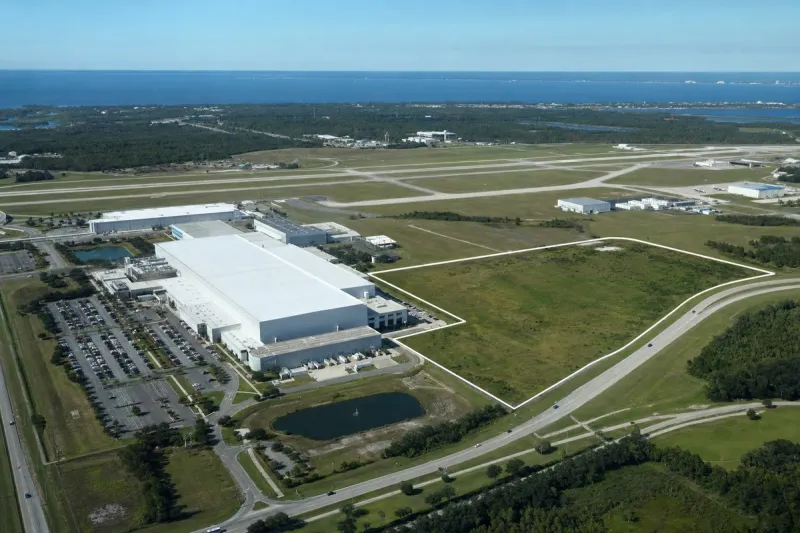
在大约四年间,KKR 向设施扩建和系统升级投入了近 20 亿美元——几乎相当于最初收购价的一半。这笔投资使 Atlantic Aviation 的网络从 67 个扩展到 108 个地点,选址目标锁定在金融中心、富裕社区以及拉斯维加斯、棕榈滩和爱达荷州太阳谷等高流量活动目的地附近。
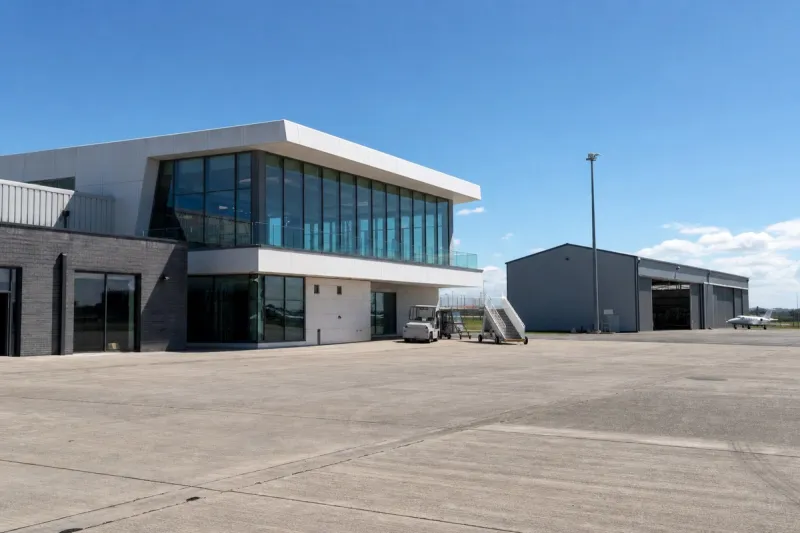
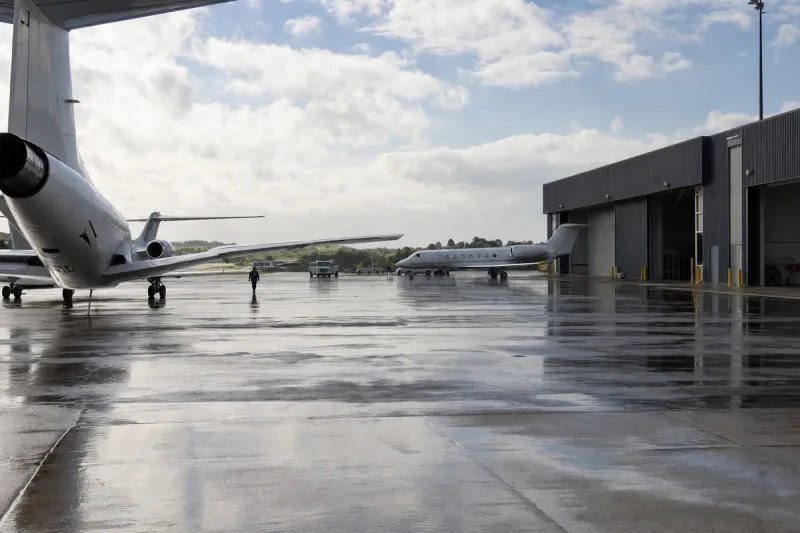
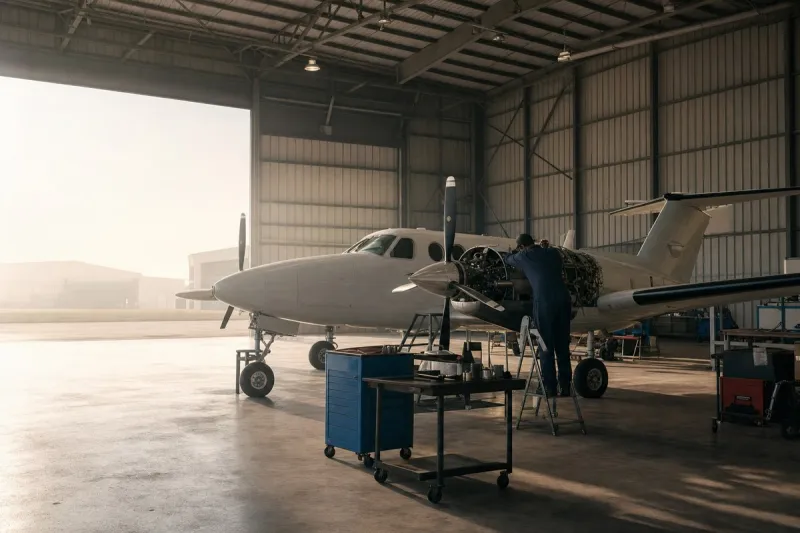
KKR 收购 Atlantic Aviation 的时点接近疫情低谷,当时私人航空需求前景不明,KKR 押注富裕旅客会继续选择公务机而非商业航班。该公司彻底改造了运营商互不相通的后台系统,集中采购燃油以降低单位成本,并搭建了一套专有操作系统,通过尾号对每架飞机进行从预订到开票的全程追踪。在曼哈顿附近的 Teterboro 机场,旧机库被拆除并以新设施取代,以提升每平方英尺的营收。
2023 年,KKR 任命曾在 United Airlines 和 Hertz 担任高管的 Jeff Poland 为首席执行官,负责领导整合后的网络。
FBO 为何具有基础设施意义
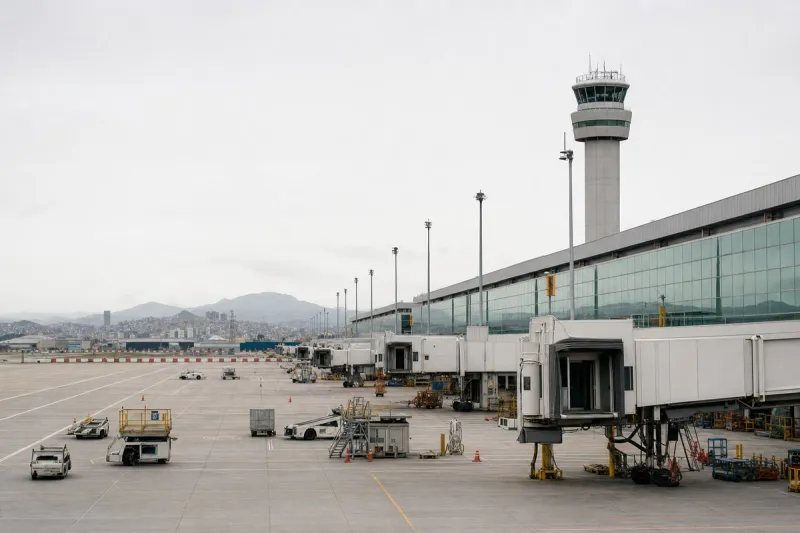
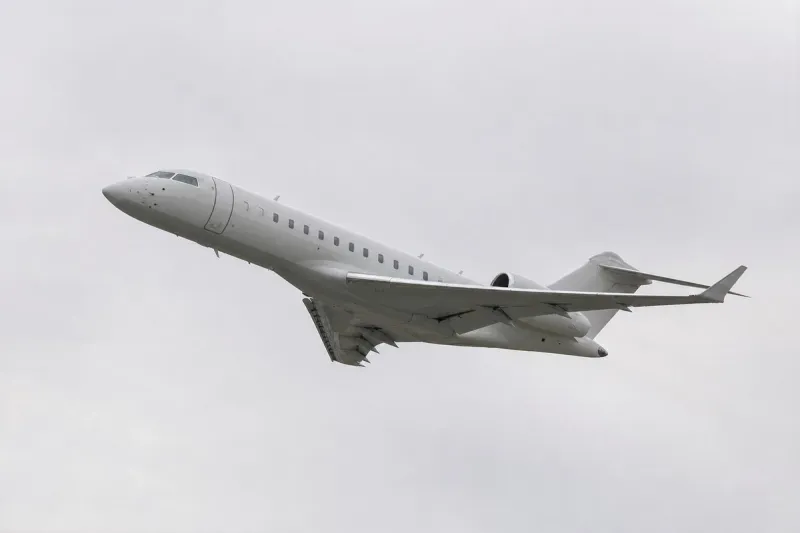
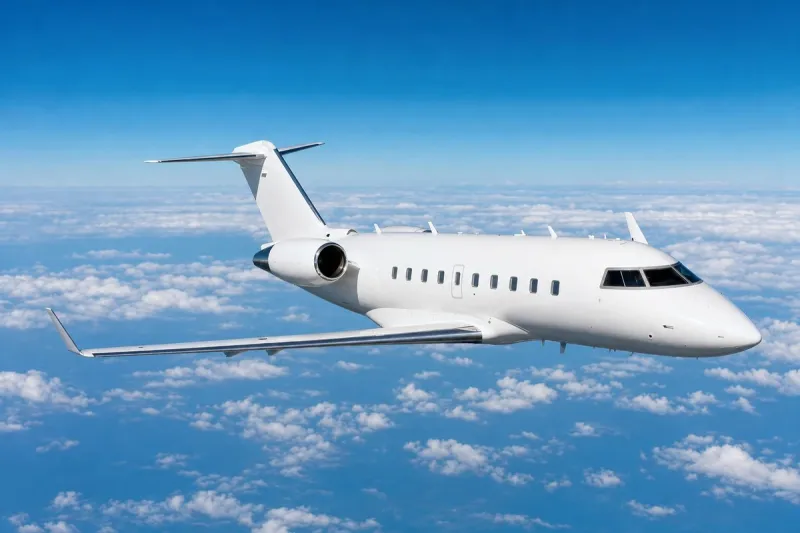
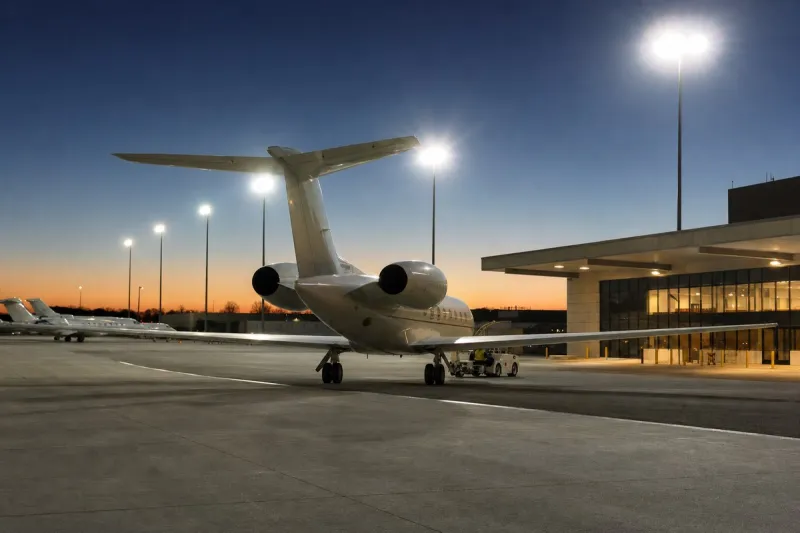
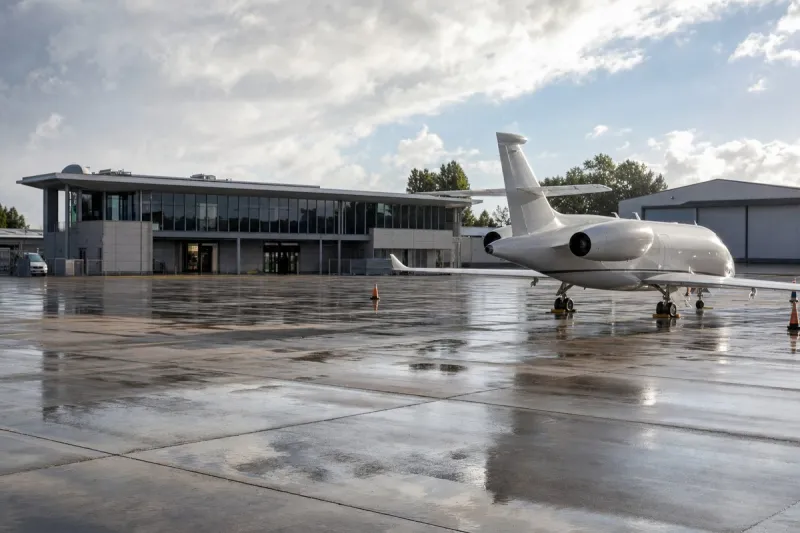
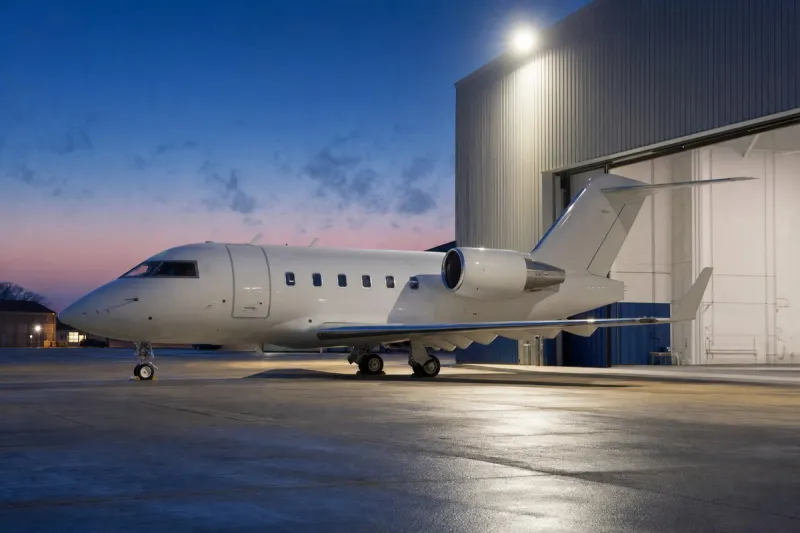
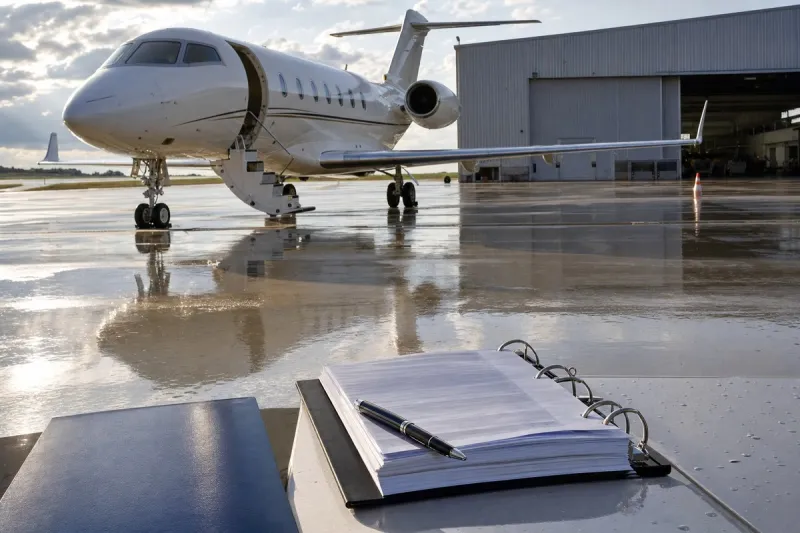
固定基地运营商是包机和私人飞机加油及接受维护的私人航空终端。由于私人飞机无法使用标准的商业机场航站楼,FBO 网络被视为私人航空行业的关键基础设施。
Atlantic Aviation 这笔交易被引作证据,说明大规模的资本投入——而非单纯的财务运作——能够在专业化基础设施资产中带来实质性的价值创造。
行业影响与后续观察
这一案例揭示了私人航空基础设施领域的一种规律:价值创造来自运营层面的建设——扩大物理布局、升级系统、集中采购——而不仅仅是资本结构的调整。FBO 网络处于结构性的关卡位置:私人飞机需要专用的坪位、燃油和机库通道,商业航站楼无法提供这些,因此拥有靠近富裕人口聚集地和活动目的地的优质选址,就意味着定价能力会随着私人出行需求的持续而不断累积。
这里的选址策略——聚集在金融中心、富裕社区和高流量活动附近——指出了未来 FBO 投资可能集中的方向,而 Teterboro 机库重建则展示了运营商如何在现有场地上提升每平方英尺营收,而不必只靠新增地点。至于 KKR 继续持有共同控股股权是意味着更长的持有期还是分阶段退出,以及新的所有权结构将如何影响进一步的网络扩张,都还要看相关方后续披露的信息。