空客A380从未盈利,却成为阿联酋航空(Emirates)机队战略的核心
行业影响A380 说明,一款对制造商来说商业上失败的机型,仍可能让某一家运营方获利,只要这家运营方的枢纽、时刻约束和自有重度维修体系都围绕它建立。
事件详述
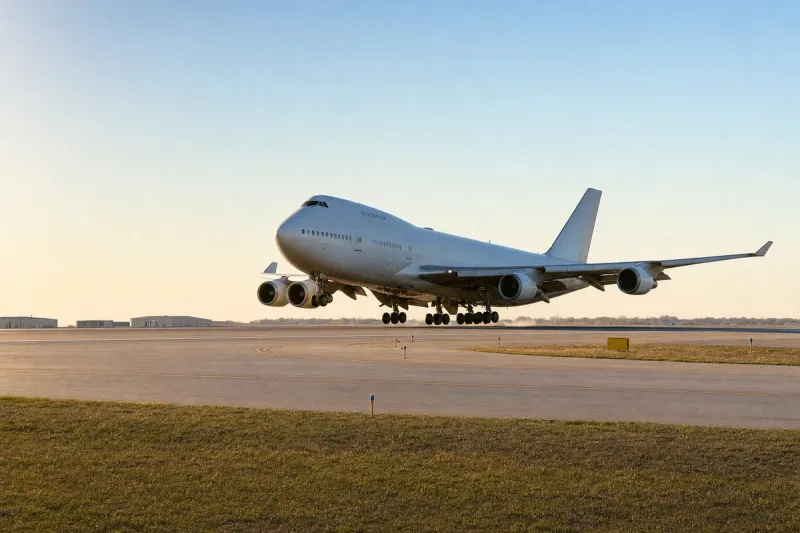
空客 A380 项目始于 2000 年 12 月,新加坡航空于 2007 年 10 月将该机型投入商业收入服务。这款飞机高逾七层楼,翼展 261 英尺 8 英寸(79.75 米),研发过程中产生了 380 多项专利,使用了碳纤维增强塑料和 GLARE(一种玻璃纤维增强铝层板)。其客舱设计使飞行中的环境噪音比早期宽体机减少一半。
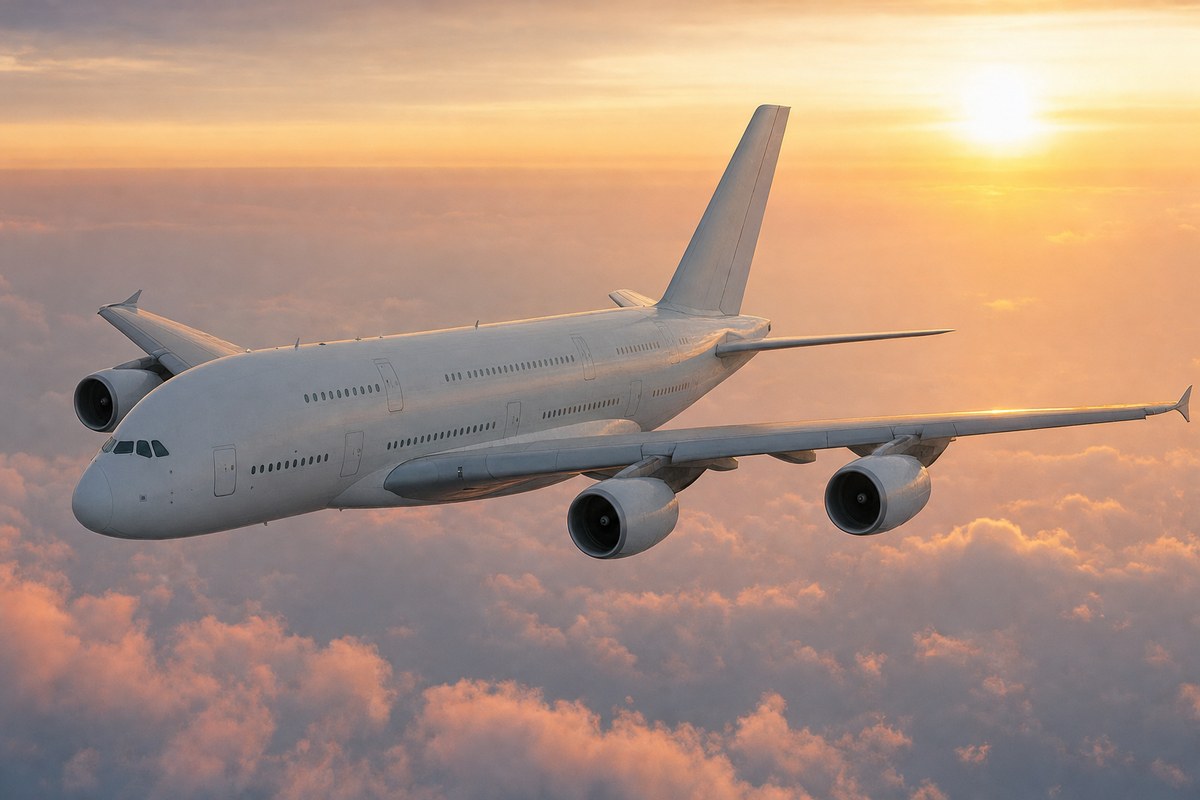
空客曾预测超大型客机的市场规模超过 700 架。波音 777-300ER 和空客 A350 等双发飞机在效率和可靠性上不断提升,使点对点飞行得以绕开拥挤的枢纽。该项目研发成本超过 250 亿美元,未能达到财务目标,图卢兹总装线于 2021 年关闭,此时共造出 251 架飞机。空客把最后一架飞机交付给了阿联酋航空。
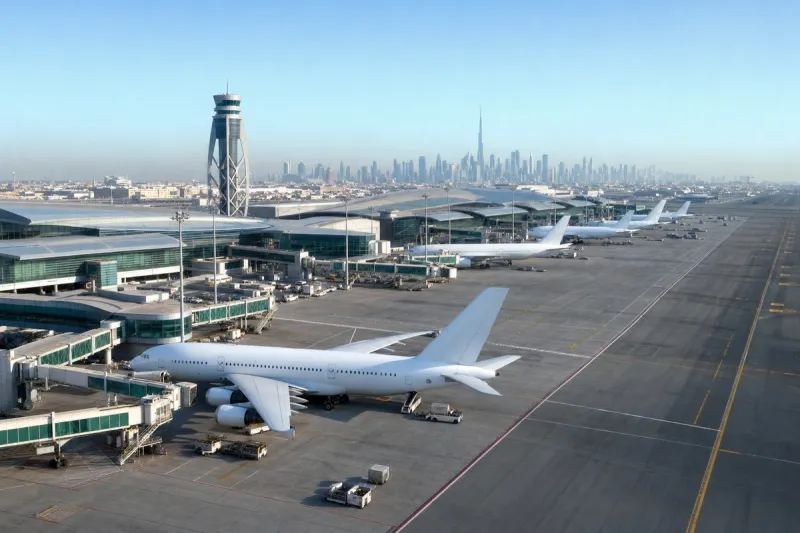
阿联酋航空订购了 123 架 A380,几乎占总产量的一半,并围绕该机型在迪拜国际机场(DXB)确立了枢纽辐射战略。它建成了 A 候机厅,据称这是首个专为双层客机运营建造的设施,每个登机口都配有多层登机桥。
阿联酋航空已投入超过 20 亿美元翻新其 A380 机队。截至 2026 年 4 月,已有 93 架飞机完成全面内饰翻新,新增了高级经济舱、升级版头等舱淋浴水疗间和 Starlink Wi-Fi。该航空公司重新启用了封存的机体,使在役 A380 略超过 110 架,并计划让该机型运营到 2040 年代。
全球航空公司在役名册上剩余约 190 架 A380,阿联酋航空运营其中 116 架,超过其余九家运营方的总和,这九家包括英国航空、新加坡航空和澳洲航空。空客已不再生产机体零部件,阿联酋航空便利用迪拜的工程设施进行重度 C 检、结构疲劳检查和发动机大修,并从提前退役的机体上拆取零件,投向二手市场。
行业影响与后续观察
A380 的历史说明,一个建立在枢纽辐射式增长上的预测,会被另一条技术路线削弱。双发飞机获得了直连城市对的航程和可靠性,而支撑这个造价逾 250 亿美元项目的 500 座以上飞机需求,从未达到空客预测的规模。对制造商来说,结果是一条关闭的生产线;对押注最重的航空公司来说,它却成了机队战略的根基。
让这款飞机在阿联酋航空继续运转的经济账是具体的,不具有普遍性。在伦敦希思罗机场(LHR)这类时刻受限的机场,双发飞机的单班运力上限约为 350 至 400 座,而 500 座以上的 A380 能提高每个登机口小时的收入。在载客率持续高于 80% 的航线上,这样的运力足以抵消四发飞机相对 A350-1000、波音 777X 等较新双发机型多出的油耗。同样的逻辑放到客流较薄的航线或不拥堵的机场就不成立,所以该机型主要在枢纽受限的地方存活。
保障是另一个结构性条件。空客不再提供新零件,机队的寿命取决于阿联酋航空自己在迪拜的重度维修能力,以及拆用提前退役的机体,而这种供应会随着其他航空公司的退役而缩小。阿联酋航空自己认为 777X 是最合理的最终替代机型,因此真正关键的节点,是 2040 年代的某个时刻,届时该航司运营 A380 的计划将让位于这一过渡。