Delta Air Lines称TechOps收入有望翻番,前九个月已达9.9亿美元
行业影响航空公司自有的维修业务正被当作面向外部客户的增长业务来经营,发动机与客户结构决定季度利润率,创纪录的在手订单则表明市场对第三方大修能力存在需求。
事件详述
达美航空(Delta Air Lines)预计,其维修、修理和大修(MRO)业务 Delta TechOps 的收入将在未来几年内翻一番以上。该业务在 2026 年前九个月创收 9.9 亿美元。
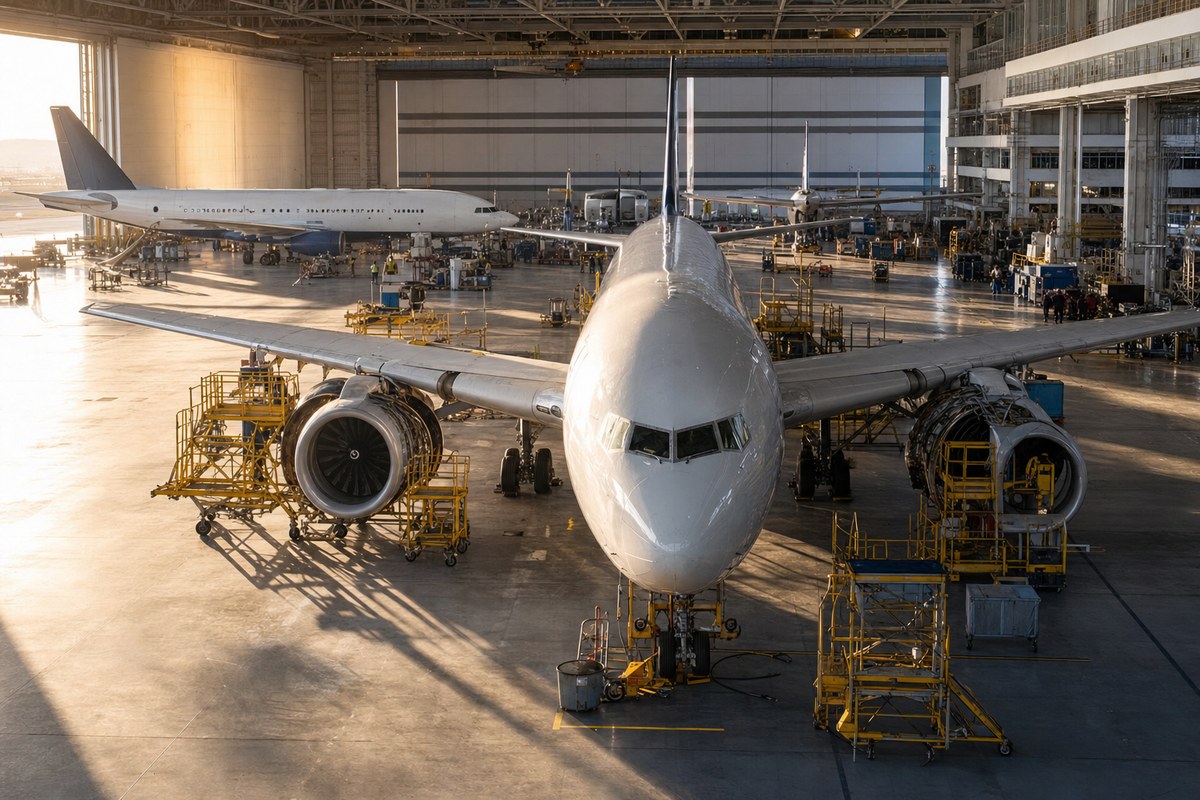
在 10 月 9 日的财报电话会上,达美首席运营官 Dan Janki 表示,TechOps 年初至今已实现约 10 亿美元的 MRO 收入,同比增长近 60%,同时利润率扩大、客户群也在增加。达美高管还表示,TechOps 的在手订单已达到历史最高水平。
第三季度,MRO 板块收入为 2.96 亿美元,同比增长 28%。支出为 2.67 亿美元,第三季度利润率为 10%,第一季度为 14%,第二季度为 13%。今年早些时候,达美宣布将 MRO 从其非燃油单位成本指标中剥离,以便提供更详细的收入和成本数据。
Janki 称,商业订单储备应能带来两位数的收入增长,利润率也将持续稳步扩大。他表示,公司通常每年至少能实现 100 个基点的利润率提升,今年预计涨幅更大,但具体结果取决于某个季度或年度的客户和发动机结构。他还说,这项业务有机会先翻一番,之后继续增长。
行业影响与后续观察
一家航司把维修业务作为独立一行列报,单独披露收入、支出和利润率,就是把它当作商业业务,而不是内部成本中心。达美把 MRO 从非燃油单位成本指标中拆出来,使这一板块同时被投资者和潜在客户看到。
季度数据显示,这类业务的波动可以很大。收入不断攀升,利润率却从第一季度的 14% 降到第二季度的 13%,再降到第三季度的 10%,这与 Janki 自己的提醒相符:结果取决于客户和发动机结构。在发动机大修业务中,某个季度的发动机类型和客户构成,对利润率的影响可能比整体业务量更大,所以单个季度很难说明趋势。
对其他 MRO 服务商而言,有航司背景的维修厂披露创纪录的在手订单,说明第三方业务正在争夺同样有限的机库和发动机车间产能。把发动机或机体送外修的运营方,有理由对照服务商公布的在手订单来核对交付周期承诺,而不能只看报价。
翻番这一说法究竟能否兑现,要看该板块自己的数据:全年收入、与 Janki 所说每年通常至少 100 个基点的利润率提升相比的实际利润率,以及客户数量,在接下来的几个季度里是否沿着他描述的方向变化。