Textron上调2026年业绩预期:第三季度营收增4%至38亿美元,航空业务喷气机交付增长
行业影响一家公务机制造商订单强劲、售后收入持续增长,说明需求和服务收入正在支撑业绩,尽管与国防相关的直升机项目拖累了其他业务板块。
事件详述
Textron 公布 2026 年第三季度营收 38 亿美元,同比增长 4%。计入养老金缴款前的制造业现金流升至 4.18 亿美元,上年同期为 2.81 亿美元。首席执行官 Lisa Atherton 表示,Textron Aviation 的喷气机交付量增加,加上 Textron Systems 的项目执行到位,推动这两块业务营收实现两位数增长;公司同时上调了全年调整后每股收益和制造业现金流的预期。
首席财务官 David Rosenberg 表示,全年调整后每股收益目前预计为 6.55 至 6.65 美元,此前区间为 6.40 至 6.60 美元。计入养老金缴款前的制造业现金流预期由 7 亿至 8 亿美元上调至 8 亿至 9 亿美元。最大的推动因素是 2026 年资本支出预计减少约 1 亿美元,Textron Aviation 的强劲订单和客户定金也有贡献。Textron 本季度回购了约 290 万股股票,向股东返还 2.39 亿美元。
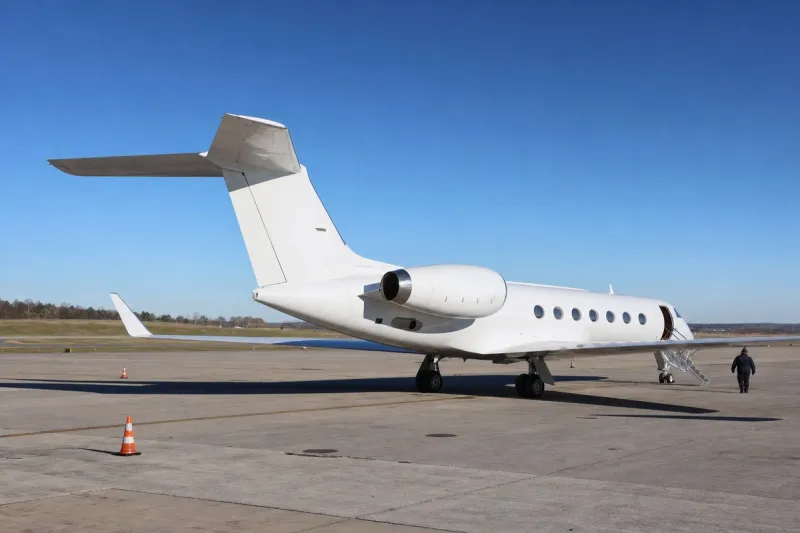
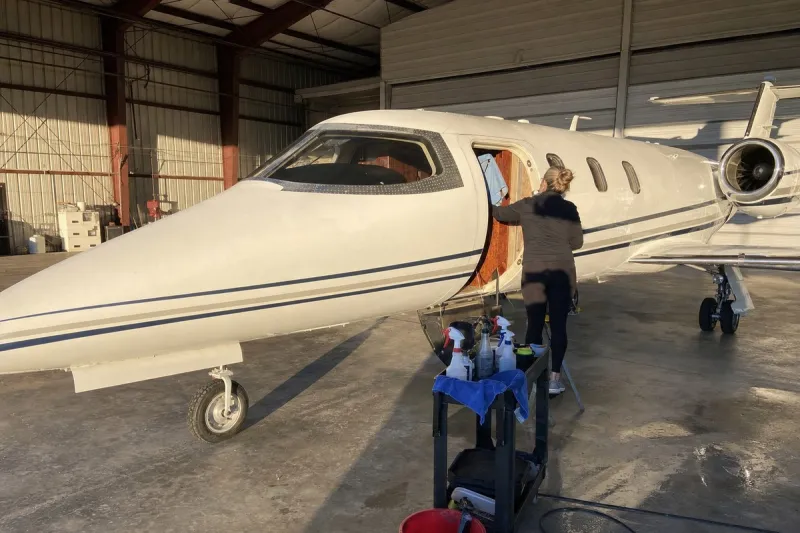
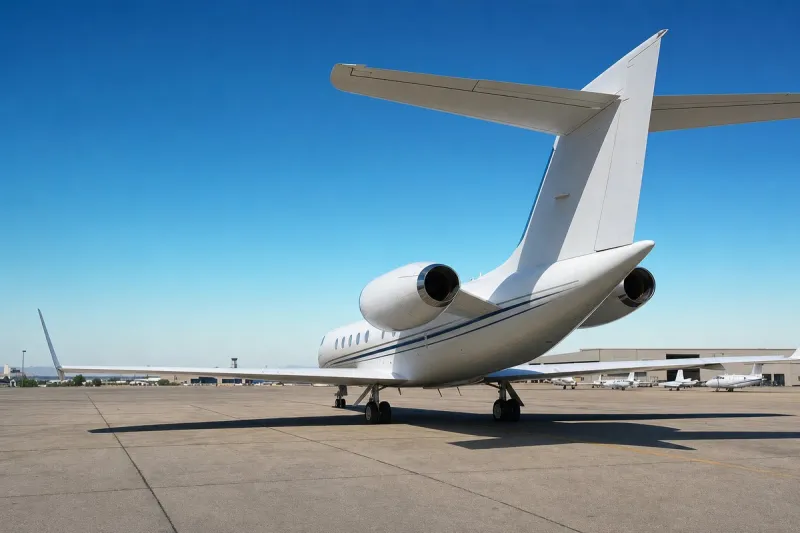
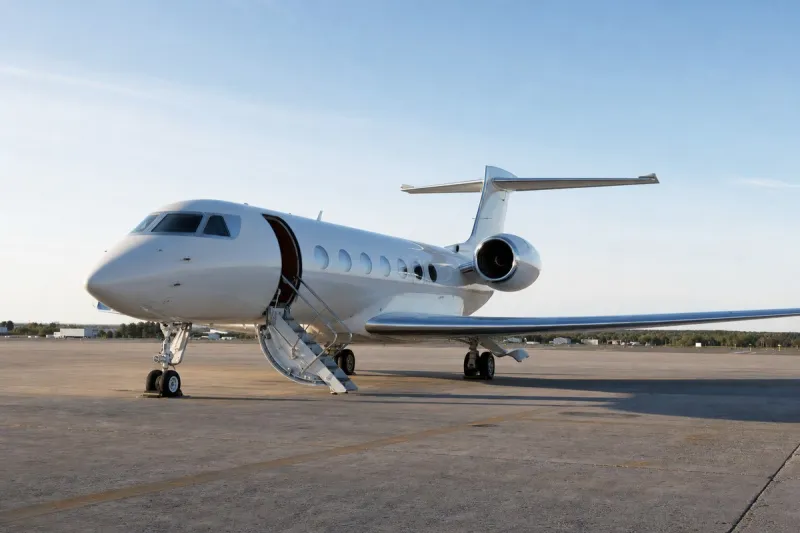
Textron Aviation 营收为 17 亿美元,增长 14%。飞机销售收入增加 1.52 亿美元,售后零部件与服务收入增加 4,900 万美元,其中售后收入增长 10%。板块利润增加 700 万美元至 1.79 亿美元,销量和机型结构的改善被制造效率低下部分抵消。公司交付了 51 架喷气机和 32 架商用涡桨飞机,去年同期为 42 架喷气机和 39 架涡桨飞机。Atherton 表示,Aviation 本季度的订单量是 2023 年以来第三季度最高的,客户的购买行为也没有因利率或地缘政治形势而改变。
Bell、Systems 与 Industrial
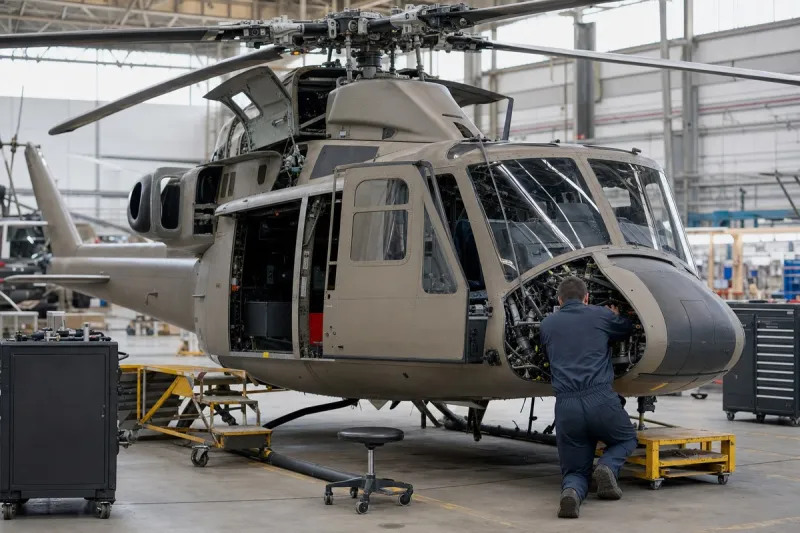
Bell 营收下降 9% 至 9.33 亿美元,板块利润减少 1,600 万美元至 7,600 万美元,原因是 MV-75 军用机销量下降,商用直升机、零部件与服务的销量和结构也走弱。国会批准了 3.5 亿美元的陆军转移申请,用于 2026 财年 MV-75 Cheyenne 的资金,其中约 3 亿美元已在第三季度通过合同修改完成拨付。
Rosenberg 表示,与小批量初始生产合同相关的预期负面费用,如果合同推迟到明年授予,可能升至 1.1 亿至 1.5 亿美元,此前讨论的区间为 6,000 万至 1.1 亿美元。
Textron Systems 营收增长 16% 至 3.6 亿美元,板块利润增加 1,000 万美元至 5,700 万美元,主要由装甲地面车辆以及 ATAC 军事训练和支持服务带动。公司还收到一份 2.3 亿美元的合同修改,追加两艘 Ship-to-Shore Connector 艇;该项目已达到每年四艘的产能,73 艘中已交付 18 艘。
Textron 正在推进分拆或剥离的 Industrial 板块营收为 7.65 亿美元,增长 1%,利润增加 700 万美元至 3,800 万美元。Atherton 表示,分拆仍按此前公布的 12 至 18 个月时间表推进。
行业影响与后续观察
对一家公务机制造商来说,本季度的业务构成很有参考价值。飞机交付贡献了 Textron Aviation 大部分营收增长,但售后零部件与服务收入增长 10%,说明在役机队不断扩大,会在新机销售之外带来持续的经常性收入。客户定金和订单量直接影响现金流预期,因为买家在交付前就要付款,所以订单充足会在飞机出厂之前就改善现金流。
本季度还显示出各业务走势的分化。Aviation 和 Systems 实现增长,Bell 则因军用和商用直升机销量下降而收缩,因此集团业绩取决于这几块业务相互抵消后的结果,而不是任何单一市场。
接下来有明确日期的节点是陆军对 MV-75 的小批量初始生产合同授予;Rosenberg 表示,若推迟到明年,预期费用将升至 1.1 亿至 1.5 亿美元。另一个节点是 Industrial 板块按 12 至 18 个月时间表推进的分拆。