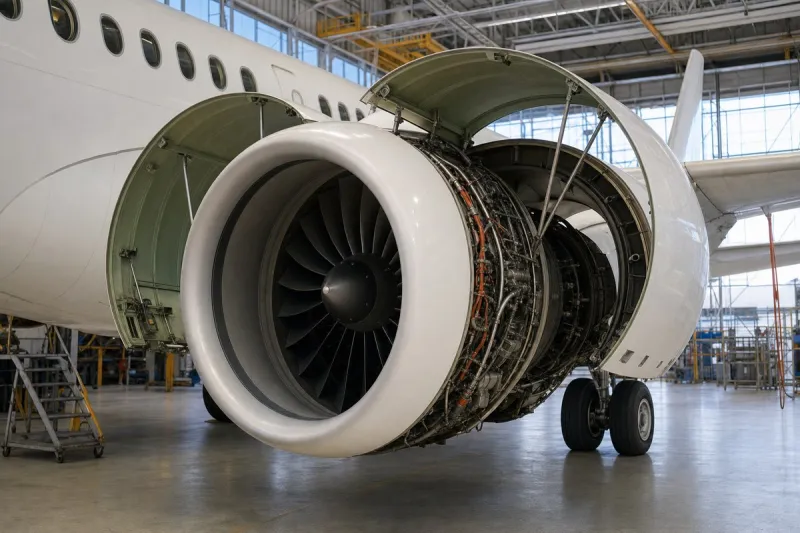
MTU Aero Engines预计全年增长达指引上沿,老旧发动机MRO需求持续强劲
行业影响GTF发动机大量进厂维修,加上V2500大修需求平稳,说明发动机维修产能正被机队老化和退役推迟所消耗,而不是航空公司需求出现了任何减弱。
事件详述
MTU Aero Engines预计全年增长将达到年中指引区间的上限,主要受在役宽体机和窄体机机队强劲的后市场需求推动。首席执行官Johannes Bussmann在10月29日的第三季度财报电话会议上表示,MTU「没有看到航空公司行为发生任何实质性变化」,并指出机队利用率高,成熟发动机平台的退役率很低。
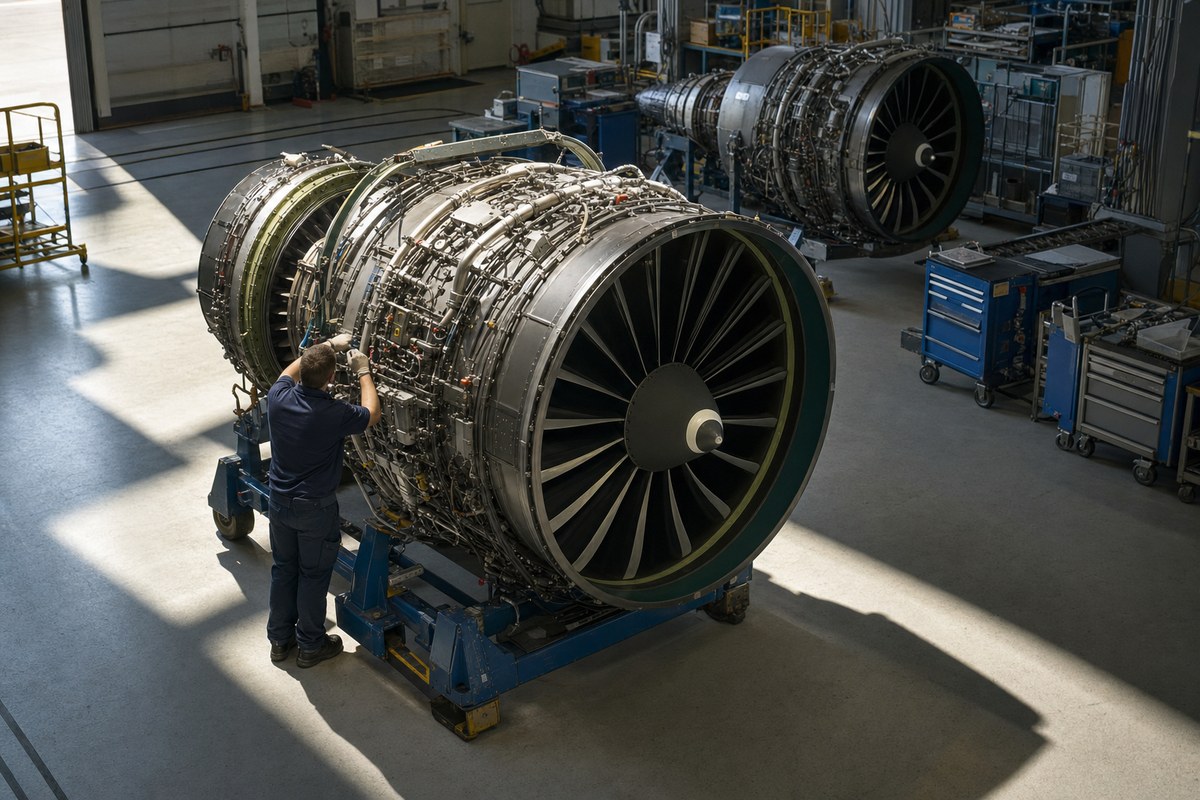
Pratt & Whitney PW1000G齿轮传动涡扇发动机的维修工作量随着机队扩大和老化而继续增加,同时随着Pratt针对受污染粉末冶金零件的检查计划接近完成而趋于正常。自2023年底以来,该计划已导致数百台发动机进行非计划进厂维修并产生相关赔偿。Bussmann提到,运营表现改善、粉末冶金零件供应好转以及网络中新增的维修厂,共同推高了GTF发动机的维修产出。
GTF相关工作推动第三季度商用MRO服务收入同比增长13%,达到17亿欧元(19亿美元)。前九个月的数字为52亿欧元,增长19%。MTU预计全年将实现类似的高十位数增幅,即其2026年7月指引区间的上限。
首席财务官Katja Garcia Vila表示,MTU仍然看到对宽体机发动机和成熟窄体机平台的需求,尽管IAE V2500的整体利用率有所下降,原因是长期延迟交付的更新、更高效的飞机开始加速交付,以及燃油成本上升。Bussmann说,V2500的飞行小时和循环数虽然较低,但退役率依然很低,V2500进厂维修的送修量和请求量也非常稳定。
7月给出的备件业务指引是全年增长在十几个百分点的中低段。MTU现在预计将达到该区间上限,理由是Pratt & Whitney Canada生产的发动机零件需求强劲,以及V2500重度工作范围大修源源不断。
Aviation Week Fleet Discovery的数据显示,在1月1日的2,770架在役和封存飞机机队中,2026年有80架搭载V2500的飞机退役,约占机队的2.9%。
行业影响与后续观察
MTU的数据呈现出一种格局:两代发动机同时占用同一批维修产能。GTF机队在扩大并逐步进入更多维修周期,而较老的V2500机队则因新飞机交付晚于计划而继续飞行。对发动机MRO服务商而言,这种组合让两端的业务量都有支撑,也解释了为什么V2500利用率下降并没有带来大修需求下降:该机队今年的退役率约为2.9%,留下来的发动机仍在持续进厂。
对运营方和租赁公司来说,实际后果是维修档期和零件仍然是紧俏资源。网络中新增的维修厂和更充足的粉末冶金零件供应,是GTF产出得以提升的原因,因此该项目的维修通过量既取决于航空公司需求,也取决于供给端的产能。V2500的重度工作范围大修保持平稳,也在争夺同一批熟练劳动力和试车产能。
下一个节点是Pratt & Whitney粉末冶金检查计划的收官,MTU表示该计划已接近完成。等这项工作逐步结束后,GTF业务量中有多少来自检查、多少来自机队正常老化,会更加清楚;而MTU的全年业绩将显示,MRO业务高十位数的增长和备件业务触及区间上限的增长能否保持。