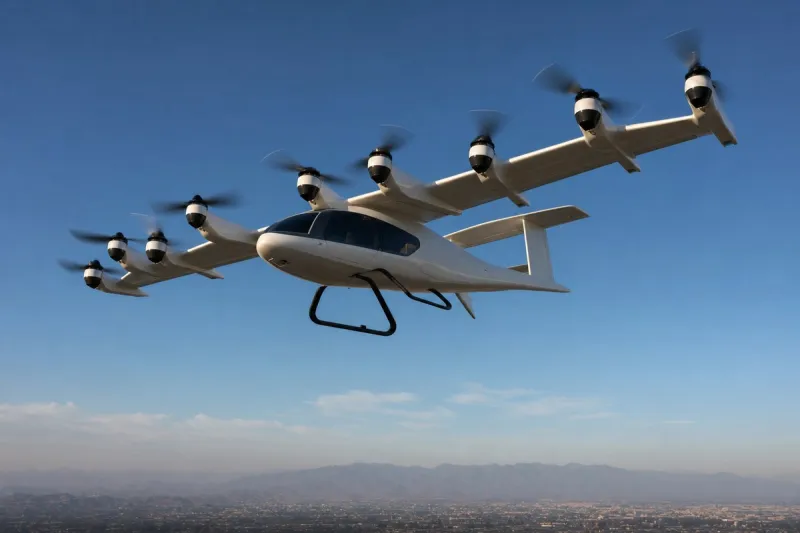
CAT杂志的一篇综述文章基于对Joby Aviation、Vertical Aerospace、Eve Air Mobility、CAE、FlightSafety International和Aeromedia Consulting的采访发现,为商业eVTOL运营培训飞行员和飞机维修技术人员的基础设施正开始发展,但仍存在重大缺口。Aeromedia Consulting的Kenneth Swartz表示,挑战并非在于急于取得认证,而是在于缺乏eVTOL飞机和教员,持有动力升力执照、能够开始培训他人的飞行员太少。针对eVTOL飞行员和技术人员的标准、教学大纲、教学辅助工具和执照框架尚未趋于统一。
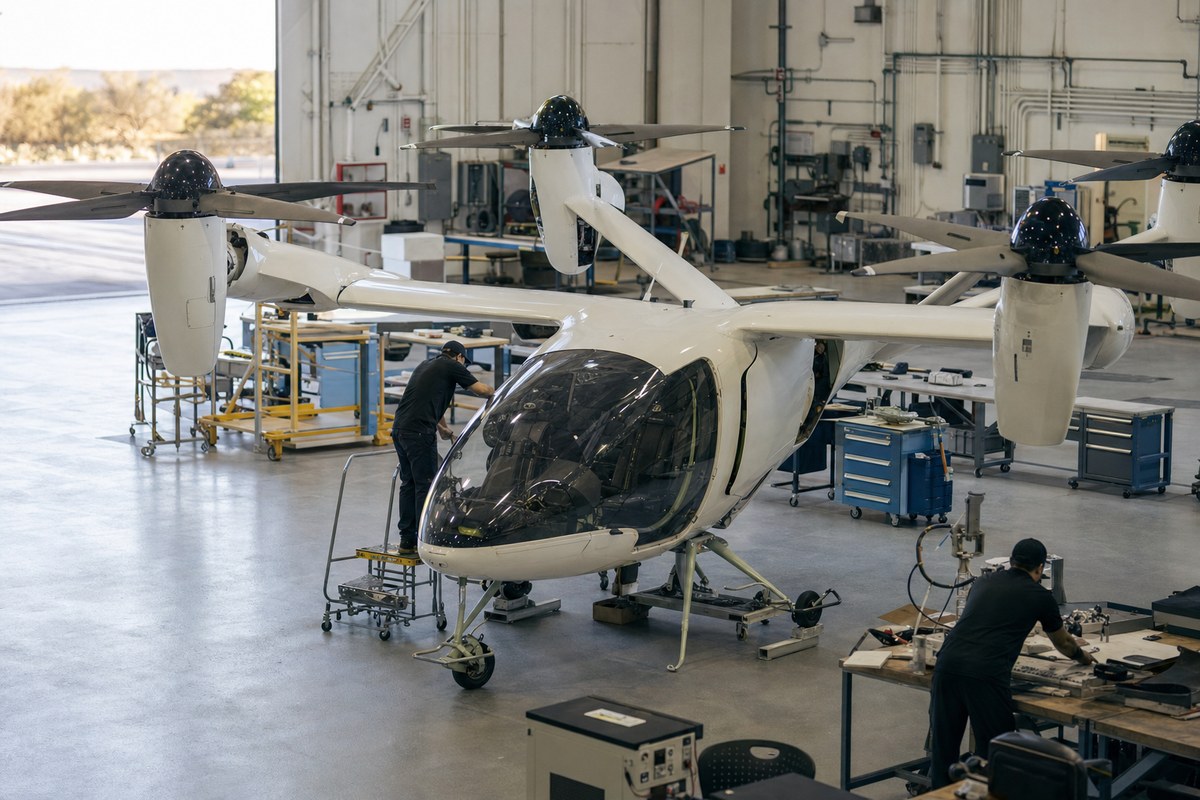
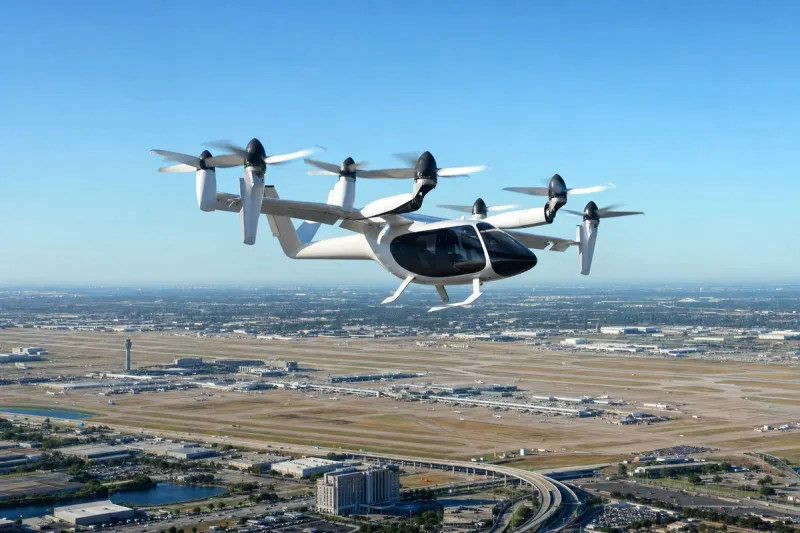
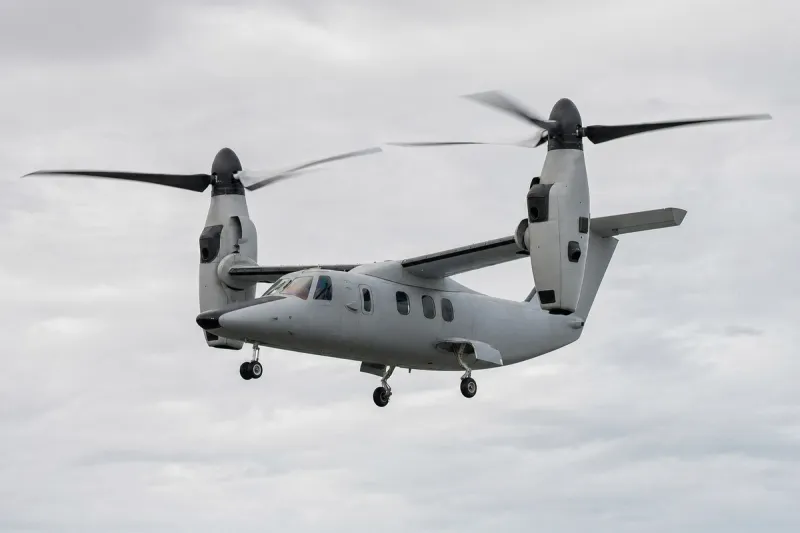
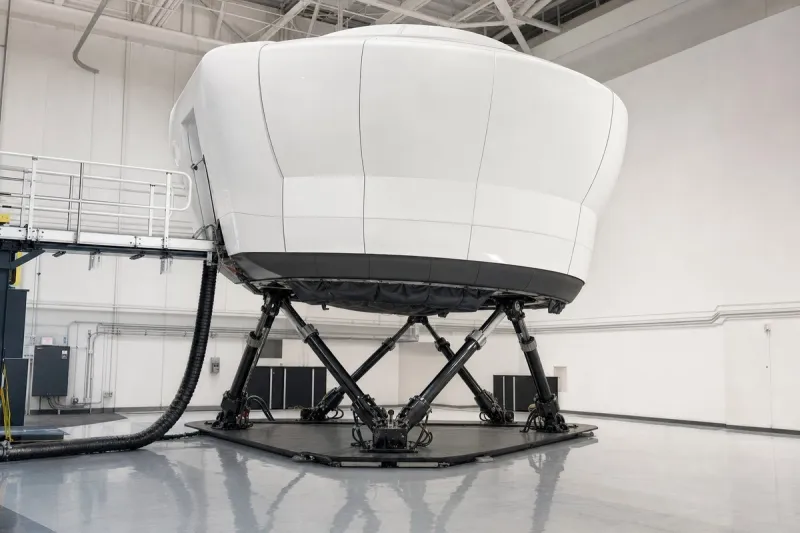
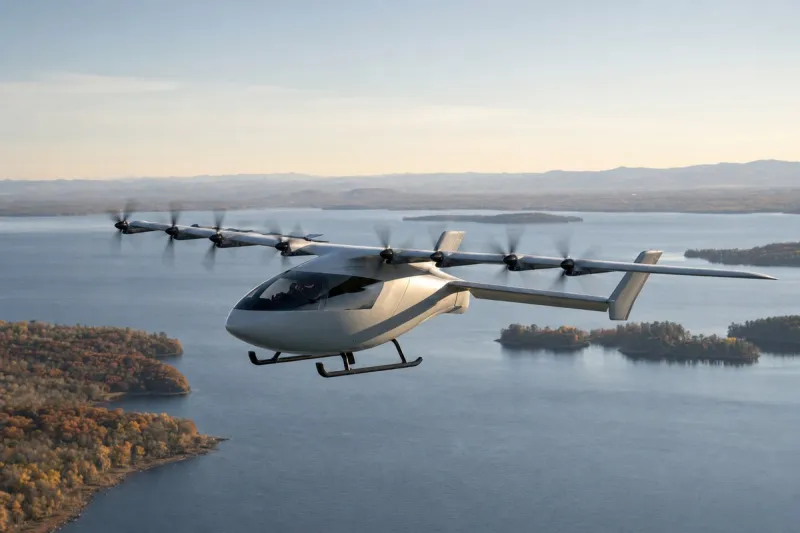
CAE副总裁Camille Mariamo表示,公司正与Joby、Vertical和Eve Air Mobility共同开发模拟器和培训项目,并指出商业部署的时间取决于认证进度,但业界现在已在做准备。Joby运营总裁Bonny Simi介绍了其位于加利福尼亚州Watsonville学院的两段式培训项目:先是使用Vans RV-12飞机的Part 61固定翼从零起步(ab initio)项目,随后是单独的eVTOL飞行员培训。Joby大约一年前获得了Part 141飞行学校资质,并已在地面课程中培训了1,000多名学员。Joby已收到一台CAE S4 Level 7飞行训练装置,预计今年晚些时候将获得其首台CAE Level C全动飞行模拟器,该设备投入使用后每年可培训多达250名飞行员;量产型S4飞机可搭载1名飞行员和4名乘客,最高时速200英里,航程达100英里。
2024年5月的一份CAE报告指出,eVTOL飞机将需要反映出对自动化依赖程度更高的全新培训方法,可能会纳入VR、XR和AR技术。该综述整合的市场预测显示,eVTOL及先进空中出行市场规模将从2020年代中期的约20-30亿美元增长到2030年代中期的200-400亿美元,预计近期会有8-12家可信的原始设备制造商(OEM),到2030-2040年收窄至5-8家获认证的OEM,到2030年将有20-40家运营商开展eVTOL商业活动。预计近期全球飞行员需求在数千人规模,若监管机构要求配备人类飞行员的时间比OEM预期更长,到2030-2040年这一需求将增长至数万人,而货运eVTOL预计将率先转向无人驾驶运营。分析人士指出,垂直起降场选址限制、尚不成熟的城市运营规则、电池能量密度限制、公众对低空飞行的抵触情绪,以及该行业的资本密集特性,都可能在稳定的市场赢家出现之前进一步推动行业整合与企业淘汰。